猜你想问
这份研报主要分析了哪些内容?
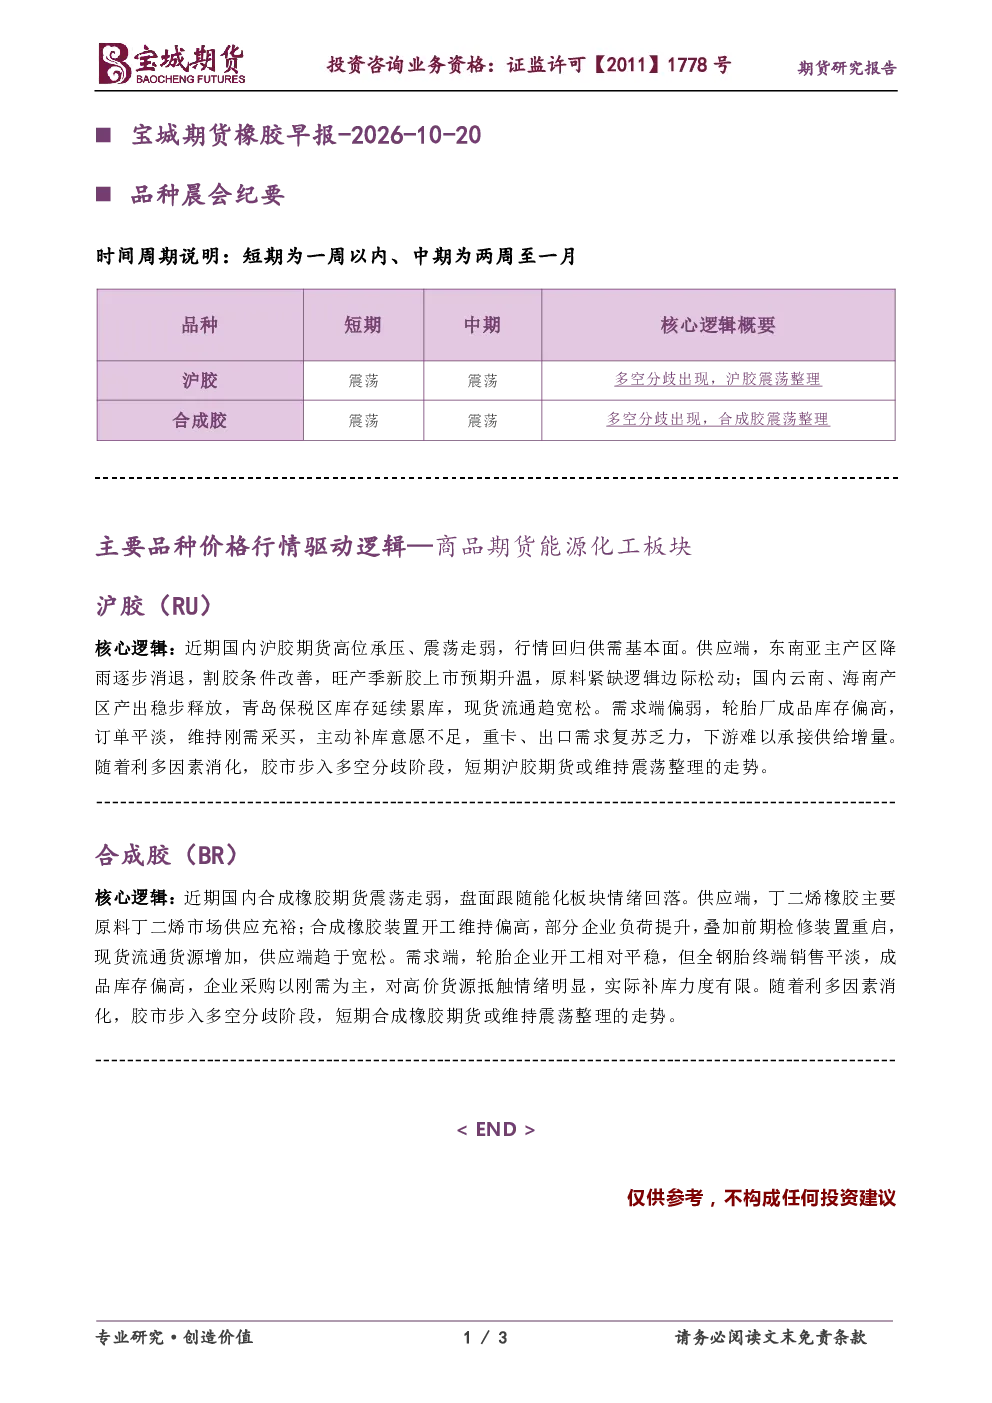
这份研报主要分析了沪胶和合成胶的市场走势。沪胶方面,报告指出近期国内沪胶期货高位承压、震荡走弱,行情回归供需基本面。供应端,东南亚主产区割胶条件改善,新胶上市预期升温,原料紧缺逻辑边际松动;国内云南、海南产区产出稳步释放,青岛保税区库存延续累库,现货流通趋宽松。需求端,轮胎厂成品库存偏高,订单平淡,维持刚需采买,主动补库意愿不足,重卡、出口需求复苏乏力,下游难以承接供给增量。合成胶方面,报告指出近期国内合成橡胶期货震荡走弱,盘面跟随能化板块情绪回落。供应端,丁二烯橡胶主要原料丁二烯市场供应充裕;合成橡胶装置开工维持偏高,现货流通货源增加,供应端趋于宽松。需求端,轮胎企业开工相对平稳,但全钢胎终端销售平淡,成品库存偏高,企业采购以刚需为主,对高价货源抵触情绪明显,实际补库力度有限。结论方面,随着利多因素消化,胶市步入多空分歧阶段,短期沪胶和合成橡胶期货或维持震荡整理的走势。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势需关注供需关系变化。供应端,东南亚主产区产量变化、国内产区产出情况以及库存水平将影响市场供应。需求端,轮胎行业景气度、汽车行业增长、替代材料应用等因素将影响橡胶需求。此外,宏观经济环境、国际大宗商品价格波动、环保政策等也会对橡胶行业产生影响。投资者需持续关注这些因素,以判断橡胶行业的未来走势。
研报重点分析了哪些方向?
研报重点分析了沪胶和合成胶的供需基本面。对于沪胶,报告详细分析了东南亚主产区的割胶条件、国内产区的产出情况、库存变化以及现货流通情况,同时探讨了轮胎厂的需求状况,包括成品库存、订单情况、采购意愿等。对于合成胶,报告重点分析了丁二烯原料的供应情况、合成橡胶装置的开工率、现货流通情况以及轮胎企业的需求状况。通过这些分析,报告旨在揭示胶市的多空因素,为投资者提供参考。
当前橡胶市场现状如何判断?
当前橡胶市场现状呈现多空分歧的态势。供应端,东南亚主产区割胶条件改善,国内产区产出增加,合成橡胶供应充足,整体供应趋于宽松。需求端,轮胎厂成品库存偏高,订单平淡,采购以刚需为主,下游补库意愿不足,对高价货源抵触情绪明显。这种供需格局导致胶市承压,短期内沪胶和合成橡胶期货或维持震荡整理的走势。投资者需关注供需关系的变化,以判断市场短期走势。
研报有哪些风险提示需要注意?
研报提示投资者关注橡胶市场的风险因素。首先,宏观经济环境的变化可能影响轮胎行业景气度,进而影响橡胶需求。其次,国际大宗商品价格波动可能影响胶市情绪。此外,环保政策的变化可能影响橡胶生产成本和供应。最后,东南亚主产区的天气变化可能影响割胶条件,进而影响市场供应。投资者需注意这些风险因素,谨慎决策。