猜你想问
这份报告的核心内容是什么?
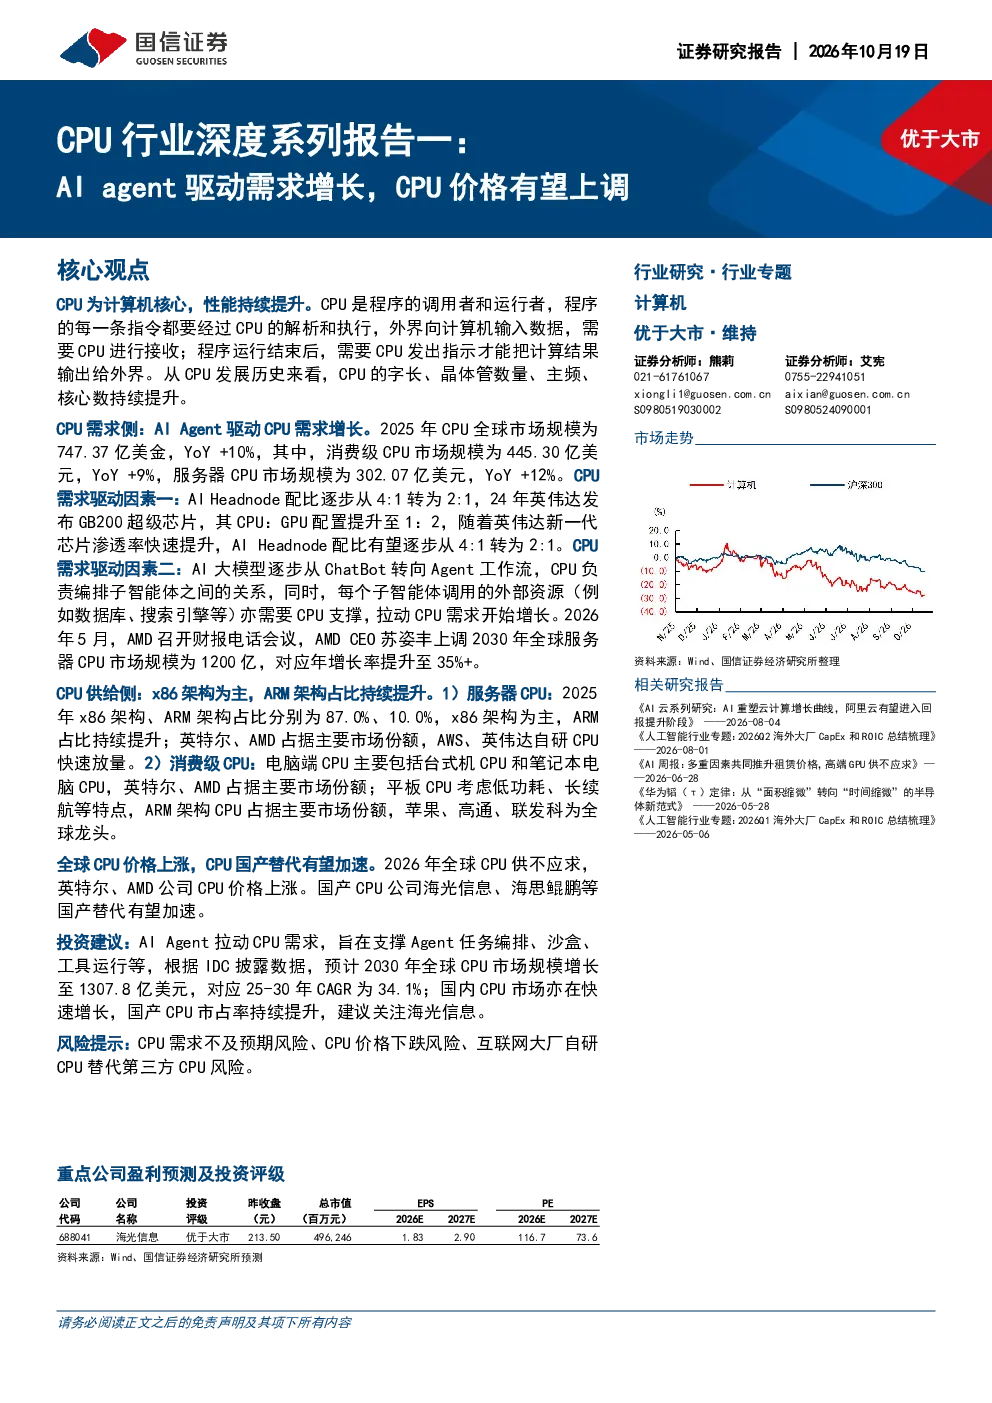
报告指出CPU作为计算机核心,性能持续提升,主要体现在字长、晶体管数量、主频和核心数等方面。AI Agent驱动CPU需求增长,AI Headnode配比逐步从4:1转为2:1,AI大模型从ChatBot转向Agent工作流,均拉动CPU需求。CPU供给侧以x86架构为主,ARM架构占比持续提升,国产CPU替代加速。
CPU行业未来发展趋势如何?
CPU行业未来发展趋势显示AI Agent对CPU需求拉动显著,预计2030年全球CPU市场规模增长至1307.8亿美元,对应25-30年CAGR为34.1%。国内CPU市场快速增长,国产CPU市占率持续提升。服务器CPU中,x86架构占比87.0%,ARM架构占比10.0%;消费级CPU中,英特尔、AMD占据主要市场份额;平板CPU中,ARM架构CPU占据主要市场份额。AMD上调2030年全球服务器CPU市场规模至1200亿美元,对应年增长率35+。
报告重点分析了哪些方向?
报告重点分析了AI Agent对CPU需求的拉动作用,指出AI Headnode配比逐步从4:1转为2:1,AI大模型从ChatBot转向Agent工作流,均显著拉动CPU需求。同时分析了CPU供给侧架构变化,x86架构仍占主导,但ARM架构占比持续提升,国产CPU替代加速。报告还预测了市场规模增长,预计2030年全球CPU市场规模增长至1307.8亿美元,国内市场快速增长,国产CPU市占率持续提升。
当前CPU市场现状如何判断?
当前CPU市场现状显示,2025年全球CPU市场规模747.37亿美元,YoY+10%,其中消费级CPU市场规模445.30亿美元,YoY+9%;服务器CPU市场规模302.07亿美元,YoY+12%。服务器CPU中,x86架构占比87.0%,ARM架构占比10.0%;消费级CPU中,英特尔、AMD占据主要市场份额;平板CPU中,ARM架构CPU占据主要市场份额。CPU供给侧以x86架构为主,ARM架构占比持续提升,国产CPU替代加速。
这份报告有哪些风险提示?
报告提示了CPU需求不及预期风险,CPU价格下跌风险,以及互联网大厂自研CPU替代第三方CPU风险。AI Agent对CPU需求拉动显著,但市场需求变化可能影响CPU价格。同时,互联网大厂自研CPU可能对第三方CPU厂商构成竞争压力,需关注市场变化。