猜你想问
工程机械9月销量表现如何?
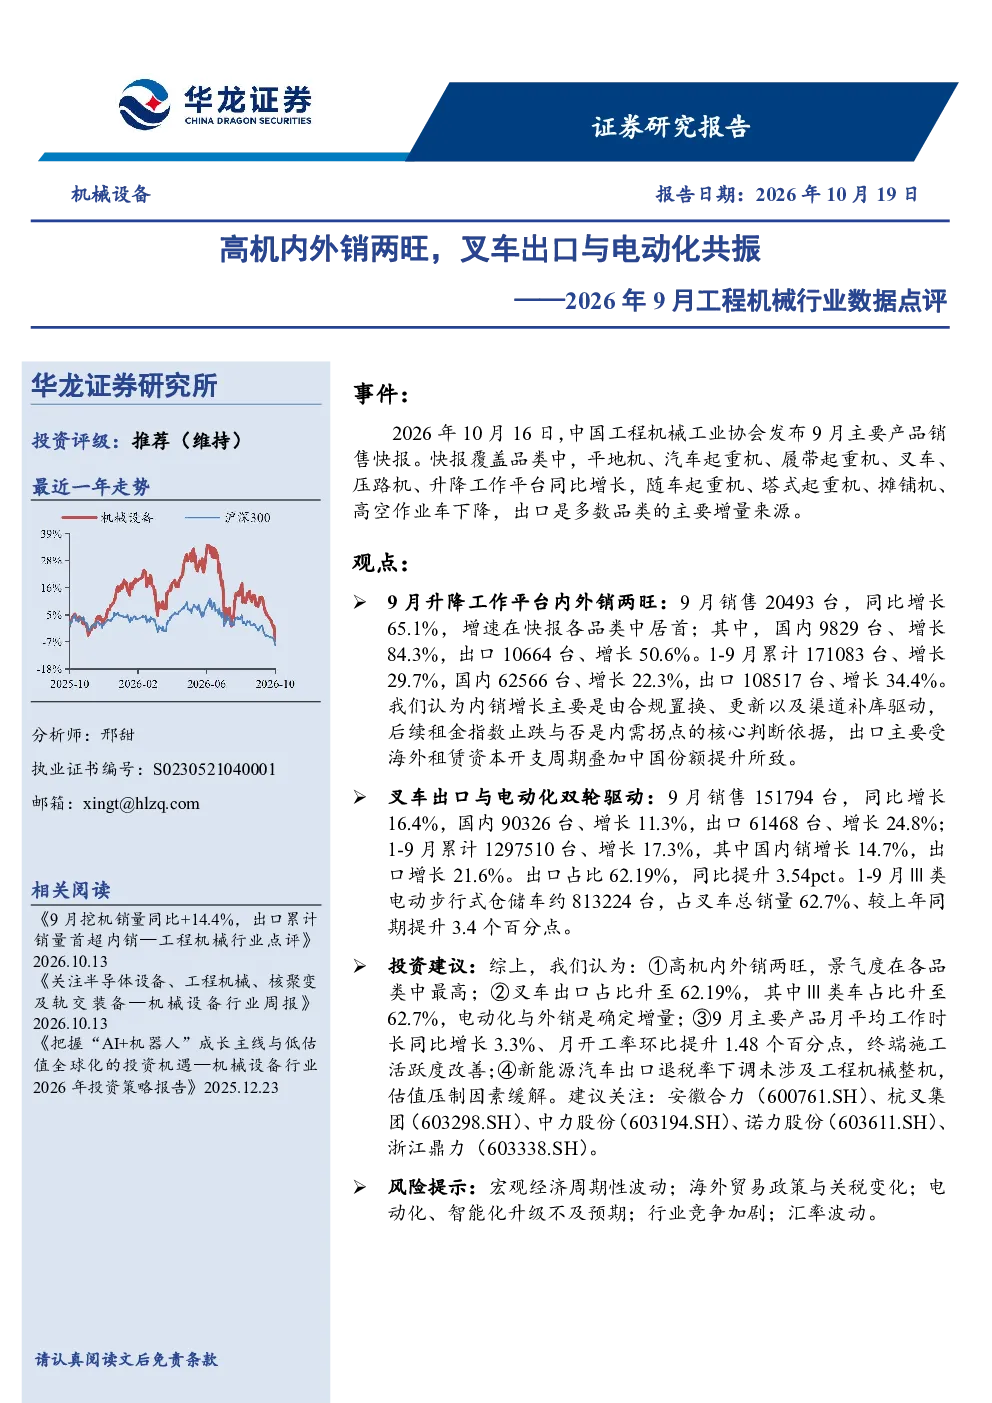
9月工程机械行业主要产品中,平地机、汽车起重机、履带起重机、叉车、压路机、升降工作平台销量同比增长,随车起重机、塔式起重机、摊铺机、高空作业车销量下降。出口是多数品类的主要增量来源,如升降工作平台国内增长84.3%,出口增长50.6%;叉车国内增长11.3%,出口增长24.8%。
叉车行业发展趋势如何?
叉车行业呈现电动化与外销双轮驱动,9月销量同比增长16.4%,出口占比升至62.19%。其中,电动步行式仓储车占比提升明显,反映电动化趋势。出口增长受益于海外租赁资本开支周期及中国市场份额提升,内销则主要驱动因素为合规置换、更新及渠道补库。
报告重点分析了哪些领域?
报告重点分析了升降工作平台和叉车两个领域。升降工作平台9月销量增速居首,国内增长84.3%,出口增长50.6%;叉车出口占比提升至62.19%,其中电动车型占比提升显著。报告同时关注终端施工活跃度改善,9月主要产品月平均工作时长同比增长3.3%。
工程机械市场现状如何判断?
工程机械市场整体呈现内外销两旺态势,9月主要产品出口是多数品类的主要增量来源。终端施工活跃度改善,月开工率环比提升1.48个百分点。叉车出口占比提升及电动化趋势明确,反映行业结构性机会。但需注意宏观经济周期性波动等风险因素。
研报提示哪些风险?
研报提示的主要风险包括宏观经济周期性波动、海外贸易政策与关税变化、电动化智能化升级不及预期、行业竞争加剧以及汇率波动。此外,新能源汽车出口退税率下调虽未直接影响工程机械整机,但需关注相关估值影响。
你可能感兴趣
广发机械高机行业跟踪9月高机内外销两旺继续强调浙江鼎...
未知机构2026-10-19
机械设备行业跟踪周报:推荐出口高增的工程机械、叉车全球份额提高,看好整机高端化、零部件国产化的工业母机
机械设备东吴证券2024-12-22
工程机械行业点评:挖机内外销共振,基建与海外复苏筑牢增长根基
机械设备财信证券2025-12-09
机械设备行业周报:叉车内销有望修复,电动化+外销将持续发力
机械设备太平洋证券2023-04-23
工程机械行业点评:8月挖机内外销增速分化,出口高增领跑
机械设备财信证券2026-09-08
钢铁行业9月数据点评:供需两旺支撑行业高盈利
钢铁中泰证券2018-10-21
能源与租金共振推高9月通胀,年内再加息一次概率上升——美国2026年9月CPI数据点评
东方金诚2026-10-15
广发机械工程机械跟踪9月内销开工电动化率中挖出口...
未知机构2026-10-15
广发机械 工程机械跟踪9月内销开工 电动化率 中挖出口超预期
未知机构2026-10-14
GF机械工程机械跟踪9月内销开工电动化率中挖出口超预期
未知机构2026-10-16