猜你想问
这份研报的核心内容是什么?
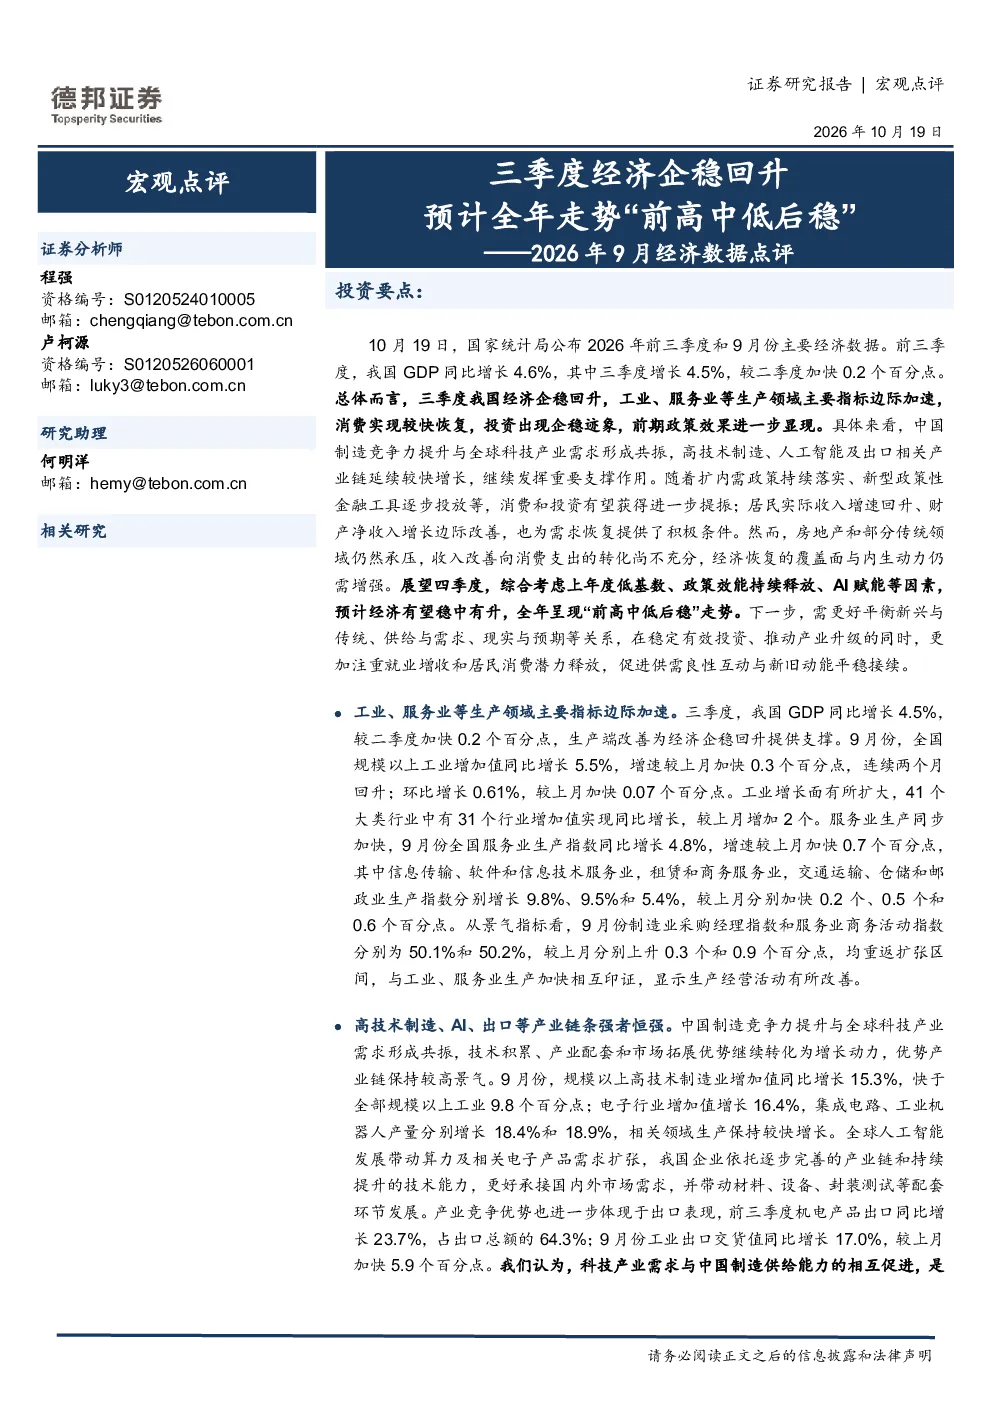
这份研报的核心内容是点评2026年9月经济数据,指出三季度经济企稳回升,前三季度GDP同比增长4.6%,三季度增长4.5%。报告分析了工业、服务业生产领域主要指标边际加速,消费较快恢复,投资企稳迹象显现。同时,高技术制造业增加值同比增长15.3%,电子行业增加值增长16.4%,机电产品出口同比增长23.7%,显示高技术制造与出口产业链表现强劲。政策方面,消费品以旧换新、个人消费贷款贴息等政策支持消费需求释放,新型政策性金融工具逐步投放,稳投资政策效能有望进一步释放。居民人均可支配收入同比名义增长5.3%,实际增长4.4%,但消费支出实际增长2.7%,低于可支配收入实际增速。
报告对高技术制造业和出口产业链的发展趋势有何分析?
报告指出高技术制造业和出口产业链表现强劲,高技术制造业增加值同比增长15.3%,电子行业增加值增长16.4%,集成电路、工业机器人产量分别增长18.4%和18.9%。机电产品出口同比增长23.7%,占出口总额的64.3%。这表明中国经济在转型升级中,高技术制造业和出口领域展现出较强的发展动力。政策支持将进一步推动这些领域的发展,为经济增长提供新动能。
报告重点分析了哪些方向?
报告重点分析了经济企稳回升的态势,特别是三季度经济增长加速0.2个百分点,以及消费和投资的恢复情况。报告详细解读了高技术制造业和出口产业链的强劲表现,以及政策如何驱动消费与投资恢复。此外,报告还关注了居民收入与消费的关系,指出居民人均可支配收入增长但消费支出增速较低。这些分析旨在全面评估当前经济形势,为后续政策制定提供参考。
当前市场对经济走势有何判断?
当前市场判断经济在三季度企稳回升,前三季度GDP同比增长4.6%,三季度增长4.5%,显示经济复苏态势。工业、服务业等生产领域主要指标边际加速,消费较快恢复,投资企稳迹象显现。市场预计四季度经济稳中有升,全年走势呈现“前高中低后稳”的格局。这种判断基于经济数据的改善和政策支持的力度,但市场也关注经济恢复的节奏和政策落地效果。
研报提示了哪些风险?
研报提示了三个主要风险:一是经济恢复节奏不及预期,可能影响全年增长目标;二是政策落地执行效果不及预期,政策支持力度可能减弱;三是国际地缘风险及其外溢影响,可能对出口和供应链造成冲击。这些风险需要密切关注,以避免对经济复苏造成不利影响。政策制定者需平衡新兴与传统、供给与需求、现实与预期等关系,以推动经济持续健康发展。