猜你想问
这份研报的核心内容是什么?
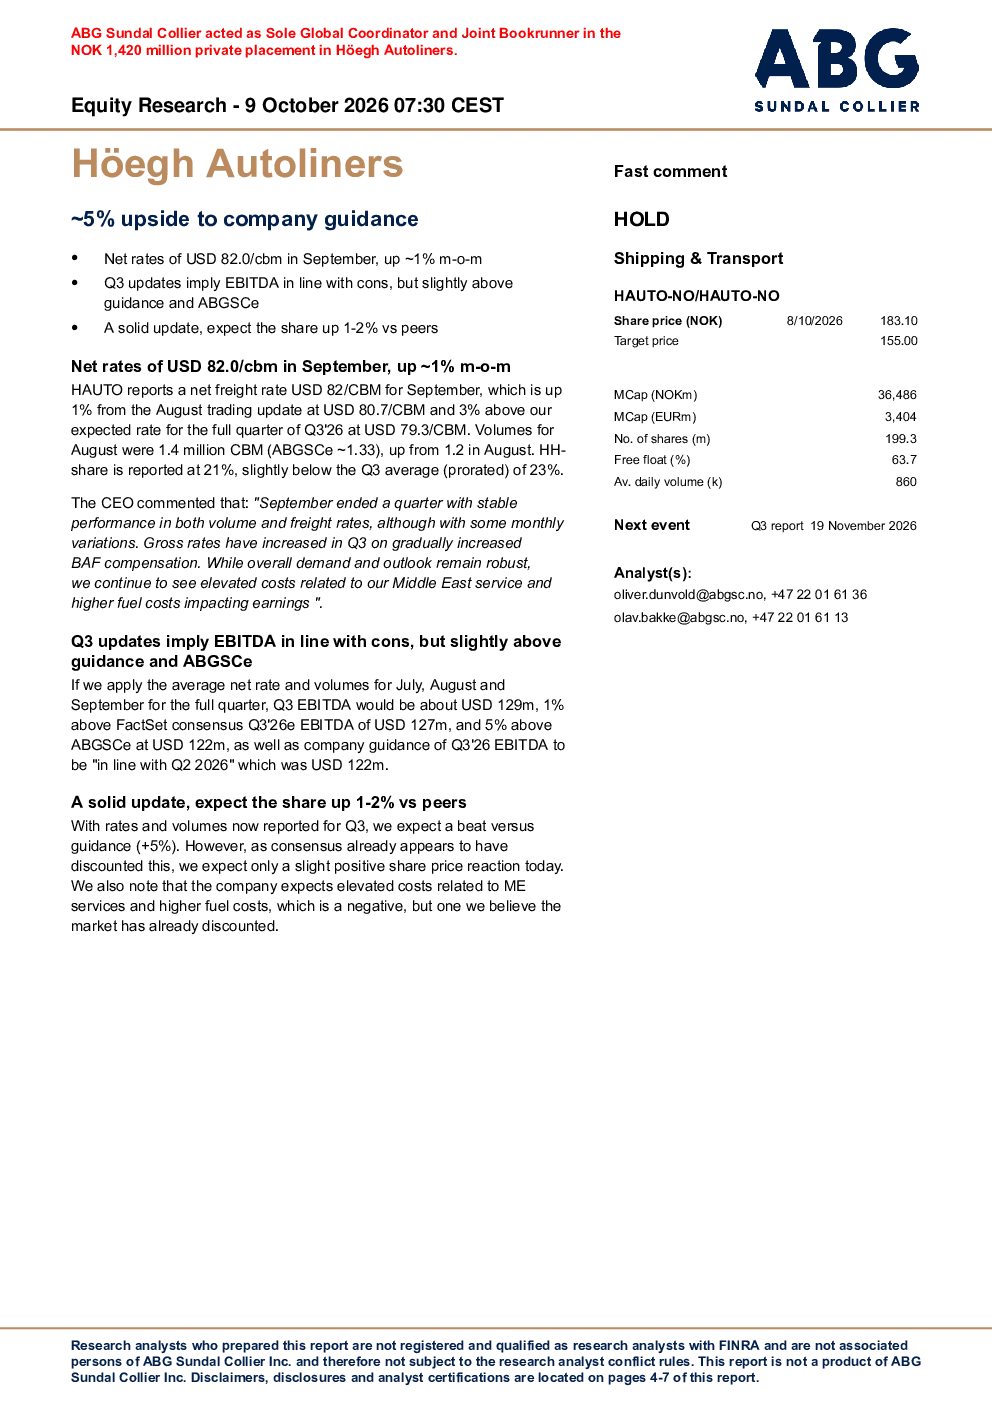
这份研报的核心内容是分析了Höegh Autoliners在9月份的净运价上涨情况以及Q3的EBITDA表现。报告指出9月份净价为每立方米82.0美元,环比上涨约1%;Q3 EBITDA约1.29亿美元,略高于FactSet共识和公司指引。公司指引上调约5%,预计股价将较同行上涨1-2%。报告还提到市场已消化部分超出指引的预期,以及与ME服务相关的成本和燃料成本上升等影响盈利的因素。
当前航运行业的趋势如何?
当前航运行业的趋势显示运价有所上涨,但市场预期已部分消化了超出指引的部分。例如,Höegh Autoliners的9月净价环比增长约1%,Q3 EBITDA略高于指引。中东航线成本上升及燃料成本上涨对盈利造成影响,但整体行业在量和运价方面表现稳定。分析师预计股价将比同行上涨1-2%,主要受Q3业绩超预期和运价上涨的支撑。这些数据反映出行业在成本压力下仍保持一定增长动力,但市场对超预期部分已有预期消化。
研报主要分析了哪些方面?
研报主要分析了Höegh Autoliners的Q3业绩表现,特别是9月份的净运价和EBITDA数据。报告重点关注了公司指引上调约5%的预期,以及Q3 EBITDA略高于FactSet共识和公司指引的情况。此外,报告还探讨了市场预期对股价的影响,指出由于市场已消化部分超出指引的预期,以及与ME服务相关的成本和燃料成本上升,预计股价仅会有轻微积极反应。报告还提及了CEO对市场和公司运营的评论,以及运量和市场份额的变化情况。
当前市场对航运行业的整体判断是什么?
当前市场对航运行业的整体判断显示,尽管存在成本上升的压力,如中东航线成本和燃料成本上涨,但行业整体在量和运价方面表现稳定。Höegh Autoliners的Q3更新显示业绩符合预期,略高于指引,这被视为一个稳健的信号。市场预期已部分消化了超出指引的部分,因此预计股价仅会有轻微积极反应。分析师预计股价将比同行上涨1-2%,主要受Q3业绩超预期和运价上涨的支撑。这些数据反映出市场对行业前景持谨慎乐观态度,认为行业在成本压力下仍能保持增长动力。
研报提示了哪些风险因素?
研报提示的主要风险因素包括与ME服务相关的成本上升和燃料成本上涨。这些因素对盈利造成影响,尽管市场已对此进行消化,但仍是需要关注的潜在风险。此外,报告还提到中东航线成本上升对盈利的负面影响。分析师在估值时考虑了这些风险因素,采用折现现金流(DCF)、资本回报率分析和估值倍数等方法进行综合评估。尽管存在这些风险,但报告仍给予“持有”评级,预计未来六个月内总回报率将超过市场预期总回报率5%或更多。这些风险提示提醒投资者在评估行业前景时需综合考虑成本压力和市场竞争等因素。