猜你想问
这份研报主要分析了哪些内容?
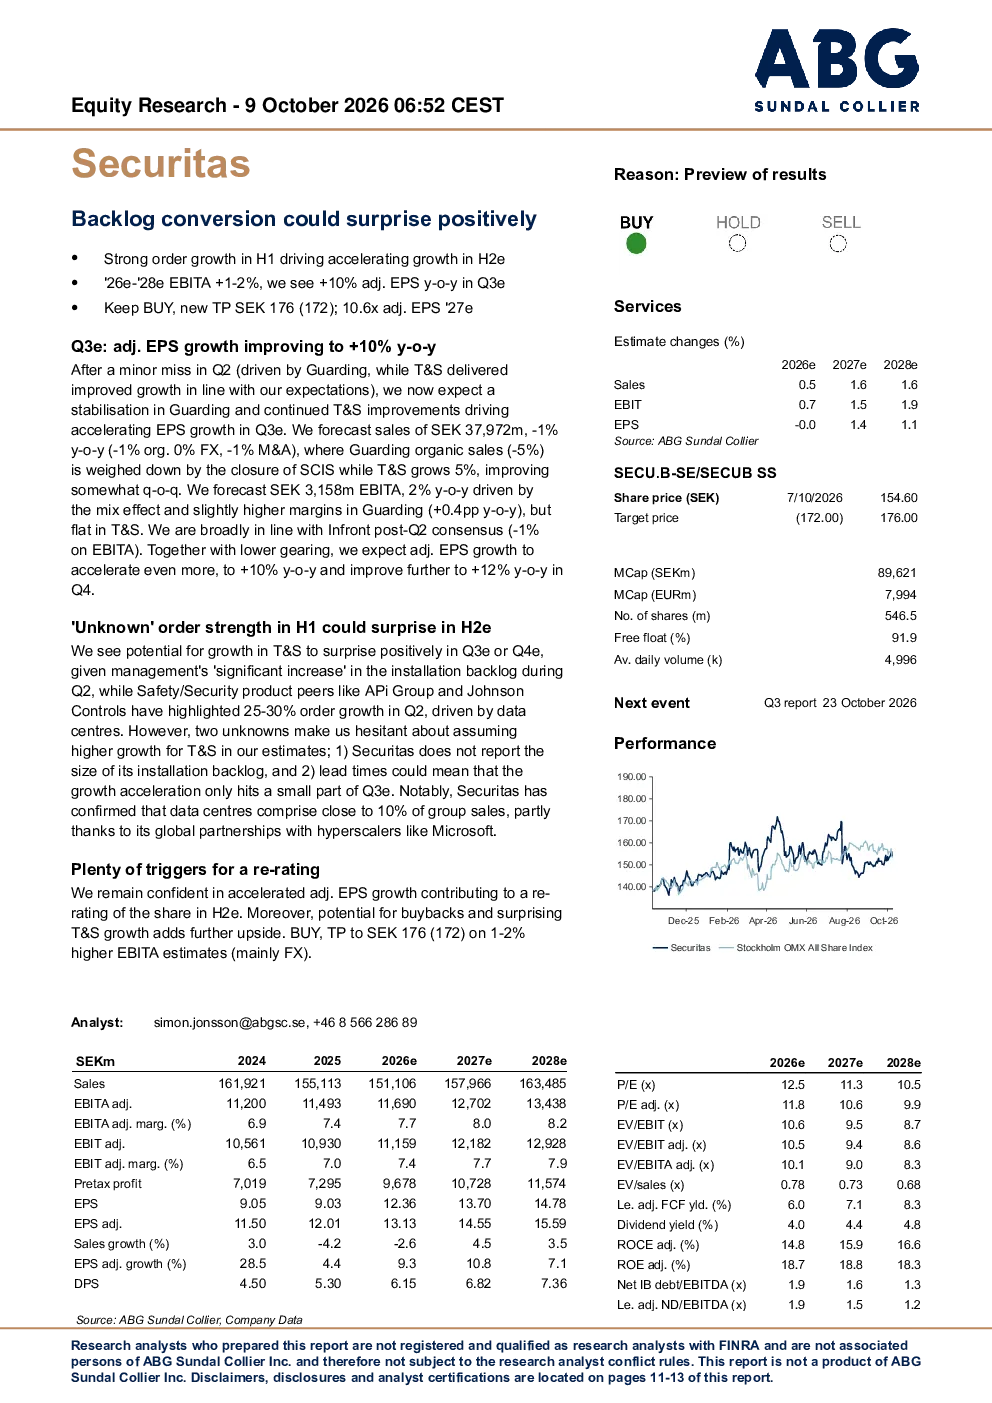
这份研报主要分析了SEKSecuritas的财务表现和业务趋势。预计2026-2028年EBITA将增长1-2%,Q3e调整后EPS同比增长10%。报告维持买入评级,新目标价176 SEK。Guarding业务趋于稳定,T&S部门持续改进推动第三季度末每股收益加速增长。销售额预测为379.72亿瑞典克朗(同比下降1%),其中Guarding有机销售额下降5%,T&S增长5%。EBITA预测为31.58亿瑞典克朗(同比增长2%),调整后EPS预测第四季度同比增长12%。T&S部门安装积压量显著增加,预计在第三季度末或第四季度末实现超预期的积极增长,但需谨慎对待未披露的积压量规模和现货交付周期的影响。数据中心约占集团销售额的近10%。
交运设备行业的发展趋势如何?
交运设备行业的发展趋势显示,市场正在经历结构性变化。随着技术进步和客户需求升级,行业竞争加剧,企业需要持续创新以保持领先地位。部分细分领域如自动驾驶、智能交通系统等展现出强劲的增长潜力,但同时也面临技术成熟度、政策支持和成本控制等多重挑战。企业需要平衡短期业绩与长期发展,优化资源配置,提升运营效率。未来几年,行业整合可能加剧,头部企业将通过并购或战略合作扩大市场份额。
研报重点关注了哪些分析方向?
研报重点关注了SEKSecuritas的财务健康度、业务部门表现及未来增长点。报告详细分析了Guarding和T&S两个核心业务板块的运营情况,特别是T&S部门的改进措施和积压量增长对每股收益的潜在影响。此外,报告还评估了集团的数据中心业务占比及其对整体收入结构的贡献。通过对EBITA、EPS等关键财务指标的预测,报告揭示了公司短期内的盈利能力变化,并探讨了长期增长驱动力。
当前市场对SEKSecuritas的判断是什么?
当前市场对SEKSecuritas的判断显示,投资者对其财务表现和业务转型持谨慎乐观态度。尽管公司整体销售额略有下降,但T&S部门的增长和EBITA的改善表明其业务调整初见成效。市场关注点主要集中在T&S部门的积压量增长能否转化为实际收入,以及Guarding业务的稳定性。同时,数据中心业务的发展也被视为潜在的增长点。整体而言,市场认为公司正在逐步实现业务多元化,但仍需关注外部环境变化对业绩的影响。
研报提示了哪些风险因素?
研报提示了多个潜在风险因素。首先,经济长期衰退可能导致客户支出减少,影响公司收入增长。其次,封锁措施可能扰乱供应链和业务运营,增加运营成本。此外,航空业合同损失也可能对部分业务板块造成冲击。安防业务利润率压力持续存在,可能限制公司在解决方案和电子安防领域的利润扩张能力。投资者需关注这些风险因素对公司短期和长期业绩的影响,并评估其应对措施的有效性。