猜你想问
这份研报主要讲了什么内容?
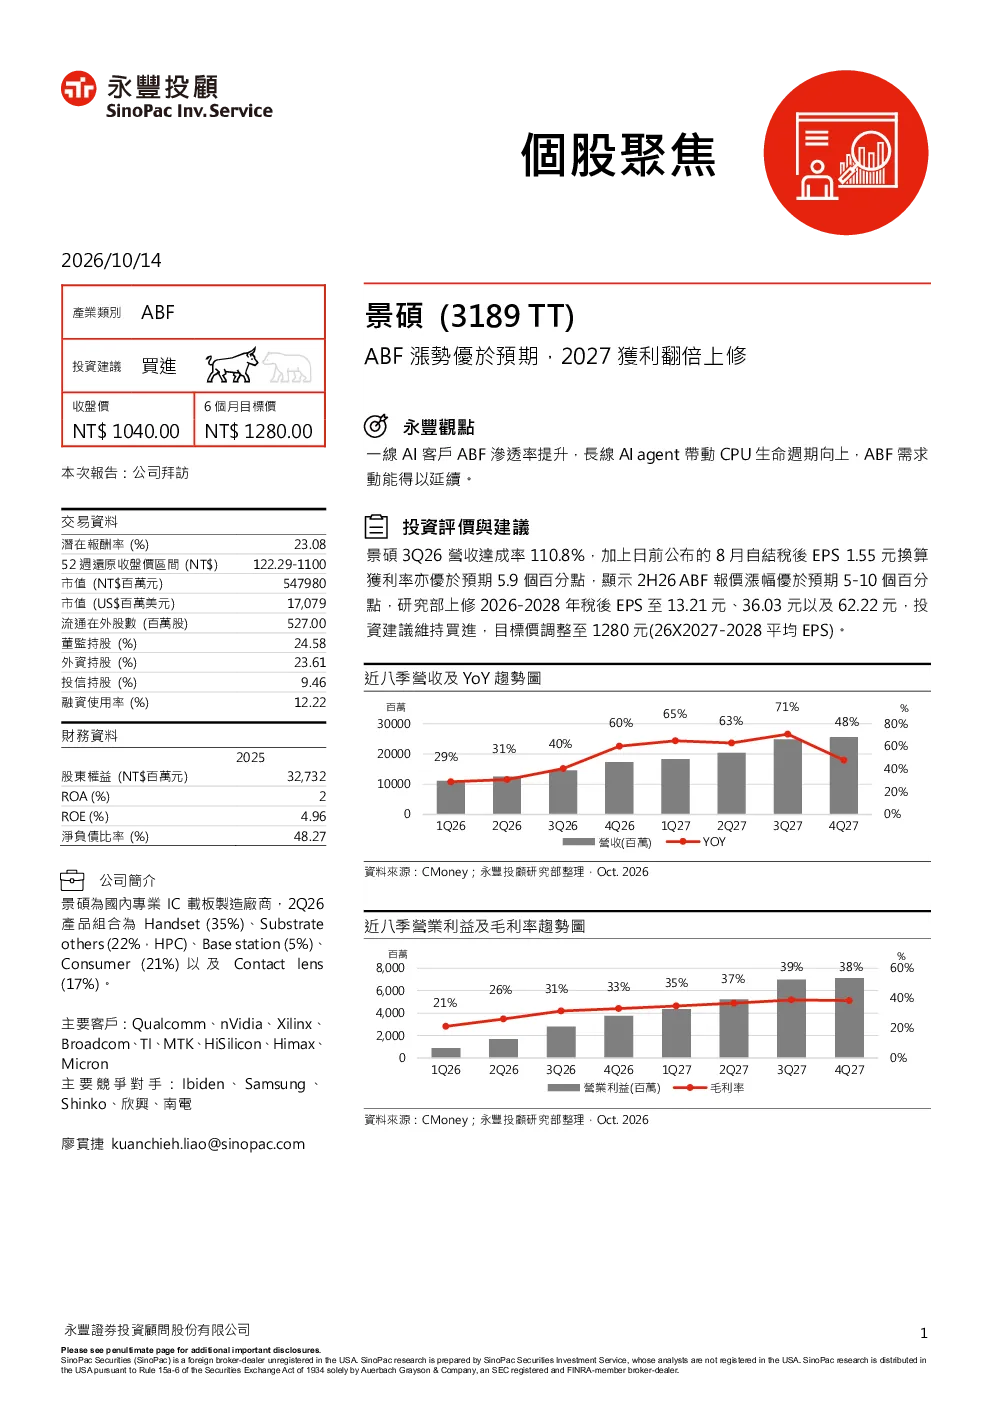
这份研报分析了景硕作为国内专业IC载板制造商,如何受益于一线AI客户ABF渗透率提升及AI agent带动CPU生命周期向上,推动ABF需求持续增长。报告指出景硕2H26报价涨幅优于预期,研究部上调2026-2028年税后EPS至13.21元、36.03元及62.22元,维持买入建议,目标价调整至1280元(26X2027-2028平均EPS)。
AI赛道的发展趋势如何?
AI赛道中,AI Agent的助攻下,ABF需求有望延伸至2028年。随着AI技术的快速发展,对高性能计算的需求持续增加,带动CPU生命周期向上,进而推动ABF(Advanced Baseband Fanout)需求增长。景硕作为国内专业IC载板制造商,受益于这一趋势,其ABF产品需求将持续受益于AI客户渗透率提升及市场扩张。
报告重点分析了景硕的哪些方面?
报告重点分析了景硕的产品组合、主要客户、竞争对手、财务表现及未来展望。景硕的产品组合中,Handset占比35%,Substrate others(HPC)占比22%,Base station占比5%,Consumer占比21%,Contact lens占比17%。主要客户包括Qualcomm、nVidia、Xilinx等一线AI客户。报告还分析了景硕的盈利能力,如8月自结税后EPS 1.55元,3Q26营收达成率110.8%,并预测了2026-2028年的营收及EPS增长情况。
当前市场对景硕的判断是什么?
当前市场对景硕的判断是积极乐观的。景硕作为国内专业IC载板制造商,受益于AI市场的发展,其ABF需求持续增长,推动公司盈利能力提升。报告显示,景硕2H26报价涨幅优于预期,研究部上调未来三年EPS,并维持买入建议,目标价1280元。市场认为景硕的载板报价持续推升,其获利增长可期。
研报是否存在风险提示?
研报中提示,尽管AI市场前景广阔,但景硕的ABF需求增长仍受限于AI客户渗透率提升速度及市场竞争格局。主要竞争对手包括Ibiden、Samsung、Shinko等国际厂商,国内市场竞争激烈。此外,AI技术发展快速,市场需求变化快,可能影响景硕的产品需求及盈利稳定性。投资者需关注AI市场波动及行业竞争风险。