猜你想问
长鑫科技Q3业绩预告的主要内容和亮点是什么?
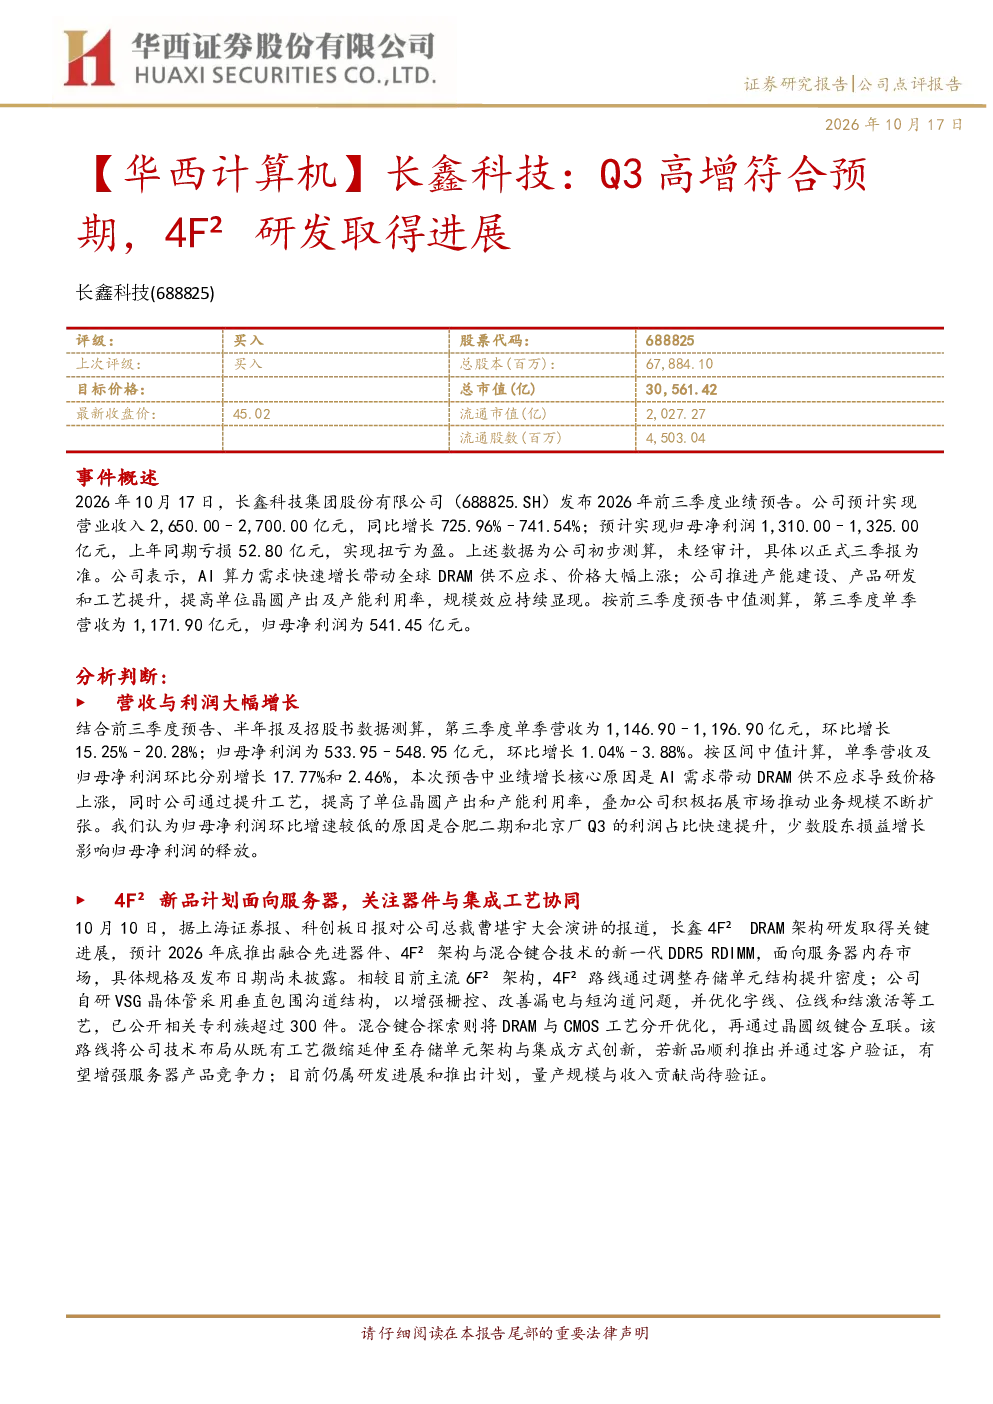
长鑫科技发布2026年前三季度业绩预告,预计营收2,650.00–2,700.00亿元,同比增长725.96%–741.54%;归母净利润1,310.00–1,325.00亿元,实现扭亏为盈。主要得益于AI算力需求带动DRAM供不应求、价格大幅上涨,以及公司通过提升工艺、提高单位晶圆产出及产能利用率,规模效应持续显现。第三季度单季营收为1,171.90亿元,归母净利润为541.45亿元。
长鑫科技4F²研发进展及其市场前景如何?
长鑫科技4F²DRAM架构研发取得关键进展,计划2026年底推出融合先进器件、4F²架构与混合键合技术的新一代DDR5 RDIMM,面向服务器内存市场。相较6F²架构,4F²通过调整存储单元结构提升密度,并采用自研VSG晶体管和混合键合技术。若新品顺利推出并通过客户验证,有望增强服务器产品竞争力,但量产规模与收入贡献尚待验证。
报告对长鑫科技所在DRAM赛道的分析有哪些关键点?
报告指出全球DRAM供需偏紧格局延续,AI算力需求持续支撑高端存储市场景气。供需偏紧有望支撑存储价格维持高位震荡,甚至进一步上行。若存储价格在高位继续上涨,在销量稳定、成本和费用增幅可控的情况下,涨价带来的收入增量有望更多转化为利润,叠加工艺迭代和单位晶圆产出提升,进一步放大公司的利润弹性。
报告如何评估长鑫科技当前的市场状况?
报告分析认为,长鑫科技第三季度单季营收环比增长15.25%–20.28%,归母净利润环比增长1.04%–3.88%。环比增速较低的原因是合肥二期和北京厂Q3的利润占比快速提升,少数股东损益增长影响归母净利润的释放。全球DRAM供需偏紧,AI算力需求支撑高端存储市场景气,为公司业绩提供有利环境。
研报提示的长鑫科技相关风险有哪些?
研报提示的风险包括DRAM价格波动、下游需求不及预期、单季利润率回落、4F²等新技术研发和客户验证进度不及预期、资本开支与折旧压力。这些因素可能对公司业绩和未来发展产生影响,需持续关注。
你可能感兴趣
国海计算机 周观点 1011 美国发起337调查 长鑫科技4F² DRAM架构研发取得关键
未知机构2026-10-11
H1业绩高增符合预期,非洲两大项目取得积极进展
电子设备国盛证券2022-07-01
华西计算机长鑫科技中国 存 存世界 20260721
未知机构2026-07-21
华西计算机长鑫科技中国 存 存世界
未知机构2026-07-21
华西计算机 长鑫科技 国产DRAM龙头
未知机构2026-07-21
看着人们对长鑫科技的4F²感到震惊 并声称长鑫科技已经赶上西方的
未知机构2026-10-14
15-15 中信电子长鑫科技4F2架构取得关键进展近期存储板块宽幅震荡公司当前位置赔率胜
未知机构2026-10-19
看着人们对长鑫科技的4F 2感到震惊 并声称长鑫科技已经赶上西方
未知机构2026-10-14
业绩符合预期,研发管线取得丰富进展
医药生物中泰证券2019-04-16
珠海港Q3业绩符合预期,多项收购取得进展
交通运输华西证券2020-11-03