猜你想问
甲醇港口库存变化趋势如何?
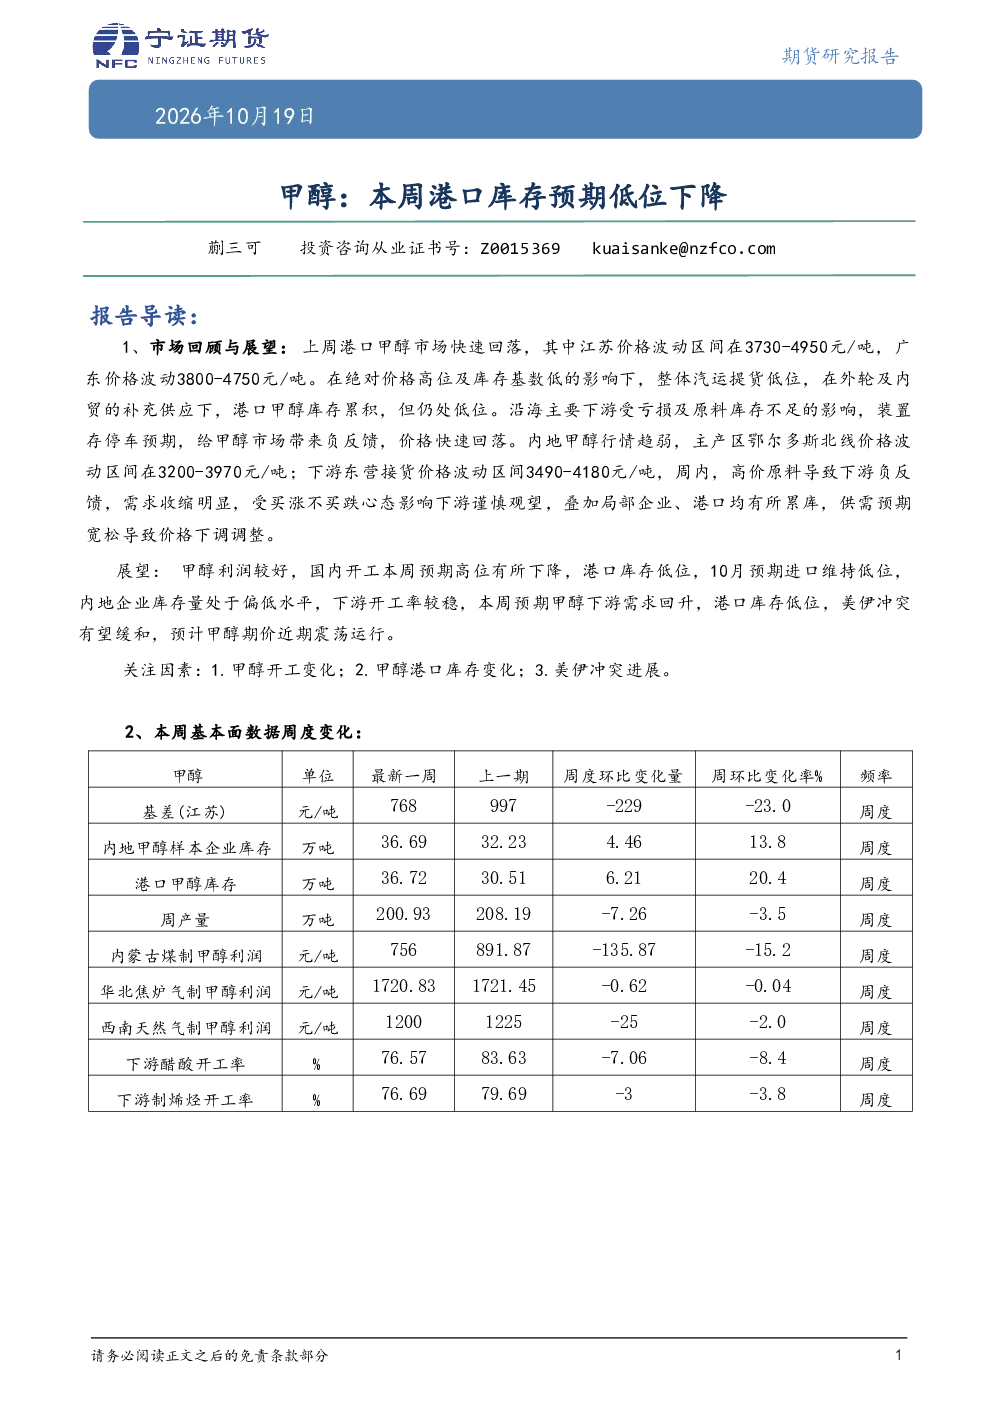
报告显示,上周港口甲醇库存虽有所累积,但整体仍处于低位水平。汽运提货低位,外轮及内贸补充供应导致库存增加,但受绝对价格高位及库存基数低影响,累积幅度有限。沿海主要下游受亏损及原料库存不足影响,装置存停车预期,引发负反馈,抑制了库存进一步上涨。内地企业库存偏低,供需预期宽松也限制库存增长。预计未来港口库存将维持低位波动,具体变化需持续关注汽运提货及下游补库情况。
甲醇行业未来发展趋势是什么?
甲醇行业未来发展趋势呈现多面性。一方面,甲醇利润较好,国内开工预期高位下降,将有助于缓解供应压力。另一方面,港口库存低位、10月进口预期维持低位、内地企业库存偏低,为下游需求回升提供了基础。美伊冲突有望缓和,或对国际能源价格产生积极影响,进而间接支撑甲醇期价。整体来看,甲醇行业供需关系将趋于平衡,但短期内受多种因素影响,价格预计将呈现震荡运行态势。
本报告重点分析了哪些方向?
本报告重点分析了甲醇市场的供需平衡、库存变化及价格驱动因素。报告详细回顾了上周港口甲醇市场的快速回落情况,指出价格波动主要受绝对价格高位、库存基数低、汽运提货低位、外轮及内贸补充供应等多重因素影响。同时,报告也分析了沿海及内地下游的开工预期及需求变化,指出高价原料导致下游负反馈,需求收缩明显。此外,报告还关注了甲醇开工变化、港口库存变化及美伊冲突进展等关键因素,为理解甲醇市场动态提供了全面视角。
当前甲醇市场现状如何判断?
当前甲醇市场现状呈现供需阶段性宽松态势。港口库存虽有所累积,但整体仍处低位,对价格形成一定支撑。内地企业库存偏低,下游开工率较稳,需求预期回升。然而,高价原料导致下游负反馈明显,装置存停车预期,抑制了需求增长。同时,美伊冲突等地缘政治因素也增加了市场不确定性。综合来看,甲醇市场短期内供需关系将趋于平衡,价格预计将围绕当前水平震荡运行,但需关注下游补库节奏及国际能源市场变化。
本报告提示哪些风险因素?
本报告提示的主要风险因素包括:甲醇开工变化可能对供应端产生不确定性,若开工率超预期下降,或加剧供需失衡;港口库存变化是影响价格的关键变量,需警惕库存累积超预期风险;美伊冲突等国际地缘政治事件可能引发能源价格剧烈波动,进而传导至甲醇市场。此外,下游开工率及补库节奏的变化也将对市场产生影响。投资者需密切关注这些风险因素,结合市场动态调整投资策略。