猜你想问
这份报告主要分析了什么内容?
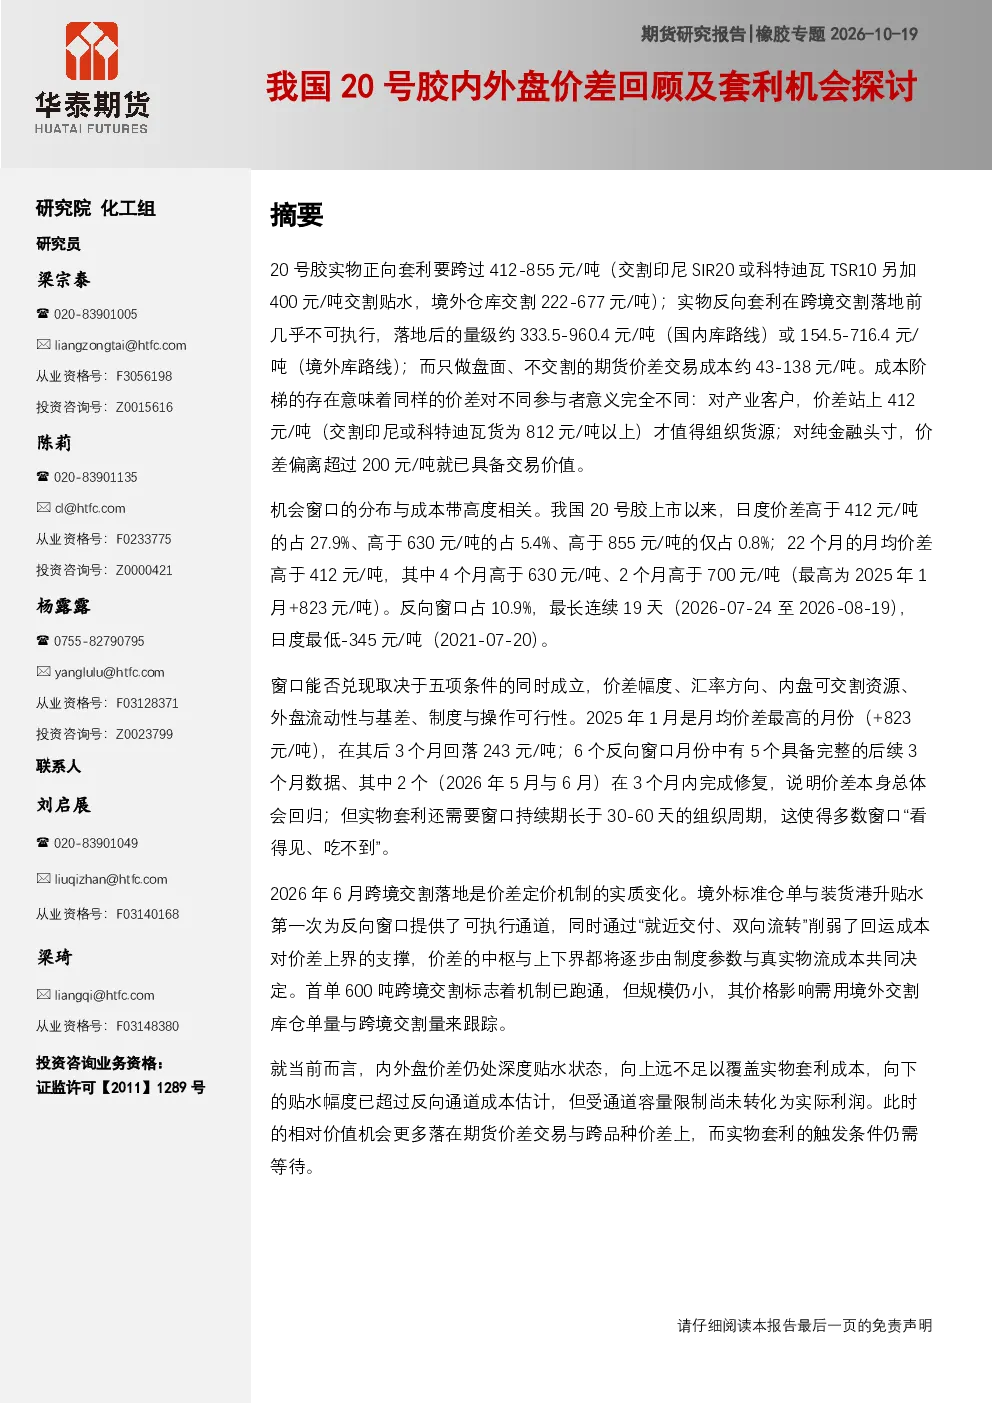
本报告回顾了我国20号胶内外盘价差,探讨了实物正向套利、实物反向套利、期货价差交易及期现与跨品种价差交易四条可执行路径。其中,实物正向套利成本带约412-855元/吨,实物反向套利成本带约333.5-960.4元/吨(国内库)或154.5-716.4元/吨(境外库),期货价差交易成本约43-138元/吨。价差受内盘价格、外盘价格和汇率影响,存在季节效应,4-5月为低点,1月和10月为高点。机会窗口稀少且集中,多数因持续期短无法执行。2026年6月跨境交割业务推出为反向套利提供通道,但规模仍小。当前价差处于深度贴水,实物套利触发条件仍需等待价差回升至412元/吨以上。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势受多种因素影响。价差定价机制变化,如2026年6月跨境交割业务推出,为反向套利提供可执行通道,削弱回运成本对价差上界的支撑。价差整体呈下降趋势但波动大,受内盘外盘价格和汇率影响。季节效应明显,4-5月低点,1月和10月高点。机会窗口稀少,多数因持续期短无法执行。期货价差交易与跨品种价差成为相对价值机会。实物套利需等待价差回升并配合保税仓单与库存维持低位。
报告重点分析了哪些方向?
报告重点分析了我国20号胶期货与新加坡交易所SGX SICOM TSR20期货的价差路径,包括实物正向套利(进口交割)、实物反向套利(出口交割)、期货价差交易(不交割)及期现与跨品种价差交易。详细梳理了各路径的成本带,如实物正向套利成本带约412-855元/吨,实物反向套利成本带约333.5-960.4元/吨(国内库)或154.5-716.4元/吨(境外库),期货价差交易成本约43-138元/吨。同时分析了价差影响因素、季节效应、机会窗口条件及跨境交割业务影响。
当前市场现状如何判断?
当前市场现状显示,我国20号胶内外盘价差处于深度贴水状态。价差向上不足以覆盖实物套利成本,向下已超过反向通道成本,但受通道容量限制尚未转化为实际利润。机会更多落在期货价差交易与跨品种价差上。实物套利触发条件仍需等待价差回到412元/吨以上(交割印尼SIR20或科特迪瓦TSR10则为812元/吨以上),并配合保税仓单与库存维持低位。价差整体呈下降趋势,波动大,受内盘外盘价格和汇率影响,季节效应明显。
这份报告有哪些风险提示?
本报告提示,价差机会窗口稀少且集中,多数因持续期短于组织实物的周期而无法执行。价差受内盘价格、外盘价格和汇率三因素影响,相对强弱是决定性因素。跨境交割业务推出虽为反向套利提供通道,但规模仍小,其影响需进一步跟踪。当前价差处于深度贴水,向上不足以覆盖实物套利成本,向下已超过反向通道成本,需警惕市场波动风险。实物套利需等待价差回升并配合保税仓单与库存维持低位,操作需谨慎评估可行性。