猜你想问
这份研报的核心内容是什么?
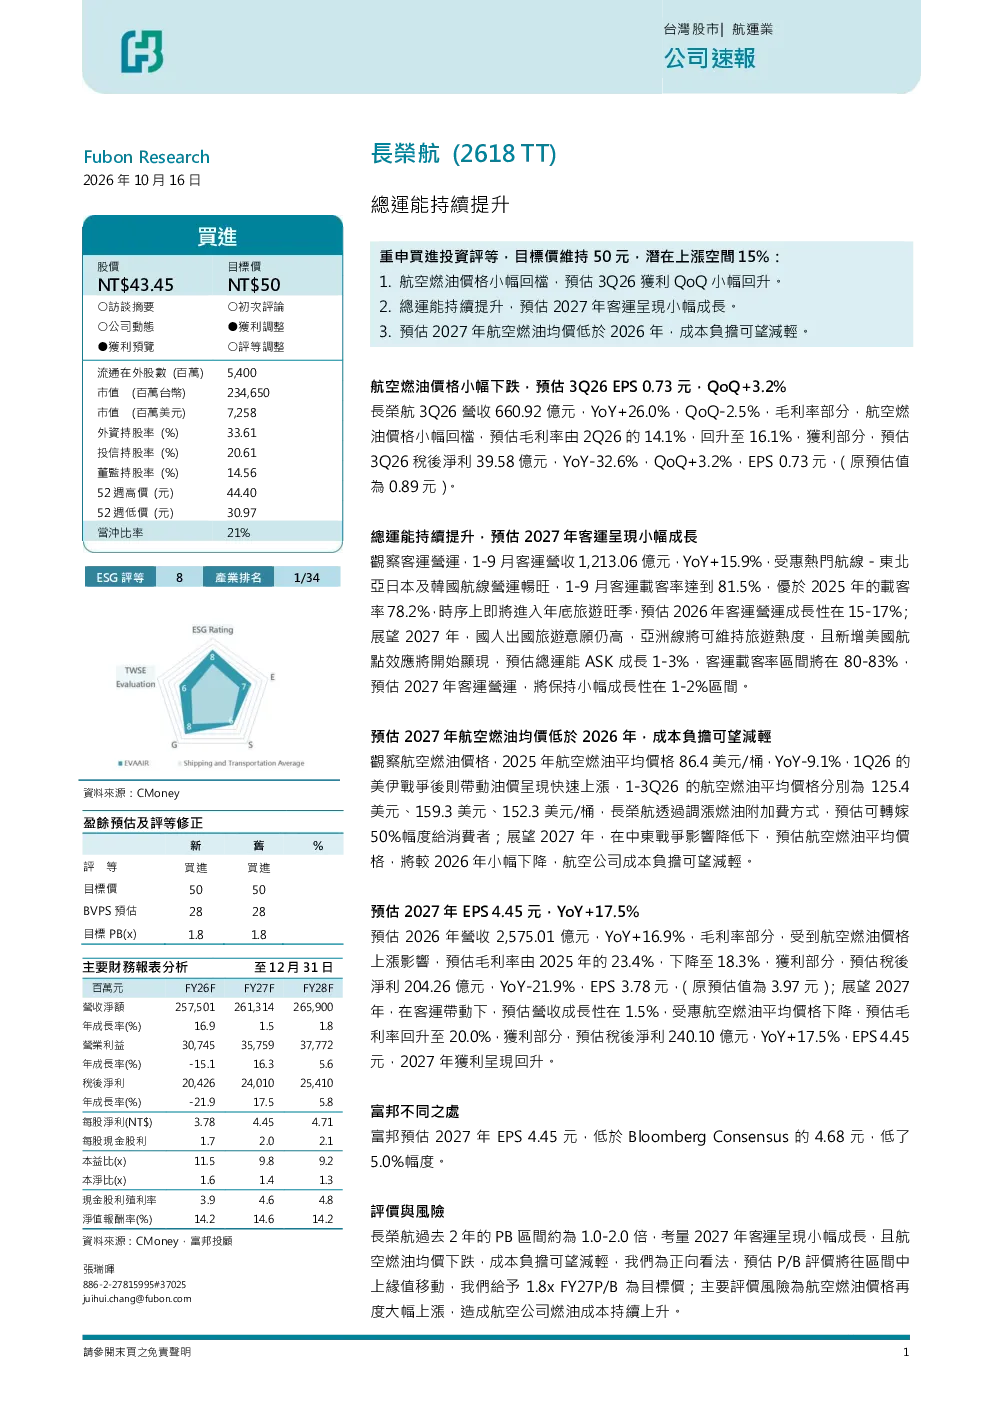
这份研报主要分析了2618长荣航的总运能持续提升情况,维持对其“買進”评级,目标价设定为50元。报告预计2026年每股淨利為3.78元,2027年提升至4.45元,年增长率为17.5%。2027年客運預計保持小幅成長性在1-2%區間,總運能ASK預計成長1-3%,客運載客率區間將在80-83%。此外,預計2027年航空燃油均價將低於2026年,減輕航空公司成本負擔。
航空行业的发展趋势如何?
航空行业发展趋势显示,2027年客運預計保持小幅成長性在1-2%區間,總運能ASK預計成長1-3%,客運載客率區間將在80-83%。航空燃油均價預計將低於2026年,這對航空公司的成本負擔有積極影響。然而,航空燃油價格再度大幅上漲仍是主要風險,可能造成航空公司燃油成本持續上升。
研报重点分析了哪些方向?
研報重點分析了2618長榮航的盈利預覽、運能提升情況、燃油成本以及ESG永續發展專區。盈利預覽方面,預計2026年每股淨利為3.78元,2027年提升至4.45元,年增长率为17.5%。運能提升方面,2027年客運預計保持小幅成長性在1-2%區間,總運能ASK預計成長1-3%。ESG方面,總分8/10,環境保護(E)評分8/10,社會責任(S)評分7/10,公司治理(G)評分6/10。
当前市场对航空行业的现状如何判断?
当前市場對航空行業的現狀判斷顯示,2026年第三季度營收660.92億元,YoY+26.0%,QoQ-2.5%;毛利率預計由2Q26的14.1%回升至16.1%;稅後淨利預計39.58億元,YoY-32.6%,QoQ+3.2%,EPS 0.73元。2026年全年營收預計2,575.01億元,YoY+16.9%;毛利率預計18.3%;稅後淨利預計204.26億元,YoY-21.9%,EPS 3.78元。2027年全年營收預計261.314億元,YoY+1.5%;毛利率預計20.0%;稅後淨利預計240.10億元,YoY+17.5%,EPS 4.45元。
研报提示了哪些主要风险?
研報提示的主要風險是航空燃油價格再度大幅上漲,這將造成航空公司燃油成本持續上升。此外,雖然預計2027年航空燃油均價將低於2026年,但燃油成本仍是航空公司需要關注的重要問題。其他風險因素可能包括市場需求變化、競爭加劇以及國際政治經濟環境的不確定性等。