猜你想问
EVMN的EVO756项目在特应性皮炎治疗中表现如何?
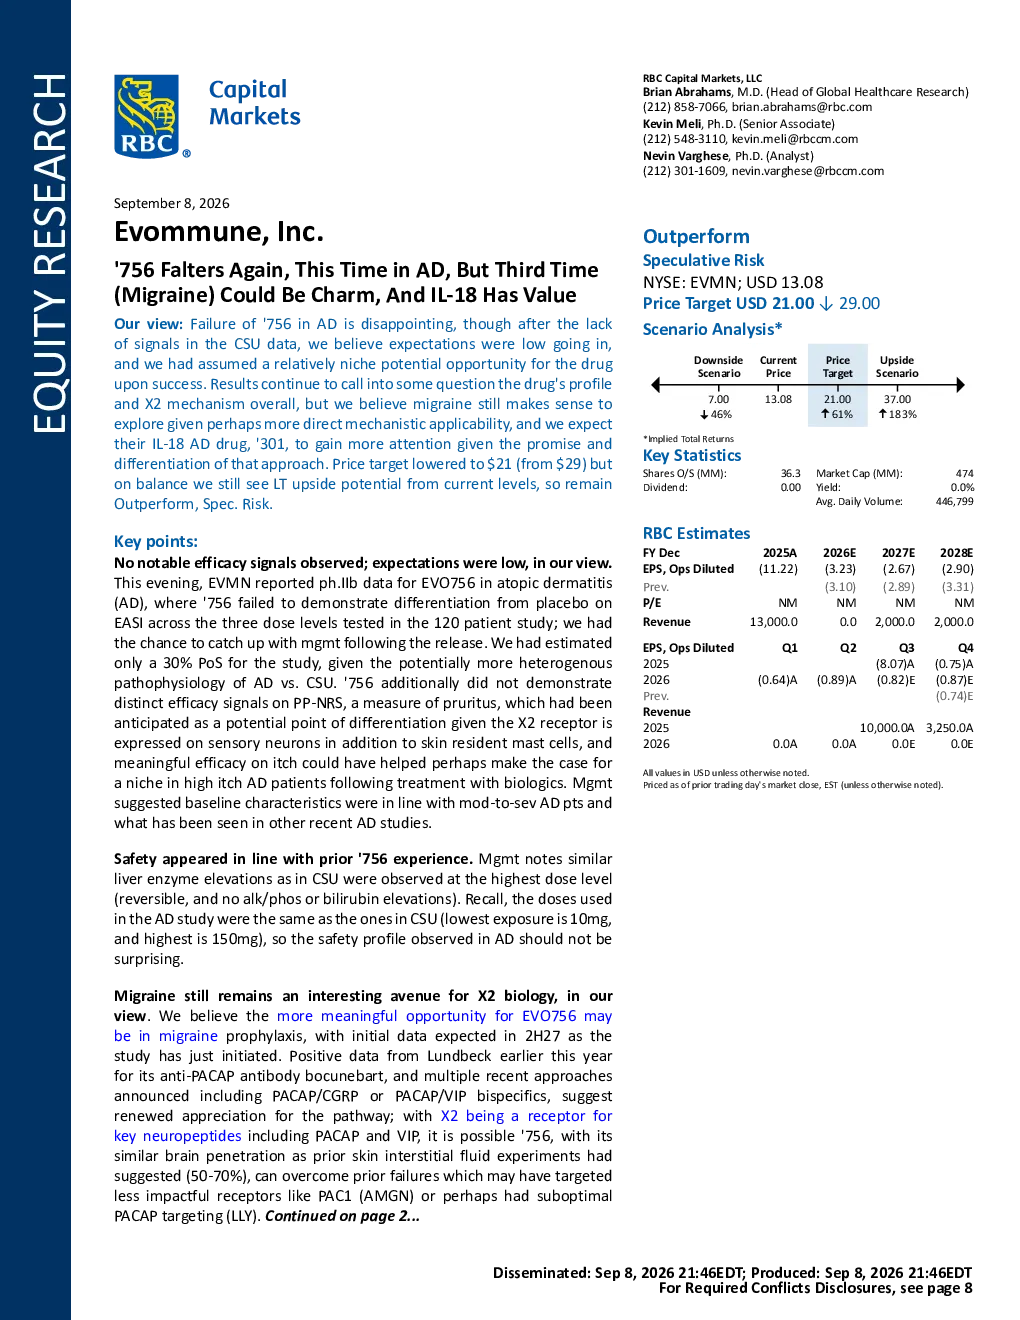
EVO756在特应性皮炎的IIb期临床研究中未能显示出与安慰剂在EASI评分上的差异,且在瘙痒度测量指标PP-NRS上也没有显示出独特的疗效信号。尽管如此,研报认为EVO756在偏头痛预防方面仍具有潜力,并预计其IL-18药物301将获得更多关注。EVO301是一种靶向IL-18的结合蛋白,用于治疗AD的可能性,并计划于2027年年中启动IIb期研究。
EVMN的研报对偏头痛治疗领域有何看法?
研报认为EVO756在偏头痛预防方面具有潜力,并指出X2靶点在偏头痛等高价值适应症中具有可行性,这可能代表一个7亿美元的机遇。近期PACAP轴数据提示其具有可行性,这可能为EVMN带来新的增长点。
EVMN研报中的重点分析方向是什么?
研报重点分析了EVO756在特应性皮炎和偏头痛中的疗效,以及IL-18药物301的潜力。研报还探讨了EVO756在CSU和AD中失败的潜在原因可能是基础疾病异质性,而非靶向验证不足。此外,研报还关注了EVO301在阿尔茨海默病中的潜在疗效。
当前EVMN的市场现状如何?
研报下调了EVMN的目标价至21美元(从29美元),但维持“增持”评级,特指风险。研报认为,EVO756在偏头痛中的疗效超出预期,和/或301在阿尔茨海默病中的疗效超出预期,以及医生和患者的热情超出预期推动市场接受度,以及在更多适应症中的成功,可能导致估值上调。
EVMN研报提示的主要风险有哪些?
研报给予EVMN“增持”、“投机风险”评级,并指出其主要风险包括出现意外的安全信号、临床试验未能证明足够的疗效、未能获得监管批准、未能成功商业化等。此外,EVMN目前并未将可持续性作为重点工作领域,但未来也将面临许多与整个行业相关的相同可持续发展议题,主要包括药品定价、药物可及性和负责任的产品营销。
你可能感兴趣
不锈钢日报:贸易战或迎转机,但不锈钢中线仍存压力
华泰期货2018-11-02
每周股票策略报告:英国硬脱欧或迎转机,中国出生人口萎缩,美国政府停摆仍陷僵局
西证国际证券2019-01-21
26年2季度美股13F追踪:盈利增长与估值匹配视角下科技板块或仍具较高配置价值
招银国际2026-08-20