猜你想问
Truist金融三季度业绩表现如何?
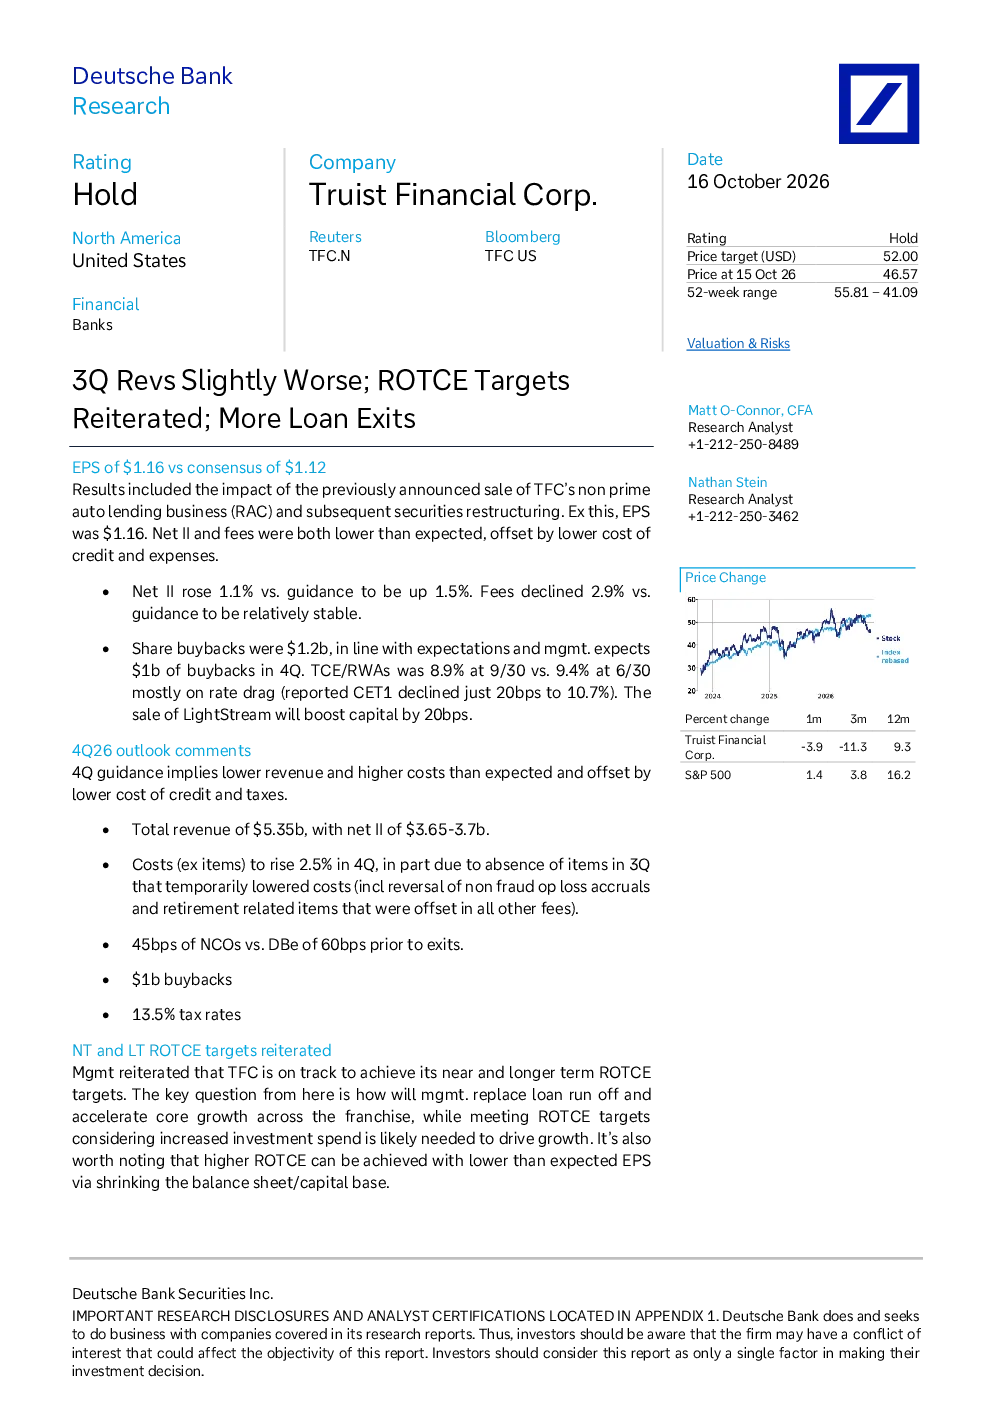
Truist金融第三季度收入略有下滑,但净利润II环比增长1.1%,费用环比下降2.9%。每股收益为1.16美元,高于市场预期1.12美元。这些结果受到非优质汽车贷款业务(RAC)出售及其后续证券重组的影响。公司通过出售非核心贷款组合,正积极调整其业务结构,以提升资本充足率和盈利能力。
银行业贷款退出趋势如何?
银行业正进行广泛的贷款退出战略审视,预计将退出/清算超过300亿美元的贷款,约占其贷款总额的10%。Truist金融已宣布出售约200亿美元的贷款,包括RV/ Marine 40亿美元,RAC 70亿美元,LightStream 80亿美元,以及后续每季度1亿美元的优质汽车贷款。这些退出措施旨在优化资产负债表,提升资本充足率和盈利能力。
报告对Truist金融未来增长有何分析?
报告指出,Truist金融面临替代贷款流失并加速业务组合核心增长挑战。管理层重申正按计划实现其短期和中长期ROCE目标,但可能需要增加投资支出才能推动增长。通过缩减资产负债表/资本基础,即使每股收益低于预期,也能实现更高的ROCE。公司正积极寻求新的增长点,同时保持财务稳健。
当前银行业市场状况如何?
当前银行业市场面临重组和业务调整,部分银行通过出售非核心贷款业务优化资本结构。资本充足率方面,Truist金融9月30日风险加权资产/资本充足率(TCE)为8.9%,较6月30日的9.4%有所下降,主要受利率拖累影响。但整体仍保持稳健,部分银行通过股票回购和成本控制措施提升盈利能力。
投资Truist金融需注意哪些风险?
投资Truist金融需关注贷款退出带来的业务结构变化风险,以及可能需要增加的投资支出以推动增长的压力。此外,利率变化可能影响资本充足率,需持续关注公司ROCE目标的实现进度。虽然公司通过出售非核心资产提升资本充足率,但贷款组合的持续优化和盈利能力的稳定增长仍面临不确定性。
你可能感兴趣
Truist金融2026Q2初评:核心PPNR超预期6美分,费收与支出双超
花旗2026-07-17
2023Q3业绩点评:三季度营收大超预期,高质量发展首要目标
东吴证券2023-11-30
公司信息更新报告:三季度营收大超预期,金融IT龙头大有可为
信息技术开源证券2021-10-29
常熟银行2022年中报点评:营收结构及信用类贷款占比提升幅度超出预期
国泰君安证券2022-08-15
2013Q1季报点评:业绩符合预期,朝“十年十倍”营收目标迈进
文化传媒民生证券2013-04-25
营收利润符合预期,25年目标锚定高个位数
食品饮料中邮证券2025-04-14
业绩符合预期,25年营收目标稳中求进
食品饮料中邮证券2025-04-29
【台积电23Q2法说会】23年营收目标下调7%,系中日需求低于预期—
未知机构2023-07-20