猜你想问
这份电力设备行业周报的核心内容是什么?
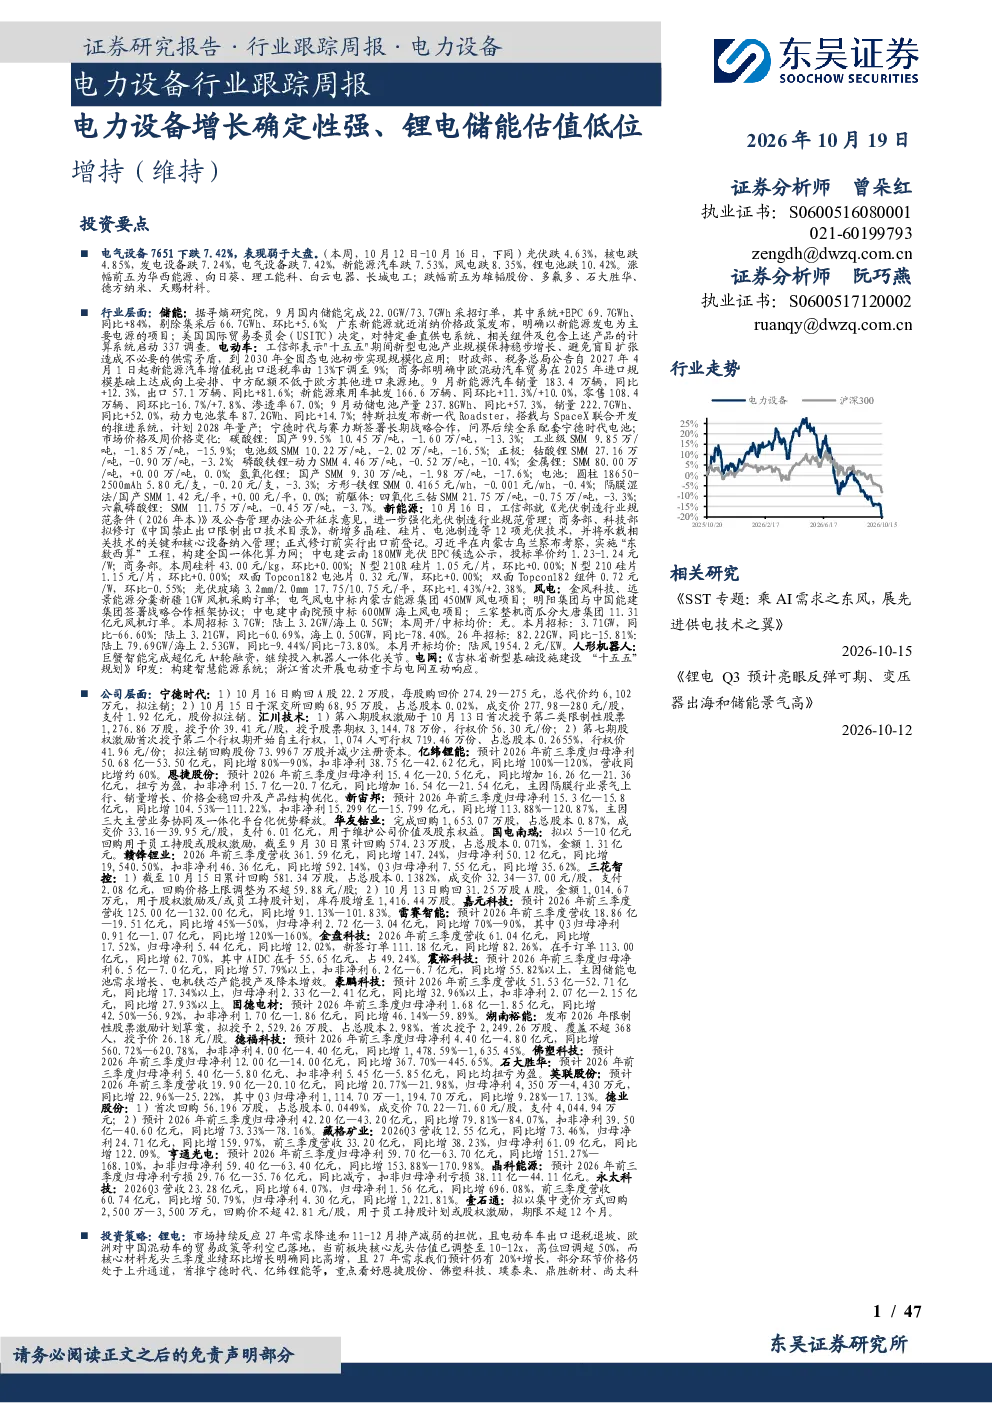
本报告跟踪分析了电力设备行业的整体表现,重点聚焦锂电和储能板块。报告指出电气设备板块本周下跌7.42%,主要子行业如光伏、核电、发电设备、新能源汽车、风电、锂电池等均出现下跌。储能行业方面,9月国内储能订单同比增长显著,系统+EPC部分增长84%,全球储能装机预计2026年增长60%以上,2027-2030年复合增长20-40%。新能源汽车行业9月销量同比增长12.3%,出口增长81.6%,乘用车渗透率达67.0%。光伏行业8月新增装机同比增长54.89%,但1-8月累计装机同比下降57.70%。风电行业本周招标3.7GW,但26年国内招标同比下降。人形机器人&工控板块制造业PMI环比上升,机器人、机床产量数据向好,远期市场空间超15万亿元。电网设备龙头防御性好,特高压项目规划推动电网投资增长。
报告对储能行业的发展趋势有何分析?
报告分析认为,储能行业呈现积极发展趋势。国内市场方面,9月储能订单同比增长显著,系统+EPC部分增长84%,广东发布新能源就近消纳价格政策,美国启动337调查。国际市场方面,美国、德国、澳大利亚储能装机保持增长,欧洲市场潜力大。招标情况显示,9月国内大储EPC招标/中标容量同比增长,9月并网容量同比增长。投资建议方面,预计全球储能装机2026年增长60%以上,2027-2030年复合增长20-40%,看好大储、工商储、户储龙头。
报告重点分析了哪些电力设备行业方向?
报告重点分析了多个电力设备行业方向。储能行业方面,关注国内订单增长、国际市场表现、招标及并网数据,看好大储、工商储、户储龙头。新能源汽车行业,关注销量增长(9月同比增长12.3%)、出口(同比增长81.6%)、乘用车渗透率(67.0%),推荐电池龙头和材料龙头。光伏行业,关注需求(8月新增装机同比增长54.89%)、价格维稳,建议关注需求下滑情况。风电行业,关注招标情况(本周3.7GW)及未来增长预期。人形机器人&工控板块,关注制造业PMI及产量数据向好,推荐量产进度快的海外龙头链和各环节优质标的。电网设备,关注特高压项目规划和龙头防御性,推荐特高压、电网设备龙头。
当前电力设备行业的市场现状如何?
当前电力设备行业市场现状呈现分化态势。电气设备板块整体表现弱于大盘,本周下跌7.42%,主要子行业如光伏、核电、发电设备、新能源汽车、风电、锂电池等均出现下跌。储能行业订单增长显著,9月国内完成22.0GW/73.7GWh采招订单,系统+EPC部分同比增长84%。新能源汽车行业销量和出口均保持增长,9月销量183.4万辆同比增长12.3%,出口57.1万辆同比增长81.6%。光伏行业需求明显偏弱,8月新增装机同比增长54.89%,但1-8月累计装机同比下降57.70%。风电行业本周招标3.7GW,但26年国内招标同比下降。人形机器人&工控板块制造业PMI环比上升,机器人、机床产量数据向好。
报告提示了哪些投资风险?
报告提示了几个投资风险点。首先,投资增速可能下滑,部分行业如光伏需求明显偏弱,价格低迷,26年需求首次下滑。其次,政策不及市场预期可能影响行业表现,例如储能行业受政策支持影响较大。最后,价格竞争可能超市场预期,特别是在锂电、光伏等行业,技术迭代和市场竞争可能加剧价格压力。这些风险需关注,但报告未对具体投资时机或涨跌做出判断。