猜你想问
这份研报主要分析了什么内容?
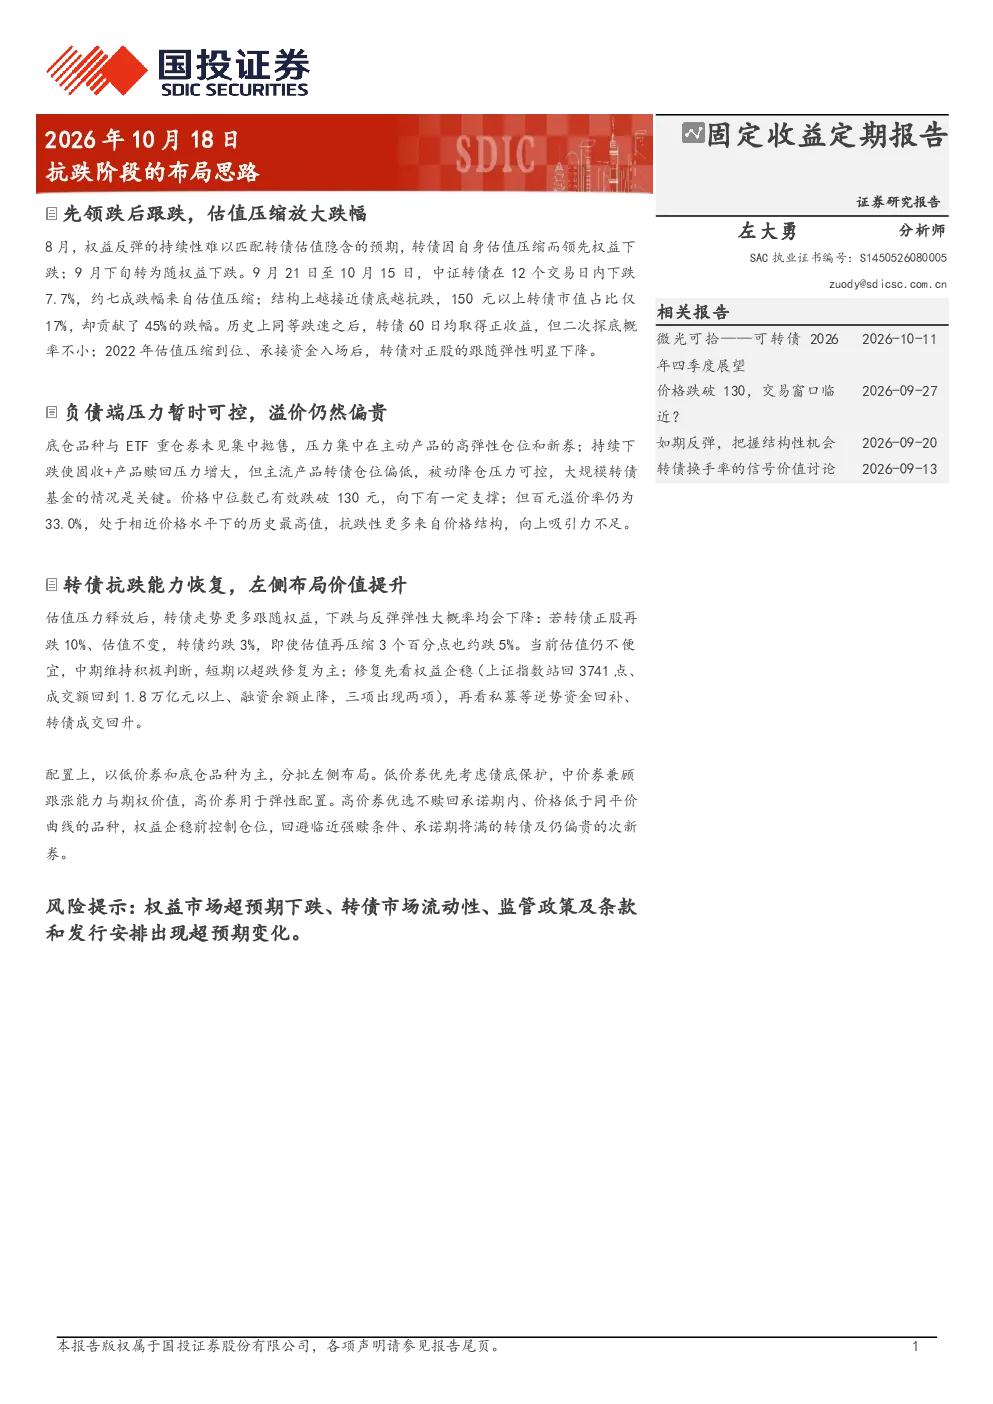
这份研报主要分析了转债在急跌阶段的节奏和结构特征,包括两轮下跌的原因、跌幅构成、历史表现以及价格分层和个券归因。同时,还观察了转债的资金面和估值水位变化,并提出了相应的策略思路和转债选择配置建议。
转债赛道未来发展趋势如何?
转债赛道未来发展趋势方面,研报指出转债抗跌能力正在恢复,适合作为权益左侧布局的低弹性工具。随着估值压力释放,转债对权益的跟随弹性有望下降。存量收缩是估值中枢抬升的重要背景,估值进一步压缩的空间相对有限。
研报重点分析了哪些方向?
研报重点分析了转债的调整节奏、跌幅构成、结构特征、资金面、估值水位以及策略思路和转债选择。其中,特别关注了价格分层对转债抗跌性的影响,以及不同价格区间转债的配置思路。
当前转债市场现状如何?
当前转债市场现状方面,价格中位数已有效跌破130元,市场呈现缩量下跌特征。压力主要集中在主动产品的高弹性仓位和新上市转债。高平价端回落最充分,但整体仍不便宜,百元溢价率处于历史高位。
研报提示了哪些风险?
研报提示的主要风险包括权益市场超预期下跌、监管政策变化以及条款和发行安排的超预期变化。此外,还需关注固收+产品的赎回压力,以及转债成交能否回归正常水平等风险因素。
你可能感兴趣
招商策略 周日论策市场高波动阶段的配置思路
未知机构2026-10-18
基金行业2020年1月月报:长期配置思路不变,短期关注债券阶段行情的提前
财富证券2020-02-05
几个关注点梳理(反腐下的五个阶段四个思路、减重标的梳理、医药资产最新估值表、近期其他热点)
医药生物国盛证券2023-08-14
盘面表现较为抗跌,短期震荡思路对待
冠通期货2024-05-28
沪铝表现抗跌 仍维持谨慎偏多思路
瑞达期货2017-01-17
沪铅日评:沪铅依旧抗跌,维持偏多思路
上海中期期货2013-10-16
金抗跌银破位 均以短线思路对待
倍特期货2016-02-29
聚烯烃日报:烯烃表现抗跌,阶段底部或现
国都期货2018-12-27
豆类周报:实际题材有限,但阶段内仍抗跌
方正中期期货2016-06-20