猜你想问
这份研报的核心内容是什么?
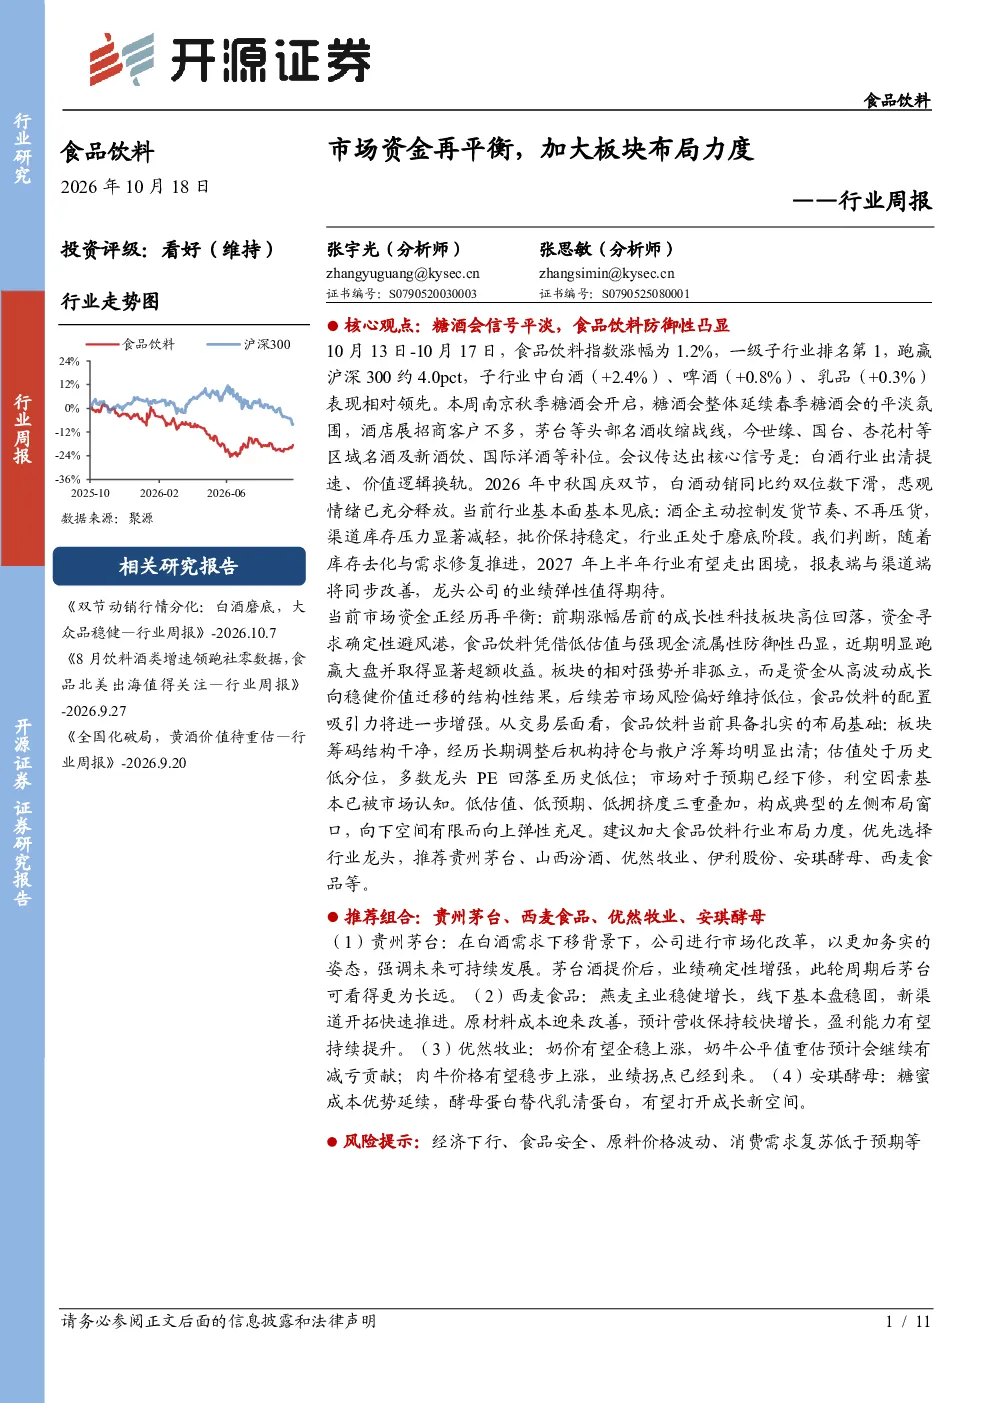
研报指出糖酒会信号平淡,食品饮料行业防御性凸显。本周食品饮料指数上涨1.2%,跑赢沪深300约4.0pct,白酒、啤酒、乳品表现相对领先。南京秋季糖酒会显示白酒行业出清提速、价值逻辑换轨,茅台等头部名酒收缩战线,区域名酒及新酒饮、国际洋酒补位。白酒行业基本面已见底,酒企主动控货,渠道库存压力减轻,批价稳定,处于磨底阶段。预计2027年上半年行业有望走出困境,龙头公司业绩弹性值得期待。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势显示行业出清提速、价值逻辑换轨。头部名酒收缩战线,区域名酒及新酒饮、国际洋酒补位,反映白酒行业竞争格局变化。行业基本面已见底,酒企主动控货,渠道库存压力减轻,批价稳定,处于磨底阶段。预计2027年上半年行业有望走出困境,龙头公司业绩弹性值得期待。市场资金从高波动成长向稳健价值迁移,食品饮料凭借低估值与强现金流属性防御性凸显。
研报重点分析了哪些方向?
研报重点分析了食品饮料行业防御性凸显的原因和表现。通过分析糖酒会信号、行业指数表现、白酒行业基本面变化、上游原料价格波动等数据,指出食品饮料板块凭借低估值与强现金流属性跑赢大盘并取得显著超额收益。板块筹码结构干净,机构持仓与散户浮筹均明显出清;估值处于历史低分位,多数龙头PE回落至历史低位;市场对于预期已经下修,利空因素基本已被市场认知。
当前市场对食品饮料行业的判断是什么?
当前市场对食品饮料行业的判断是行业防御性凸显,具备左侧布局窗口机会。市场资金从高波动成长向稳健价值迁移,食品饮料凭借低估值与强现金流属性取得显著超额收益。板块筹码结构干净,机构持仓与散户浮筹均明显出清;估值处于历史低分位,多数龙头PE回落至历史低位;市场对于预期已经下修,利空因素基本已被市场认知。低估值、低预期、低拥挤度三重叠加,构成典型的左侧布局窗口,向下空间有限而向上弹性充足。
研报提示了哪些风险?
研报提示了食品饮料行业面临的风险,包括经济下行压力、食品安全问题、上游原料价格波动以及消费需求复苏低于预期等。经济下行可能影响消费需求,食品安全问题可能引发消费者信心波动,上游原料价格波动可能增加企业成本压力,消费需求复苏低于预期可能延缓行业回暖进程。这些因素需持续关注,以评估行业未来发展趋势和投资机会。