猜你想问
Gemini4Argon全球上线有哪些技术特点?
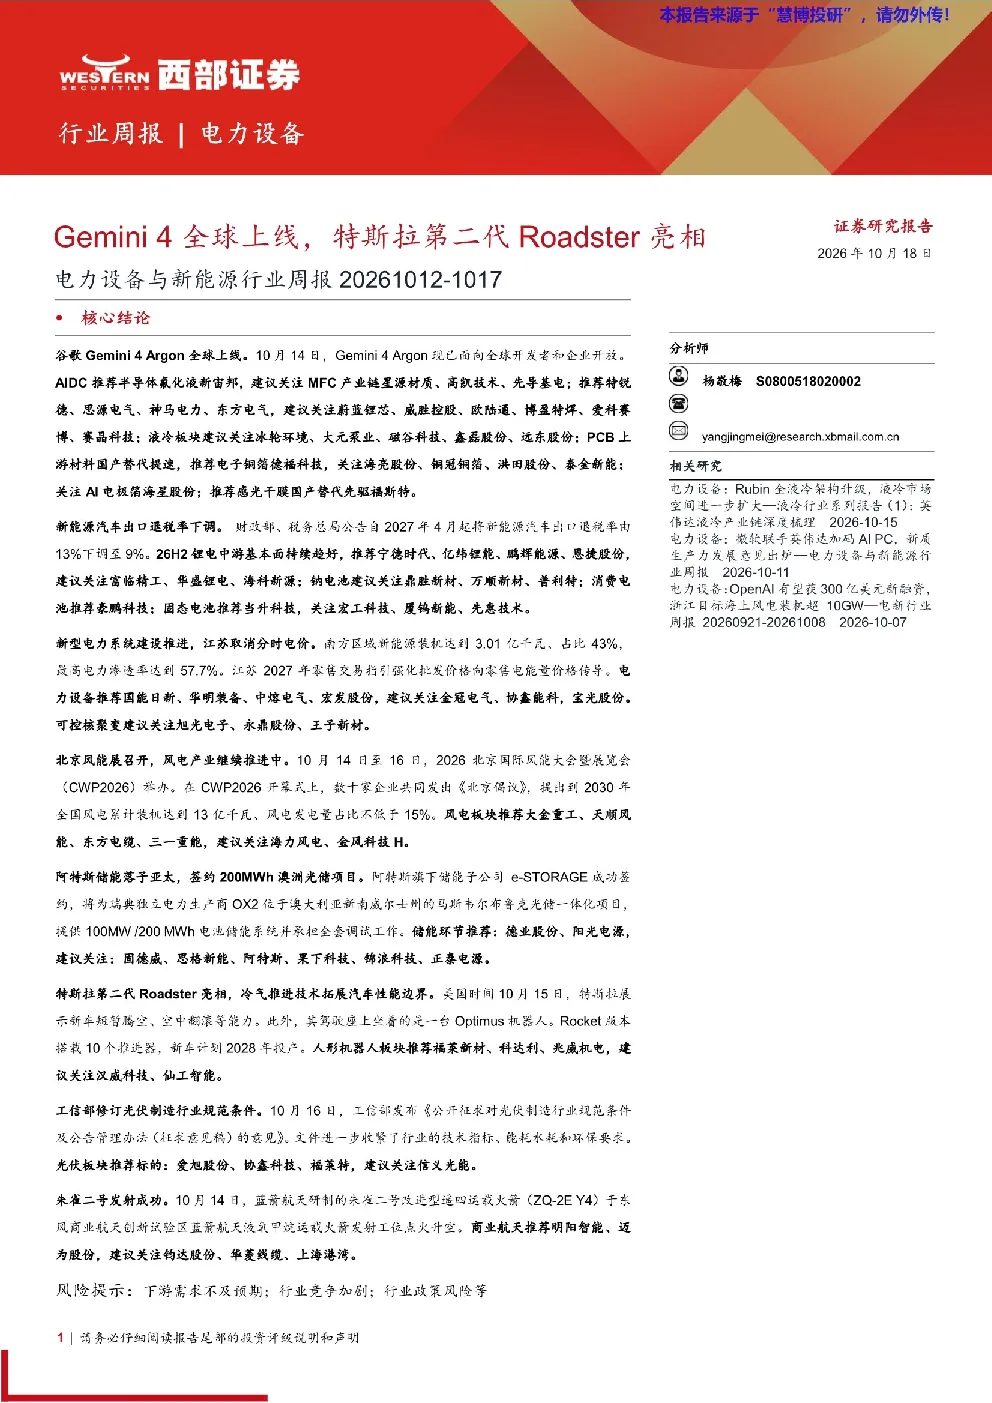
Gemini4Argon是谷歌推出的新一代AI模型,于10月14日面向全球开发者和企业开放。该模型擅长处理复杂任务,在多个领域基准测试中表现优异,特别是在自然语言理解、代码生成和推理能力方面具有显著优势。其采用了先进的深度学习架构和大规模数据训练,能够更高效地完成多轮对话、知识整合和创造性任务。对于电力设备与新能源行业而言,Gemini4Argon可应用于智能电网管理、设备故障预测、能源优化调度等场景,提升行业智能化水平。
第二代Roadster的技术创新点是什么?
特斯拉第二代Roadster于10月15日亮相,计划2028年量产。其最突出的技术创新是采用了冷气推进技术,相比传统电动驱动系统,能量密度更高,续航里程和加速性能大幅提升。此外,第二代Roadster具备短暂腾空和空中翻滚等特殊能力,这得益于其先进的悬挂系统和动力控制系统。这些技术不仅提升了车辆的性能表现,也为未来电动汽车的设计理念提供了新思路,可能推动整个汽车行业在动力系统和操控技术方面进行革新。
新能源行业近期发展趋势如何?
近期新能源行业呈现多元化发展趋势。一方面,南方区域新能源装机量突破3亿千瓦,新型电力系统建设加速,电网补强和灵活调节需求日益增强。另一方面,光伏制造行业规范条件迎来修订,工信部发布《光伏制造行业规范条件(2026年本)》征求意见稿,旨在通过收紧技术指标、能耗水耗和环保要求,推动行业高质量发展。同时,风电产业也持续推进,CWP2026提出到2030年全国风电累计装机达到13亿千瓦,发电量占比不低于15%。这些动态表明新能源行业正从高速增长转向高质量发展阶段。
本周电力设备行业市场表现如何?
本周电力设备行业市场表现整体承压。中信电力设备指数下跌5.91%,创业板指数下跌8.90%,上证综指下跌2.56%。具体来看,锂电中游基本面持续趋好,锂盐和动力电池价格环比下降,显示供需关系有所改善。但光伏产业链价格涨跌互现,硅料、硅片价格持平,电池片价格上涨,组件价格下降,光伏玻璃价格上涨,反映出产业链各环节价格波动较大。这种市场表现可能与宏观经济环境、行业竞争格局以及政策预期变化有关,需要持续关注市场情绪和基本面变化。
本报告提示哪些投资风险?
本报告提示的主要投资风险包括:下游需求不及预期可能影响行业增长,尤其在新能源汽车出口退税率下调至9%后,海外市场需求变化可能对相关企业业绩造成压力;行业竞争加剧风险,随着技术进步和资本涌入,电力设备与新能源行业龙头企业面临更激烈的竞争,市场份额可能被进一步瓜分;政策风险不容忽视,江苏取消分时电价、新型电力系统建设等政策调整可能对行业格局产生深远影响,投资者需密切关注政策动向,及时调整投资策略。