猜你想问
2026年9月金融数据报告核心内容是什么?
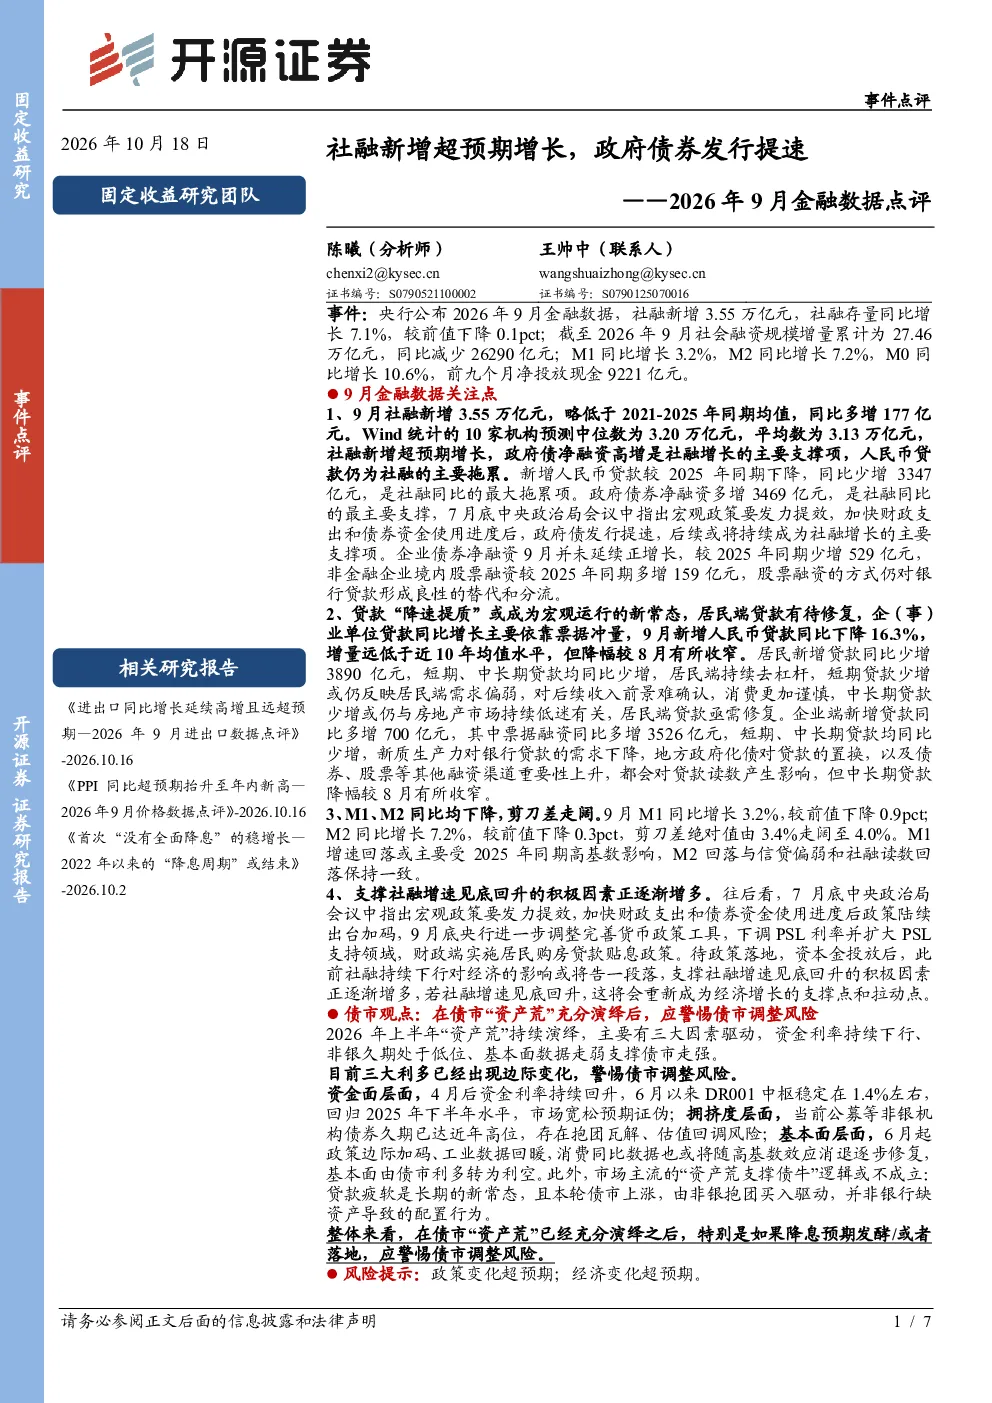
2026年9月金融数据显示,社会融资规模新增3.55万亿元,略低于2021-2025年同期均值,但同比多增177亿元,实现超预期增长。政府债券净融资多增3469亿元,成为社融增长的主要支撑,而人民币贷款同比少增3347亿元,是社融同比的最大拖累项。M1同比增长3.2%,M2同比增长7.2%,剪刀差走阔,M1增速回落受高基数影响,M2回落与信贷偏弱和社融读数回落一致。
报告对金融行业发展趋势有何分析?
报告指出,政府债券发行提速成为社融增长的主要支撑,后续或持续发挥重要作用。人民币贷款新增同比下降16.3%,居民端贷款持续去杠杆,企业端贷款主要依靠票据冲量,中长期贷款降幅收窄。企业债券净融资同比少增,股票融资对银行贷款形成替代分流。M1与M2增速差异扩大,反映经济活力与流动性预期变化,需关注其对金融市场配置的影响。
报告重点分析了哪些方向?
报告重点分析了社融结构变化,特别是政府债券对社融增长的支撑作用,以及人民币贷款同比少增的原因。居民和企业贷款行为变化、票据融资的短期冲量效应、中长期贷款降幅收窄的趋势均被详细剖析。此外,报告还分析了货币供应情况,M1与M2增速差异扩大反映的宏观背景,以及政策发力对金融数据的支撑作用。
当前金融市场现状如何判断?
当前金融市场现状表现为社融增速见底回升,但结构分化明显。政府债券净融资大幅增加,推动社融整体超预期,但人民币贷款同比减少拖累整体增速。M1增速回落受高基数影响,M2增速放缓与信贷偏弱和社融读数回落一致。资金利率回升、非银久期高位、基本面走强等因素提示债市调整风险,需关注非银抱团对债市上涨的驱动逻辑。
研报提示了哪些风险?
研报提示的主要风险包括政策变化超预期和经济变化超预期。政策层面,宏观政策发力提效的效果可能不及预期,财政和货币政策加码的力度与节奏存在不确定性。经济层面,居民端贷款持续去杠杆可能影响消费复苏,企业端贷款主要依靠票据冲量难以持续,需关注经济内生动力恢复的进程。这些因素可能对金融数据和经济走势产生重要影响。