猜你想问
台玻T-glass需求强劲,积极扩张产能研报核心内容是什么?
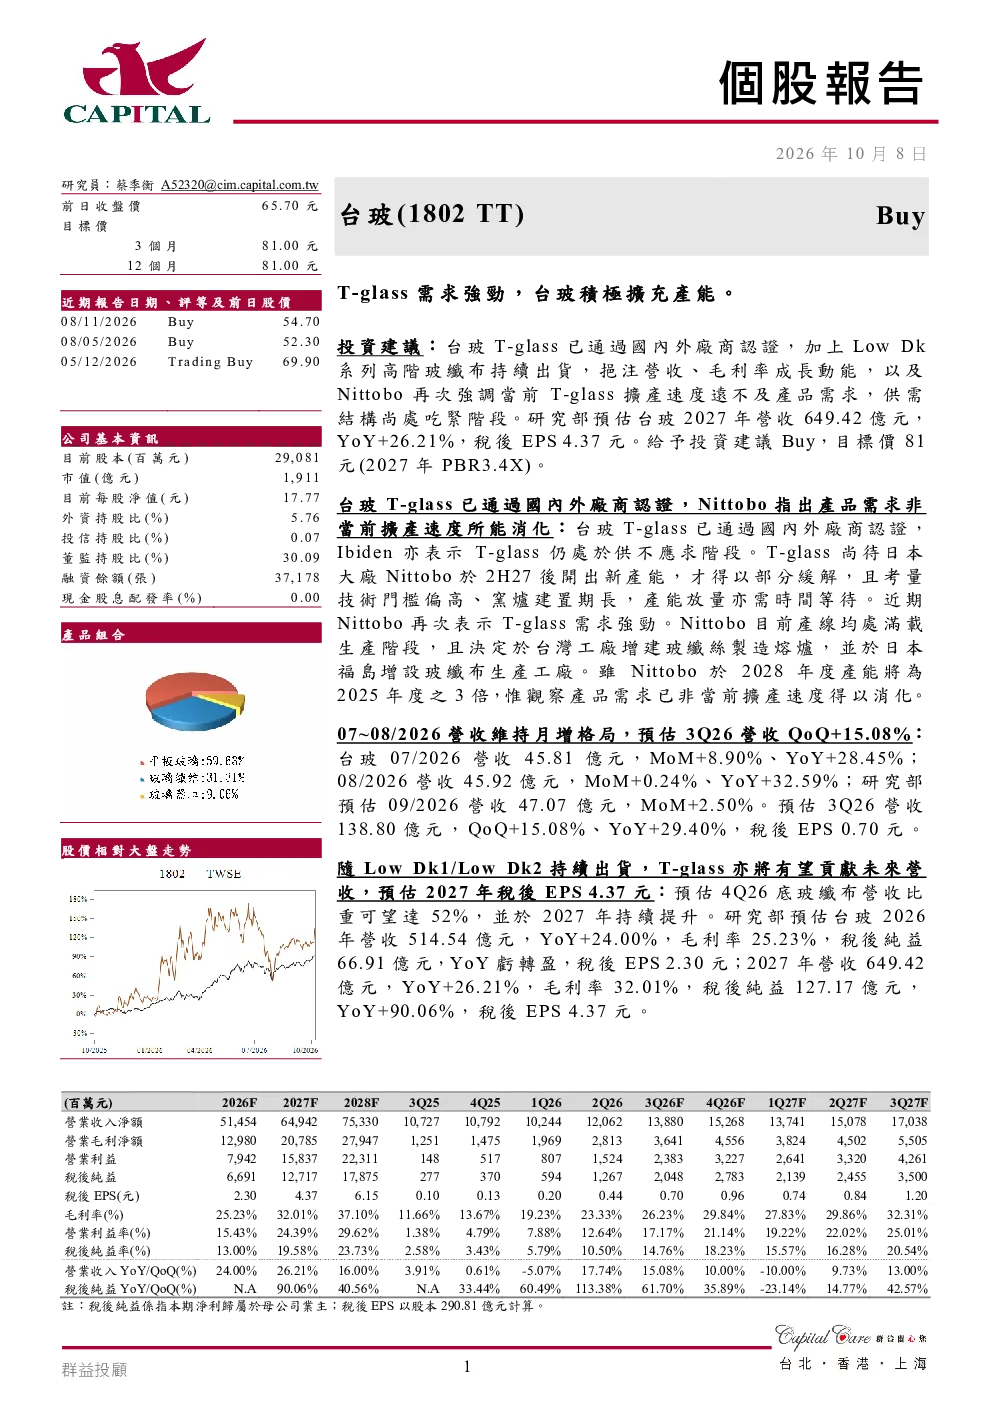
台玻T-glass已通过国内外厂商认证,加上Low Dk系列高阶玻纤布持续出货,挹注营收、毛利率成长动能,以及Nittobo再次强调当前T-glass扩产速度远不及产品需求,供需结构尚处吃紧阶段。研究部预估台玻2027年营收649.42亿元,YoY+26.21%,税后EPS 4.37元。给予投资建议Buy,目标价81元(2027年PBR3.4X)。
T-glass赛道行业发展趋势如何?
T-glass产品需求强劲,扩产速度远不及市场需求,供需结构尚处吃紧阶段。日本大厂Nittobo计划于2H27后开出新产能,但技术门槛高、窑炉建设期长,产能放量仍需时间。台玻已通过国内外厂商认证,Low Dk系列高阶玻纤布持续出货,未来T-glass有望贡献营收增长。预计2027年税后EPS4.37元,但扩产需持续投入资本支出。
研报重点分析了台玻的哪些方面?
研报重点分析了台玻T-glass通过国内外厂商认证、Low Dk系列高阶玻纤布持续出货对营收和毛利率的成长动能,以及Nittobo强调的供需结构吃紧。同时分析了台玻扩产计划,包括新增资本支出22.42亿元扩建窑炉及冷修案,以及2026年再增加20亿元资本支出用于扩充Low Dk、T-glass产能。预估2027年营收649.42亿元,YoY+26.21%,税后EPS 4.37元。
当前T-glass市场现状如何?
当前T-glass市场供需结构尚处吃紧阶段,产品需求强劲但扩产速度跟不上。台玻T-glass已通过国内外厂商认证,Low Dk系列高阶玻纤布持续出货,但Nittobo产线均处满载生产阶段,其台湾工厂增建熔炉、日本福岛增设玻纤布生产工厂仍需时间。预估4Q26底玻纤布营收比重可望达52%,超越平板玻璃及玻璃器皿合计48%,并于2027年持续提升。
研报提示了哪些风险?
研报提示扩产需持续投入资本支出,技术门槛高、窑炉建设期长可能导致产能放量不及预期。Nittobo虽计划于2028年度产能为2025年度之3倍,但当前产品需求已非当前扩产速度得以消化。此外,高阶玻纤布扩产计划共分三期,第三期投资计划预计2027年完工,需关注项目进度和执行风险。