猜你想问
这份研报的核心内容是什么?
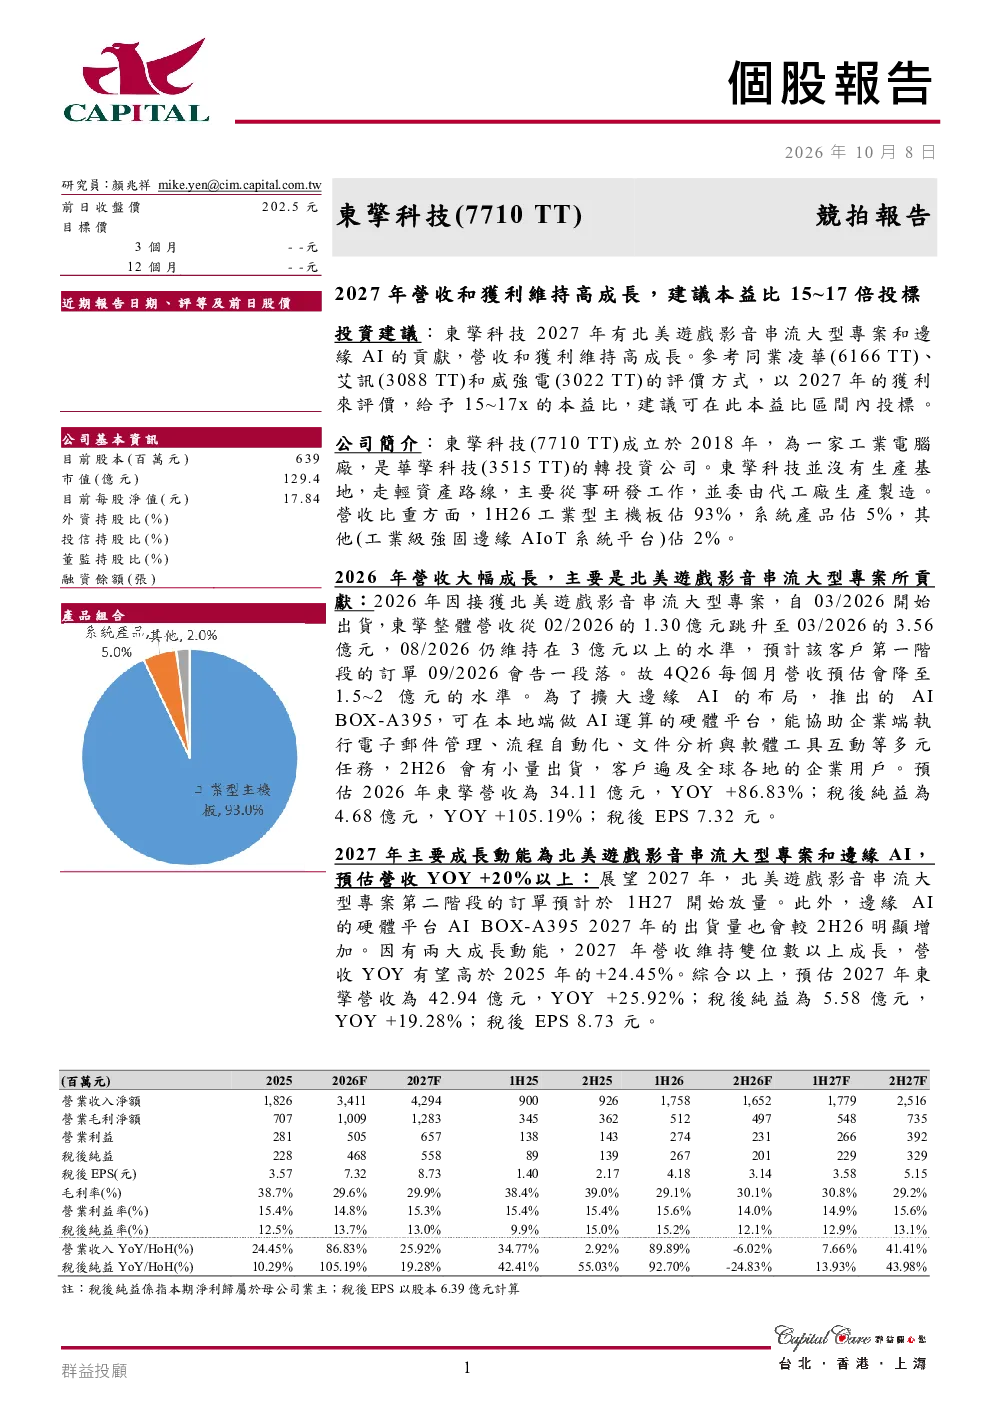
这份研报主要分析了东擎科技2026年的业绩表现和2027年的展望。2026年,东擎科技营收大幅增长主要得益于北美游戏影音串流大型项目,预计2026年营收达34.11亿元,同比增长86.83%;税后纯益为4.68亿元,同比增长105.19%。2027年,公司预计营收将增长25.92%至42.94亿元,税后纯益增长19.28%至5.58亿元。研报还建议投资者以15~17倍本益比进行估值。
工业电脑设计行业的发展趋势如何?
工业电脑设计行业正朝着智能化、边缘化和轻资产化方向发展。随着工业4.0和智能制造的推进,对高性能、低功耗、高可靠性的工业电脑需求持续增长。边缘计算的发展进一步推动了工业级强固边缘AIoT系统的需求。轻资产模式成为行业趋势,企业通过代工生产降低成本,提高灵活性。东擎科技作为行业参与者,其产品以工业型主机板为主,并积极布局边缘AIoT领域,符合行业发展趋势。
研报重点分析了东擎科技的哪些方面?
研报重点分析了东擎科技的业务结构、业绩表现和未来展望。业务结构方面,东擎科技以工业型主机板为主营业务,占营收93%,同时布局系统产品和工业级强固边缘AIoT系统平台。业绩表现方面,2026年营收和利润均实现高速增长,主要动力来自北美游戏影音串流项目。未来展望方面,研报预计2027年公司营收和利润将保持稳定增长,主要增长动力来自北美项目第二阶段订单和AI BOX-A395出货量增加。
当前市场对东擎科技的评价如何?
当前市场对东擎科技的评价较为积极。公司2026年业绩超预期,营收和利润大幅增长,展示了较强的市场竞争力。公司在工业电脑领域拥有稳定的客户基础和较高的毛利率水平,同时积极布局高增长潜力的边缘AIoT市场。ESG方面,公司已采取多项节能环保措施,符合可持续发展要求。综合来看,东擎科技在工业电脑和边缘计算领域具备良好的发展前景。
投资东擎科技需要注意哪些风险?
投资东擎科技需关注以下风险:首先,公司业绩高度依赖少数大客户,如北美游戏影音串流项目,若项目进度或合作模式发生变化,可能对公司业绩产生较大影响。其次,市场竞争激烈,工业电脑和边缘计算领域存在众多竞争对手,公司需持续提升产品竞争力。再次,公司毛利率相对不稳定,系统产品毛利率低于平均水平,需关注成本控制能力。最后,全球供应链波动和地缘政治风险也可能对公司业务产生影响。