猜你想问
这份研报的核心内容是什么?
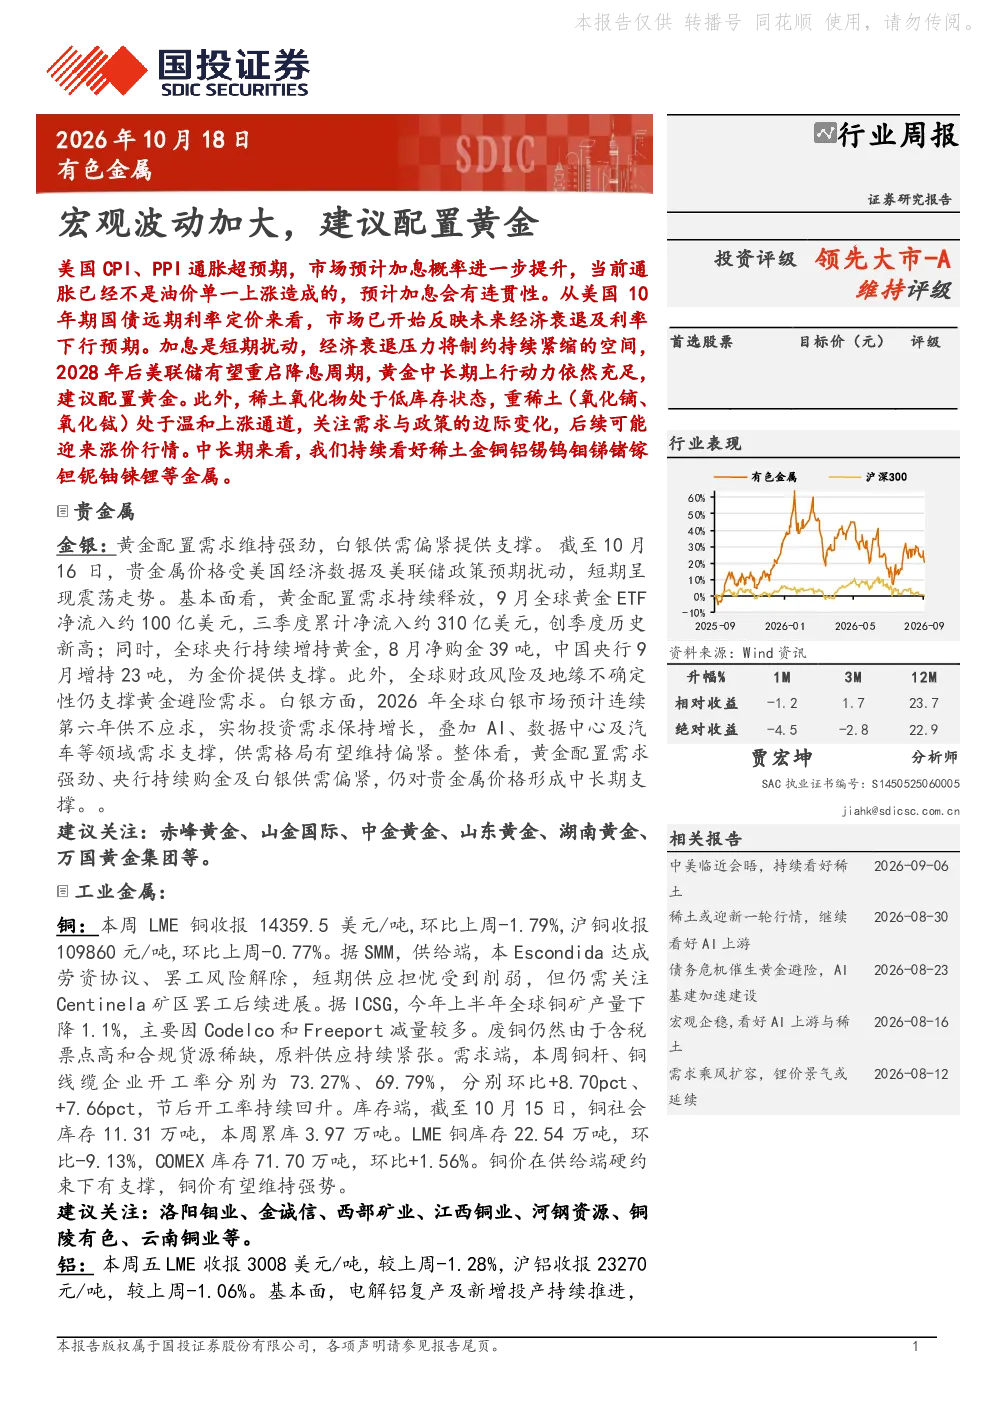
本报告分析有色金属行业宏观波动影响,重点指出美国通胀推动加息预期,但经济衰退压力将制约紧缩空间,预计2028年后美联储重启降息周期,黄金中长期上行动力充足,建议配置黄金。同时关注白银供需偏紧、铜供给端硬约束、铝需求端旺盛、锡供需偏紧、镍库存高位、锂供给宽松但需求仍高、稀土重稀土价格上涨及人形机器人需求等关键点。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现分化,贵金属方面,黄金受益于配置需求强劲及央行购金,白银因供需偏紧提供价格支撑。工业金属方面,铜因供给端硬约束有望维持强势,铝因需求旺盛库存去库短期价格或回升,锡因下游开工率高且原料库存低位对价格形成支撑。镍因库存高位短期预计维持震荡,锂因供给宽松但需求仍高短期或存在反弹空间。稀土方面,重稀土价格上涨,人形机器人需求打开增量空间,废料监管趋严削弱供给弹性,看好2026年稀土中枢价格上涨。
研报重点分析了哪些方向?
研报重点分析了宏观与贵金属、工业金属、能源金属、战略金属四大方向。宏观与贵金属关注美国通胀加息预期与经济衰退压力对黄金白银的影响;工业金属分析铜供给端硬约束与需求回升、铝供应宽松与需求旺盛、锡下游开工率高库存低位等;能源金属关注镍库存高位与需求改善、锂供给宽松与需求仍高;战略金属看好稀土重稀土价格上涨及人形机器人需求,关注废料监管趋严对供给的影响。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现分化态势。贵金属方面,黄金因配置需求强劲、央行持续购金及白银供需偏紧形成中长期支撑。工业金属方面,铜供给端存在硬约束,需求端节后开工率回升但库存累库,价格有望维持强势;铝供应宽松但需求端节后下游需求旺盛,库存去库,短期价格或小幅回升;锡下游开工率高,原料及社会库存低位,供给恢复慢,供需偏紧格局延续,对价格形成支撑。镍库存高位,下游需求无明显改善,短期价格预计维持震荡。锂供给宽松但需求仍高,短期或存在阶段性反弹空间。稀土重稀土价格上涨,人形机器人需求打开增量空间,废料监管趋严削弱供给弹性。
研报提示了哪些风险?
研报提示了以下风险:宏观政策扰动可能影响市场预期;原材料价格波动可能传导至有色金属价格;下游需求不及预期可能导致价格承压;资金情绪不稳定可能引发市场波动。此外,还需关注各金属品种特有的风险,如铜的罢工风险、铝的供应宽松预期、镍的库存高位、锂的供给宽松等。稀土方面需关注政策变化对价格的影响。小金属方面因摘要未详细展开,存在一定不确定性。