猜你想问
这份研报的核心观点是什么?
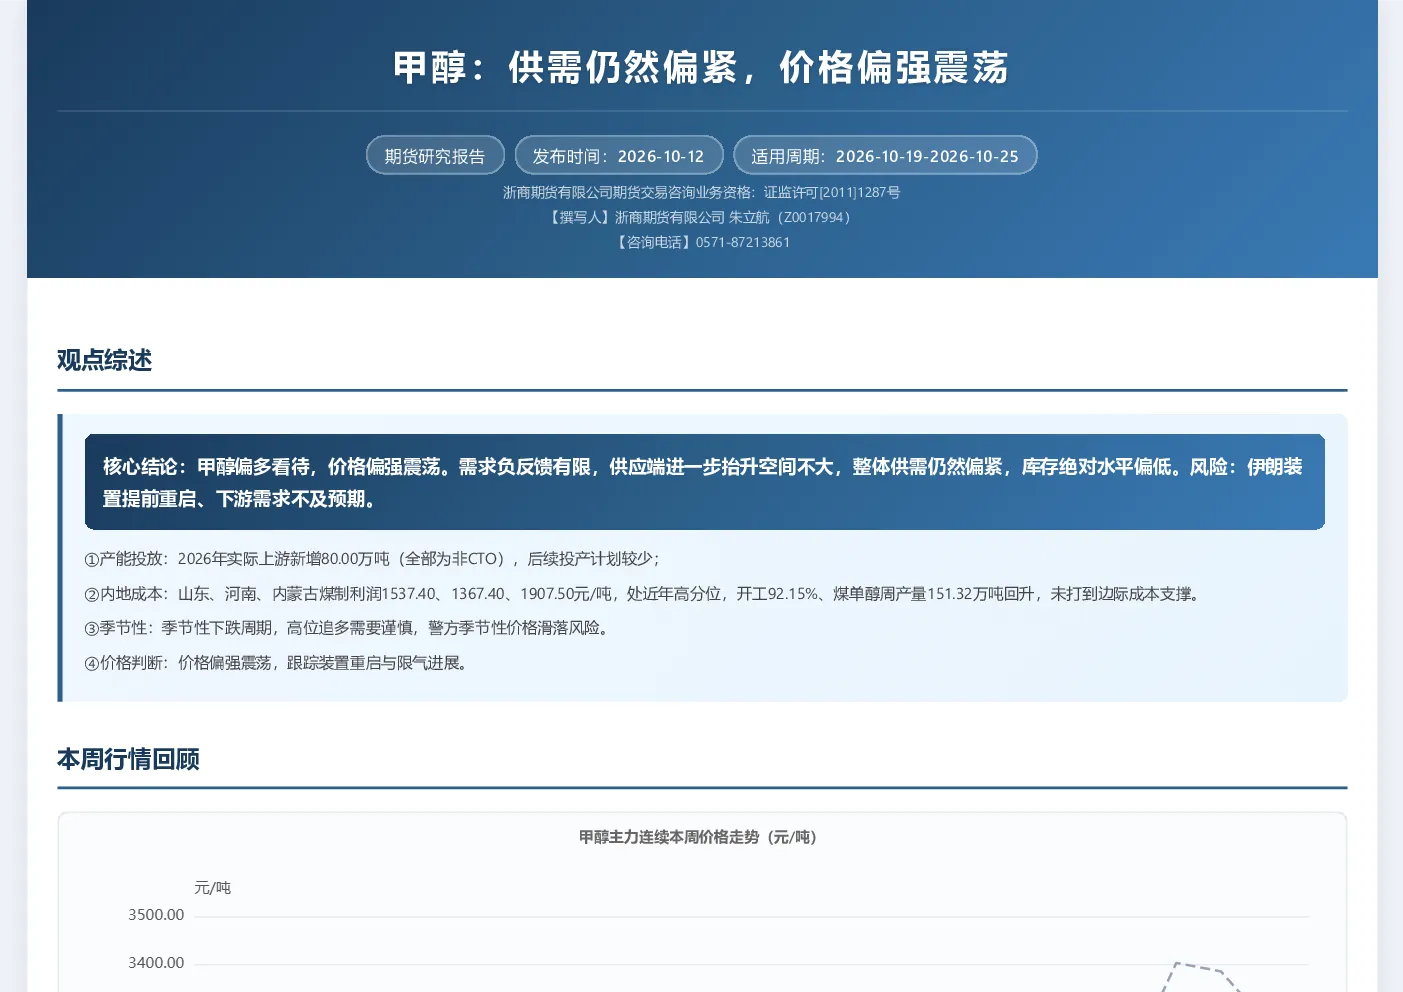
研报认为甲醇整体偏多看待,价格呈现偏强震荡态势。主要基于需求端负反馈有限、供应端进一步抬升空间不大、整体供需仍然偏紧、库存绝对水平偏低等分析。报告指出,当前市场面临的主要风险包括伊朗装置提前重启以及下游需求不及预期等因素可能带来的不确定性。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势主要受上下游产能投放影响。根据报告分析,2026年实际上游新增产能80万吨(全部为非CTO),后续投产计划较少。当前年度需求增速为1.7%,而预计2026年需求增速将达到10.78%。总体来看,甲醇供需关系将逐步改善,但短期内仍存在季节性波动和成本支撑等因素影响。
报告重点分析了甲醇的哪些方面?
报告重点分析了甲醇的供需平衡、定价方式、上下游产能投放以及成本锚等因素。其中,供需平衡是核心分析方向,报告指出当前甲醇整体供需仍然偏紧。定价方式主要锚定成本端(动力煤)和供需平衡,内地生产成本提供甲醇估值参考,季节性因素影响短期价格波动。
当前甲醇市场的现状如何判断?
当前甲醇市场现状表现为价格偏强震荡,整体供需仍然偏紧,库存绝对水平偏低。国庆假期后甲醇主力连续大幅拉升,价格重心上移。国内甲醇开工率回升至92.15%,煤单醇周产量151.32万吨,供应回升但成本支撑尚未显现。市场处于10月-11月中旬的季节性下跌时段,需关注伊朗装置重启与停车计划进展。
研报提示了哪些主要风险?
研报提示的主要风险包括伊朗装置提前重启和下游需求不及预期。伊朗装置重启可能导致国内进口甲醇减少,进而影响市场供需平衡;下游需求不及预期则可能抑制甲醇价格表现。此外,季节性因素如冬季伊朗装置限气停车也可能对市场产生影响,需持续关注相关动态变化。
你可能感兴趣
玉米供需格局预期向偏紧方向转变 价格预期震荡偏强运行
国贸期货2024-06-07
宏观向好叠加供需偏紧预期,聚酯链价格短期偏强震荡看待
迈科期货2026-01-26
油料日报:大豆供需偏紧预期出现,价格震荡偏强运行
华泰期货2025-04-11
动力煤周报:动力煤供需偏紧格局仍在,价格震荡偏强运行
信达期货2021-05-09
焦煤:供需依旧偏紧 价格震荡偏强
长江期货2026-08-28
甲醇供需宽松格局改善 价格震荡偏强运行
华融融达期货2024-12-30
期市博览-甲醇:供需偏紧,甲醇期价偏强走势
广州期货2021-04-30
甲醇/尿素周报:阶段性供需偏紧 行情短期偏强
国投期货2024-01-29
铜周报:精矿依旧偏紧 需求仍然可期 铜价震荡偏强格局维持
混沌天成2020-09-19