猜你想问
这份研报的核心内容是什么?
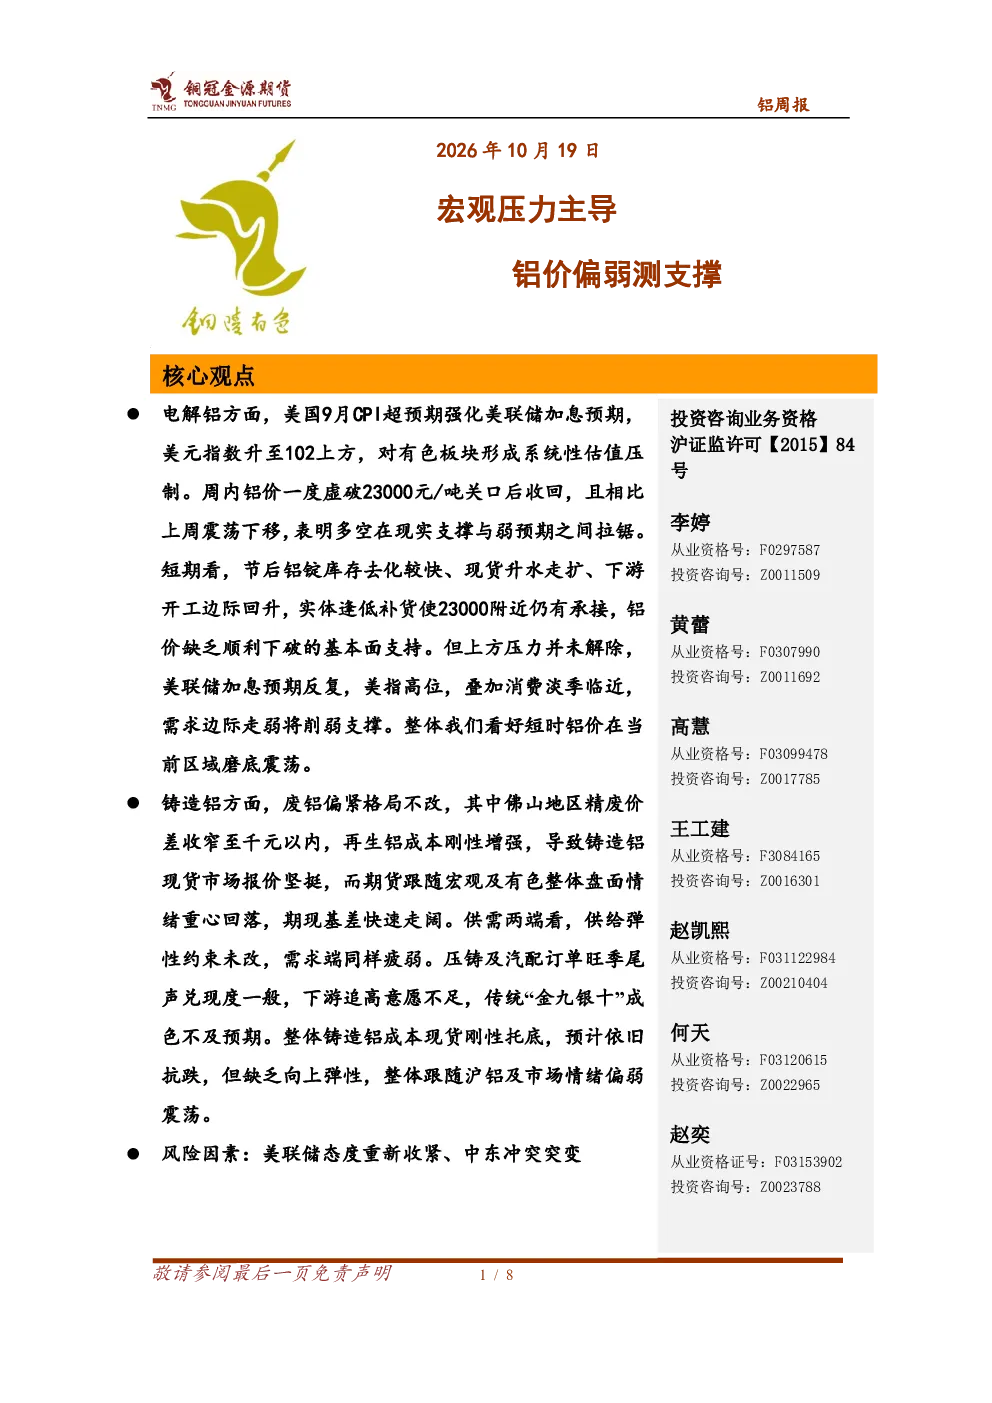
本报告分析电解铝和铸造铝市场。电解铝方面,美国CPI超预期强化美联储加息预期,美元指数上升压制有色板块估值。铝价在23000元/吨附近震荡,库存减少、现货升水走扩、下游开工回升提供支撑,但美联储加息预期、美指高位及消费淡季临近削弱支撑。铸造铝方面,废铝偏紧导致再生铝成本增强,现货报价坚挺,但需求疲弱压制价格上行空间。整体看短期铝价磨底震荡,铸造铝成本托底但弹性不足。
铝行业未来发展趋势如何?
电解铝市场受宏观因素影响显著,美联储政策、美元指数是关键变量。短期看,铝价在23000元/吨附近震荡,供需两端存在一定支撑,但上方压力持续存在。铸造铝方面,再生铝成本刚性增强,提供一定底部支撑,但需求端疲弱限制了价格上行空间。未来需关注宏观经济走向、供需关系变化及下游行业景气度。
研报重点分析了哪些方向?
报告重点分析了电解铝和铸造铝的供需格局及价格驱动因素。电解铝方面,关注美联储加息预期对铝价估值的影响,以及库存变化、现货升水、下游开工等基本面因素。铸造铝方面,分析废铝供应紧张对再生铝成本的影响,以及下游压铸、汽配订单兑现情况。同时对比分析了电解铝和铸造铝的价差及市场情绪差异。
当前铝市场处于什么状态?
当前铝市场呈现震荡格局。电解铝方面,铝价在23000元/吨附近徘徊,多空博弈激烈,短期存在一定支撑但上方压力明显。铸造铝方面,现货报价坚挺,但需求疲弱限制了上涨空间,整体跟随沪铝及市场情绪偏弱震荡。库存方面,电解铝库存减少,铸造铝库存下降,但社会库存去化不畅。
研报提示了哪些风险因素?
报告提示的主要风险包括美联储态度重新收紧,可能进一步强化美元指数,对铝价形成压制;以及中东冲突突变,可能引发地缘政治风险,影响市场情绪和供应链稳定性。这些因素可能打破当前铝价震荡格局,带来不确定性。
你可能感兴趣
铝周报:宏观压力主导,铝价偏弱测支撑
金源期货2026-10-19
铝期货周报:宏观及基本面双重压力 铝价震荡偏弱
大有期货2018-05-06
铝期货周报:宏观及基本面双重压力 铝价震荡偏弱
大有期货2018-03-25
锌铝周报:宏观压力仍存 锌价偏弱震荡
华泰期货2022-10-30
金属铝月报:淡季因素带来基本面偏弱 宏观因素主导铝价震荡
方正中期期货2022-08-05
沪铜周报:宏观压力趋弱,强现实支撑仍在 铜价或震荡偏强
长安期货2022-10-24
招期基本金属铝产业链:氧化铝:供应压力与成本支撑博弈,价格震荡偏弱,电解铝:宏观支撑向好,价格震荡偏强铸造铝合金
招商期货2025-09-08
南华有色金属(铝、氧化铝)周报:海外宏观压制铝价,弱需求主导氧化铝下跌
南华期货2023-11-13
宏观偏弱但短缺依旧,铝价下方有支撑
新湖期货2026-07-20