猜你想问
这份研报的核心内容是什么?
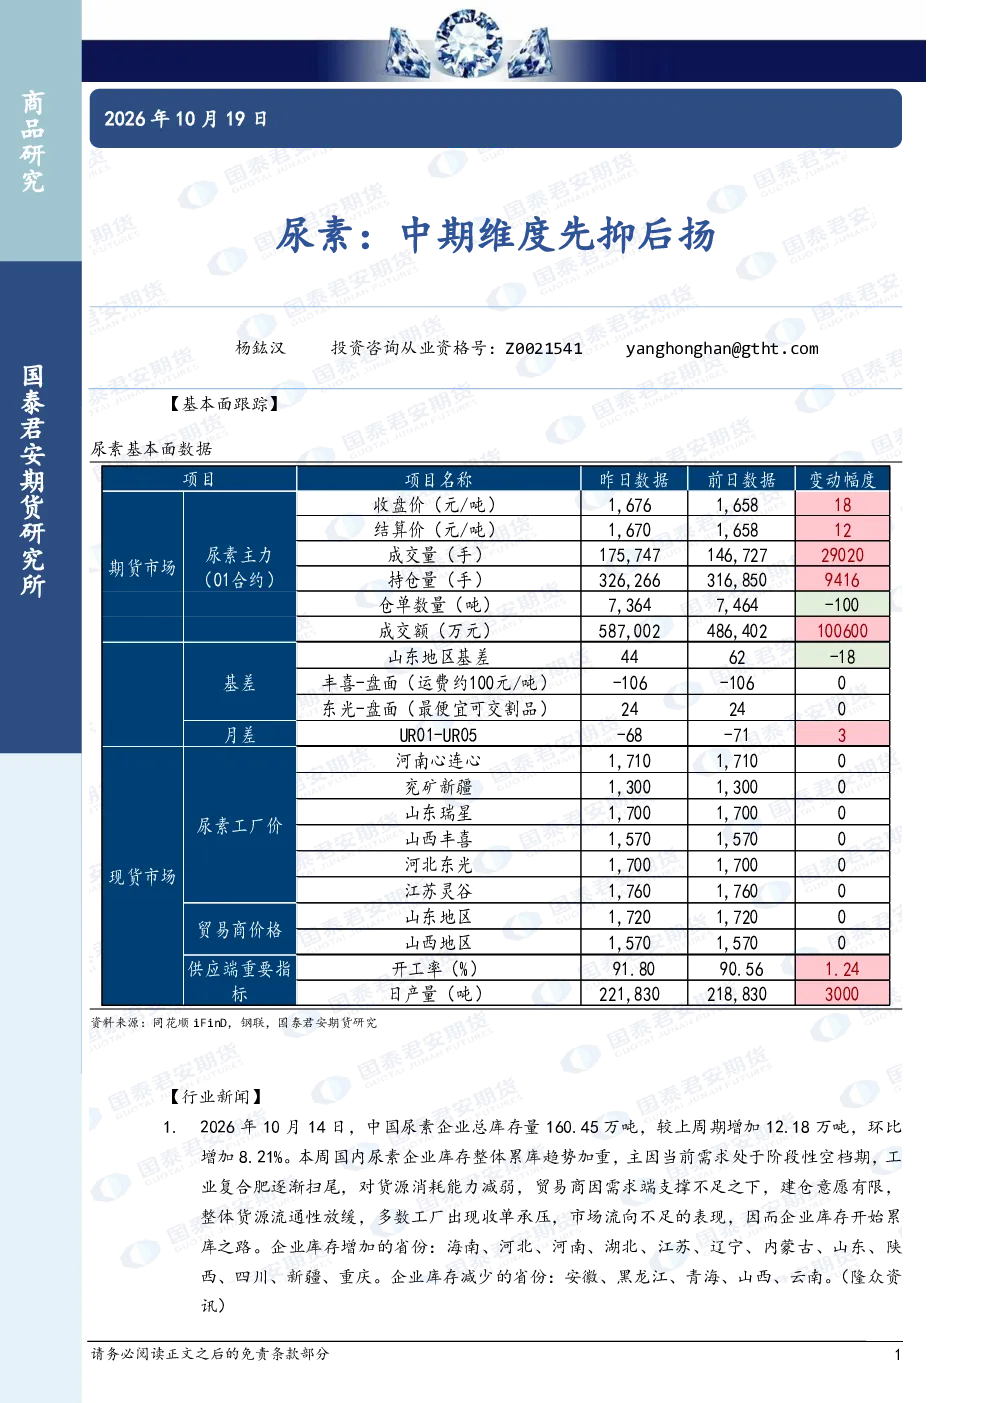
这份研报分析了近期中国尿素市场的库存、供需及价格走势。报告指出,当前尿素库存量增加,显示库存累库趋势加重,主要原因是需求阶段性空档期,工业复合肥扫尾,贸易商建仓意愿有限。短期来看,尿素价格震荡承压,10月供应压力增加;中期来看,预计11月中旬后尿素价格将震荡磨底并逐步底部反转,核心逻辑在于农业需求旺季强预期及绝对价格估值低位。报告整体趋势强度为中性。
尿素行业的中期发展趋势如何?
尿素行业中期发展趋势呈现先抑后扬的态势。短期内,受供应增加和需求偏弱影响,尿素价格震荡承压。中期来看,随着农业需求旺季的到来和价格估值处于低位,预计尿素价格将逐步底部反转。当前库存高位和供应压力是短期的主要制约因素,但市场预期农业需求旺季将提供支撑,推动价格回升。整体来看,尿素行业中期发展存在底部反转的潜力。
研报重点分析了哪些方向?
研报重点分析了尿素市场的基本面跟踪、短期与中期观点、趋势强度及风险提示。在基本面方面,报告关注了库存变化、供需状况及区域差异;短期观点指出供应压力和需求偏弱导致价格承压;中期观点则强调农业需求旺季预期和价格估值低位将推动底部反转;趋势强度为中性;风险提示则强调报告仅供参考,不构成投资建议,投资者需自行承担风险。
当前尿素市场的现状如何判断?
当前尿素市场现状呈现库存累库、供需偏弱、价格震荡承压的特点。具体表现为:库存量增加12.18万吨,环比增长8.21%,主要原因是需求阶段性空档期和贸易商建仓意愿有限;供应方面,10月尿素日产将快速提升,市场供应压力增加;需求方面,内需偏弱,储备或难以超越季节性变化。整体来看,市场处于供应压力和需求疲软的交织状态。
研报有哪些需要关注的风险提示?
研报的风险提示主要包括:本报告观点和信息仅供专业投资者参考,不构成投资建议,投资者需自行承担风险;报告信息来源于公开资料,准确性不保证;过往表现不代表未来。此外,报告还提示需关注尿素出口市场,特别是后续印度招标情况,这可能对市场价格产生影响。投资者在决策时需综合考虑各方面因素,谨慎操作。