猜你想问
9月汽车销量环比增长9%的具体表现如何?
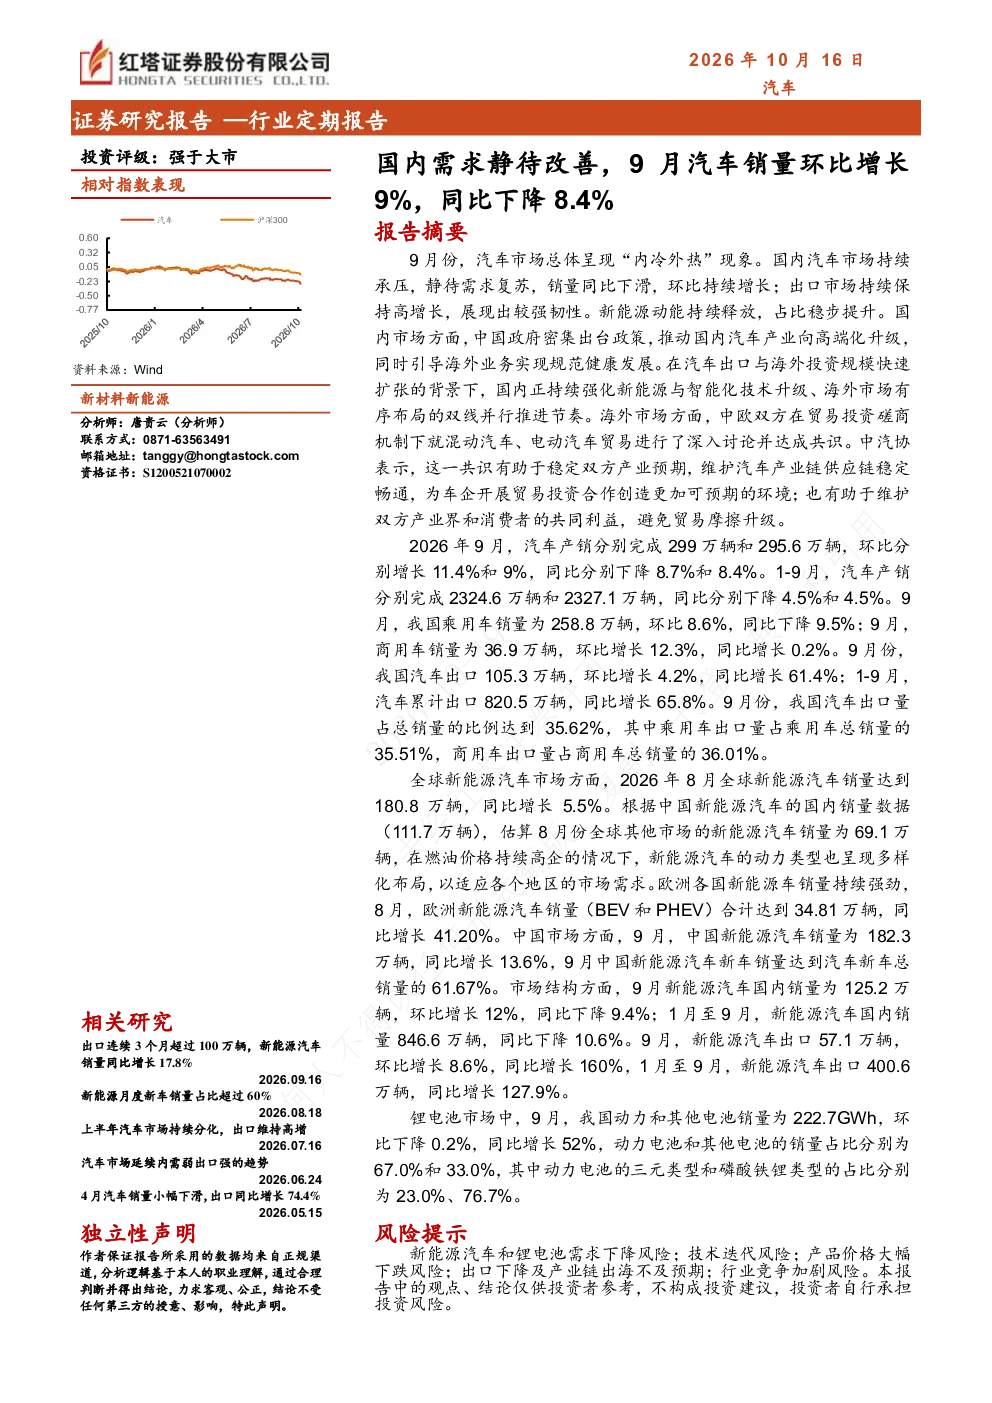
2026年9月中国汽车市场呈现国内销量环比增长9%,同比下降8.4%的分化态势。乘用车销量262.6万辆,同比下降9.4%;商用车销量36.4万辆,同比增长0.2%。国内销量190.4万辆,同比下降26%,而出口105.3万辆,同比增长61.4%,显示出明显的“内冷外热”特征。新能源汽车占比持续提升,9月销量182.3万辆,同比增长13.6%,渗透率达61.67%
新能源汽车市场未来发展趋势如何?
新能源汽车市场呈现全球高增长与出口爆发式增长。2026年8月全球销量180.8万辆,同比增长5.5%,其中中国以外市场69.1万辆。欧洲市场表现突出,8月销量34.81万辆,同比增长41.2%。中国品牌如比亚迪、奇瑞积极布局海外。国内市场方面,9月纯电动销量127.7万辆,同比增长20.7%;插混销量54.6万辆,同比增长0.01%。出口方面,纯电动和插混分别同比增长130.1%和216.8%,价格区间集中在10-15万,市场结构持续优化
报告重点分析了哪些汽车细分领域?
报告重点分析了乘用车、商用车、新能源汽车及锂电池市场。乘用车方面,9月国内销量166.8万辆,同比下降27.4%,出口91.9万辆,同比增长64.2%;商用车国内销量23.5万辆,同比下降14.6%,出口13.3万辆,同比增长44.3%。新能源汽车市场细分显示,国内销量125.2万辆,同比下降9.4%,但出口57.1万辆,同比增长160%。锂电池市场方面,9月产量237.8GWh,同比增长57.3%,销量222.7GWh,同比增长52%
当前汽车市场现状如何判断?
当前汽车市场呈现国内需求疲软、出口强劲的态势。9月国内销量环比增长但同比下降,乘用车降幅明显,商用车微增。新能源汽车市场保持韧性,渗透率提升至61.67%,纯电动和插混销量均实现双位数增长。出口市场成为主要增长动力,9月出口同比增长超60%,1-9月累计增长65.8%。锂电池市场供需两端均保持高速增长,磷酸铁锂占比持续提升至85%
研报提示的主要风险有哪些?
研报提示的主要风险包括:新能源汽车销量波动风险,受宏观经济及消费信心影响可能出现的下滑;市场竞争加剧风险,国内外品牌竞争白热化或导致价格战;技术迭代风险,电池技术、智能化等快速变化可能使现有产品迅速贬值;原材料供应链风险,锂、钴等关键资源价格波动或供应不稳定将影响成本控制。此外,政策变化也可能对行业格局产生冲击