猜你想问
这份研报的核心内容是什么?
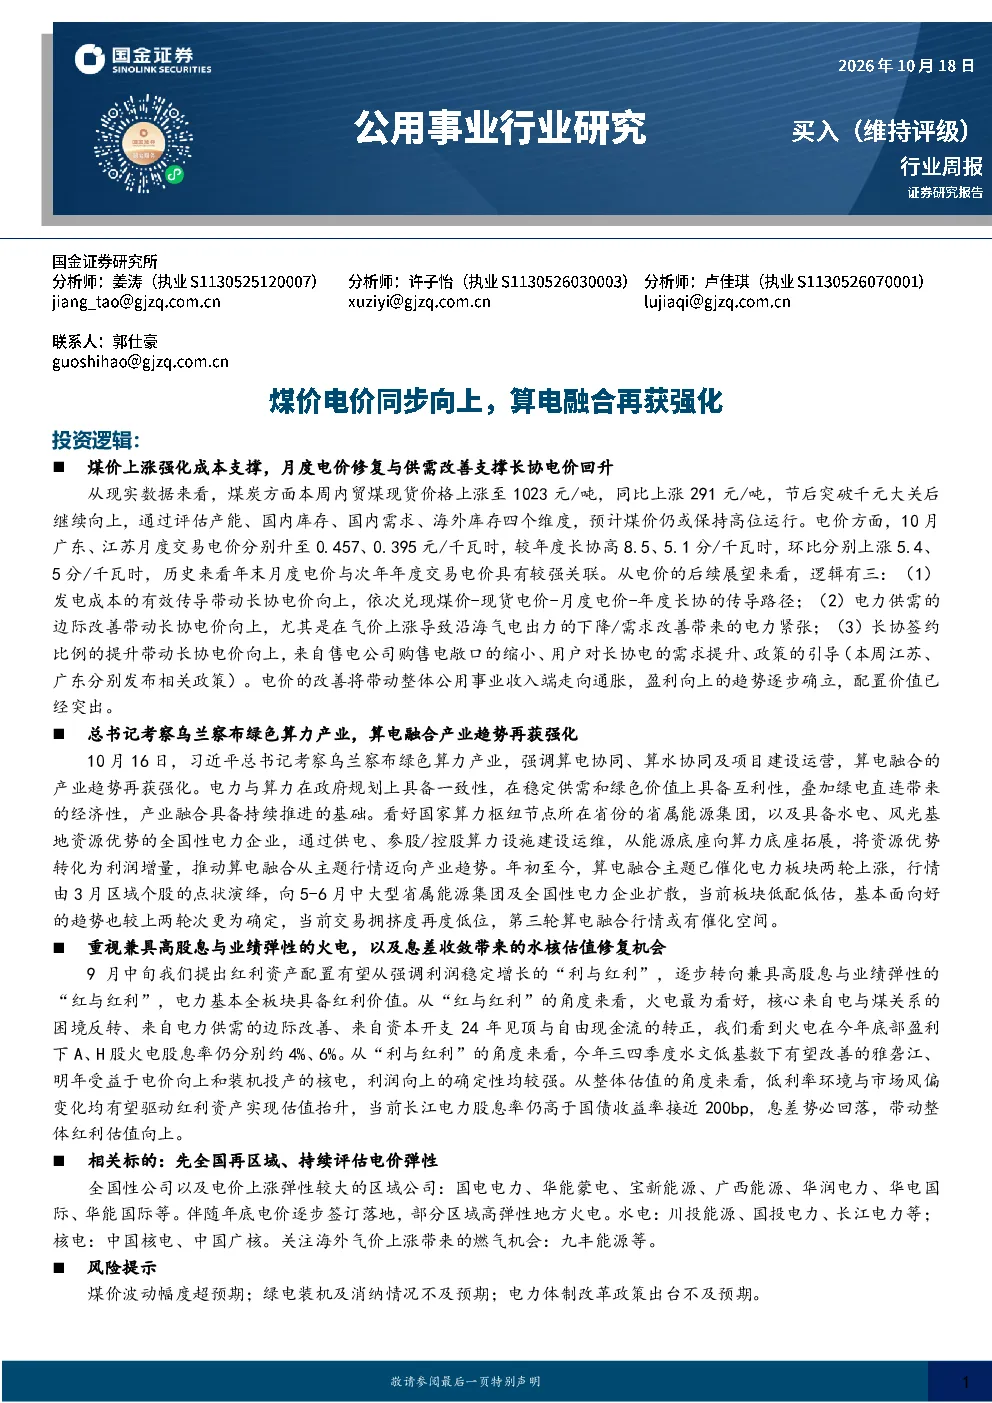
这份研报分析了煤价上涨对公用事业成本支撑的影响,以及月度电价和长协电价的修复情况。报告指出,内贸煤价格上涨至1023元/吨,同比上涨291元/吨,预计将保持高位;广东、江苏月度交易电价分别升至0.457、0.395元/千瓦时,较年度长协高8.5、5.1分/千瓦时。电价上涨的逻辑包括发电成本传导、供需改善和长协签约比例提升。此外,报告还强调了算电融合产业趋势的强化,总书记考察乌兰察布绿色算力产业,突出了算电协同、算水协同的重要性,看好国家算力枢纽节点所在省份的省属能源集团和具备水电、风光基地资源优势的全国性电力企业。最后,报告关注兼具高股息与业绩弹性的火电,以及息差收敛带来的水核估值修复机会。
公用事业行业未来的发展趋势是什么?
公用事业行业未来的发展趋势主要体现在煤价和电价的同步上涨,以及算电融合产业的进一步强化。煤价上涨将强化公用事业的成本支撑,而电价的修复和供需改善将推动长协电价回升,带动行业盈利向上。算电融合方面,电力与算力的协同发展在政府规划、供需稳定和绿色价值上具备互利性,绿电直连带来的经济性将进一步推动该趋势。国家算力枢纽节点所在省份的省属能源集团,以及具备水电、风光基地资源优势的全国性电力企业将受益于这一趋势。此外,低利率环境和市场风偏变化将驱动红利资产估值抬升,火电和水核领域也将迎来估值修复机会。
研报重点分析了哪些方向?
研报重点分析了煤价上涨对公用事业成本支撑的影响,以及电价修复和供需改善对长协电价回升的支撑作用。报告详细阐述了煤价上涨至1023元/吨,同比上涨291元/吨,以及广东、江苏月度交易电价较年度长协分别高8.5、5.1分/千瓦时的具体情况,并解释了电价上涨的传导路径和逻辑。此外,报告还重点分析了算电融合产业趋势的强化,包括总书记考察乌兰察布绿色算力产业的内容,以及算电协同、算水协同的重要性。报告看好国家算力枢纽节点所在省份的省属能源集团和具备水电、风光基地资源优势的全国性电力企业。最后,报告关注兼具高股息与业绩弹性的火电,以及息差收敛带来的水核估值修复机会。
当前市场对公用事业行业的现状判断是什么?
当前市场对公用事业行业的现状判断主要体现在煤价和电价的同步上涨,以及算电融合产业的进一步强化。煤价上涨至1023元/吨,同比上涨291元/吨,预计将保持高位,为公用事业提供了成本支撑。电价方面,广东、江苏月度交易电价分别升至0.457、0.395元/千瓦时,较年度长协分别高8.5、5.1分/千瓦时,显示出电价修复和供需改善的积极信号。算电融合方面,总书记考察乌兰察布绿色算力产业,突出了算电协同、算水协同的重要性,市场对算电融合主题的关注度持续提升。此外,低利率环境和市场风偏变化驱动红利资产估值抬升,火电和水核领域迎来估值修复机会。
研报提示了哪些风险?
研报提示了几个主要风险,包括煤价波动幅度超预期、绿电装机及消纳情况不及预期,以及电力体制改革政策出台不及预期。煤价波动幅度超预期可能导致公用事业成本支撑不稳定,影响盈利水平。绿电装机及消纳情况不及预期可能影响电力供需平衡,进而影响电价水平。电力体制改革政策出台不及预期可能影响行业的发展方向和竞争格局。这些风险需要投资者密切关注,并在投资决策中充分考虑。