猜你想问
这份研报的核心内容是什么?
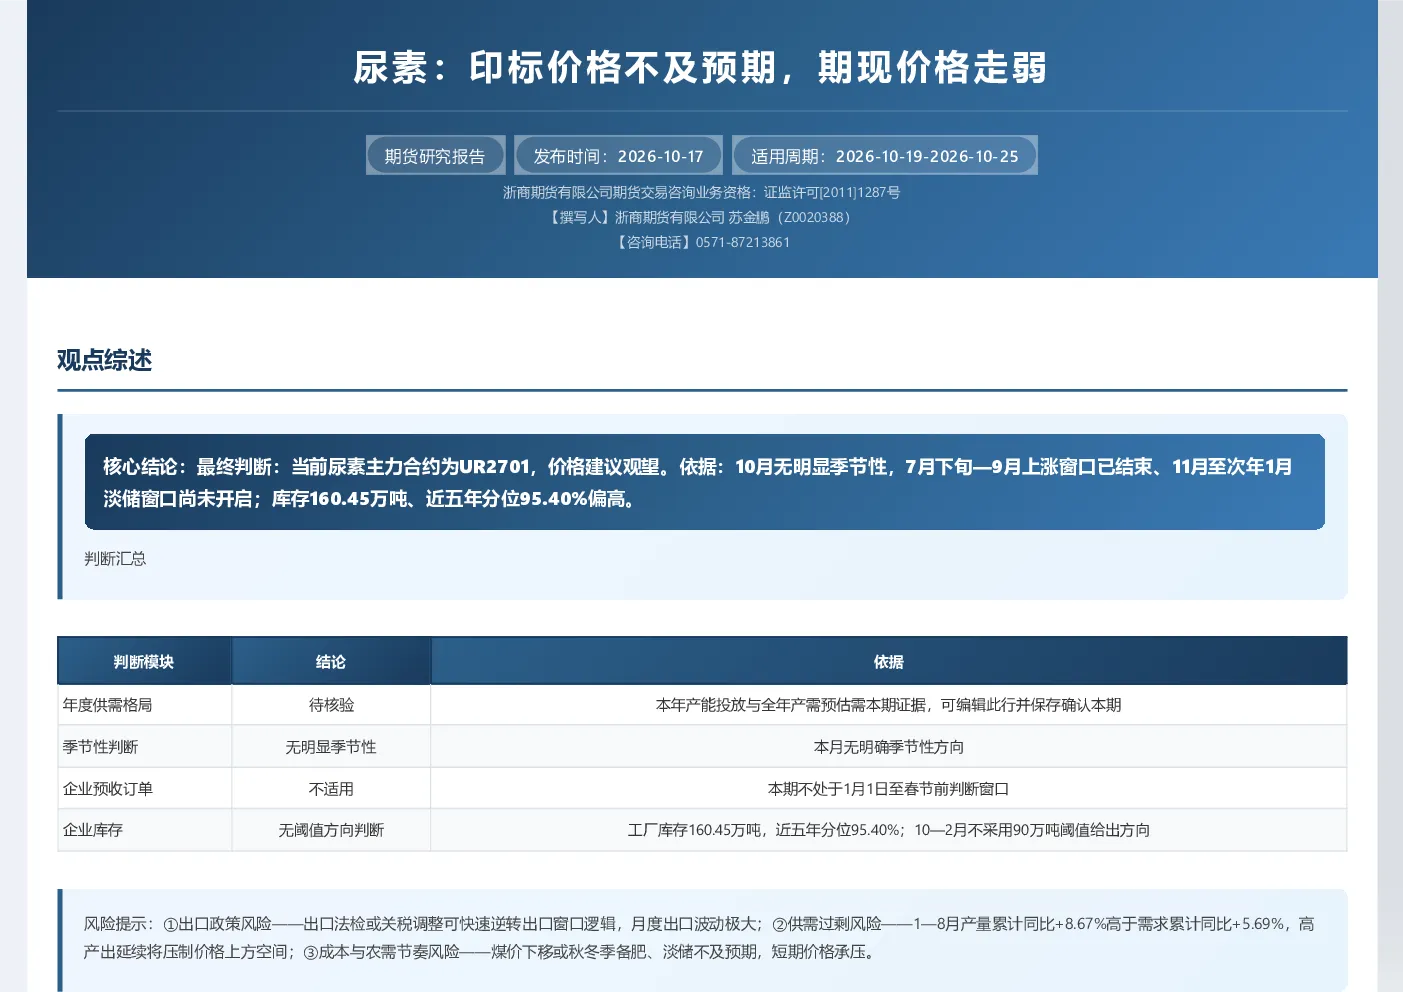
本报告分析尿素市场,指出当前主力合约UR2701价格建议观望。报告认为10月无明显季节性特征,7月下旬至9月的上涨窗口已结束,11月至次年1月的淡储窗口尚未开启。同时,尿素企业库存160.45万吨,近五年分位95.40%,库存水平偏高,对价格形成压制。
尿素行业未来发展趋势如何?
报告预估2026年国内尿素产能增速为4.95%,产量增速为7.67%,需求增速为4.06%,产量增速高于需求增速,供需格局整体偏宽松。月度产量2026年9月同比+3.35%,1至9月累计同比+8.09%,处于历史同期高位。出口方面,2026年8月同比-34.15%,1至8月累计同比-0.66%,9月预估约150.00万吨,出口窗口延续开启。
研报重点分析了哪些方向?
报告重点分析了季节性、库存水平、供需格局、月度产量、出口情况和需求情况。季节性方面,10月无明显特征;库存方面,160.45万吨库存水平偏高;供需格局方面,产量增速高于需求增速,整体偏宽松;月度产量持续处于高位;出口方面,8月同比大幅下降,但9月预估仍将延续;需求方面,2026年预估为6,941万吨,需求增速为4.06%
当前尿素市场现状如何判断?
报告指出当前尿素市场现状为库存水平偏高,对价格形成压制。主力合约UR2701价格建议观望。从供需看,产量增速高于需求增速,整体偏宽松。出口方面,虽有波动但窗口延续开启。需求方面,8月同比微增,1至8月累计同比+5.69%。整体来看,市场面临库存和供需过剩的压力。
研报提示了哪些风险?
报告提示的主要风险包括出口政策风险、供需过剩风险和成本与农需节奏风险。出口政策风险在于法检或关税调整可能快速逆转出口窗口逻辑,月度出口波动极大。供需过剩风险在于1—8月产量累计同比+8.67%高于需求累计同比+5.69%,高产出延续将压制价格上方空间。成本与农需节奏风险在于煤价下移或秋冬季备肥、淡储不及预期,短期价格承压。