豆价涨势放缓,盘面高位震荡
第一章核心矛盾及策略建议
1.1 核心矛盾
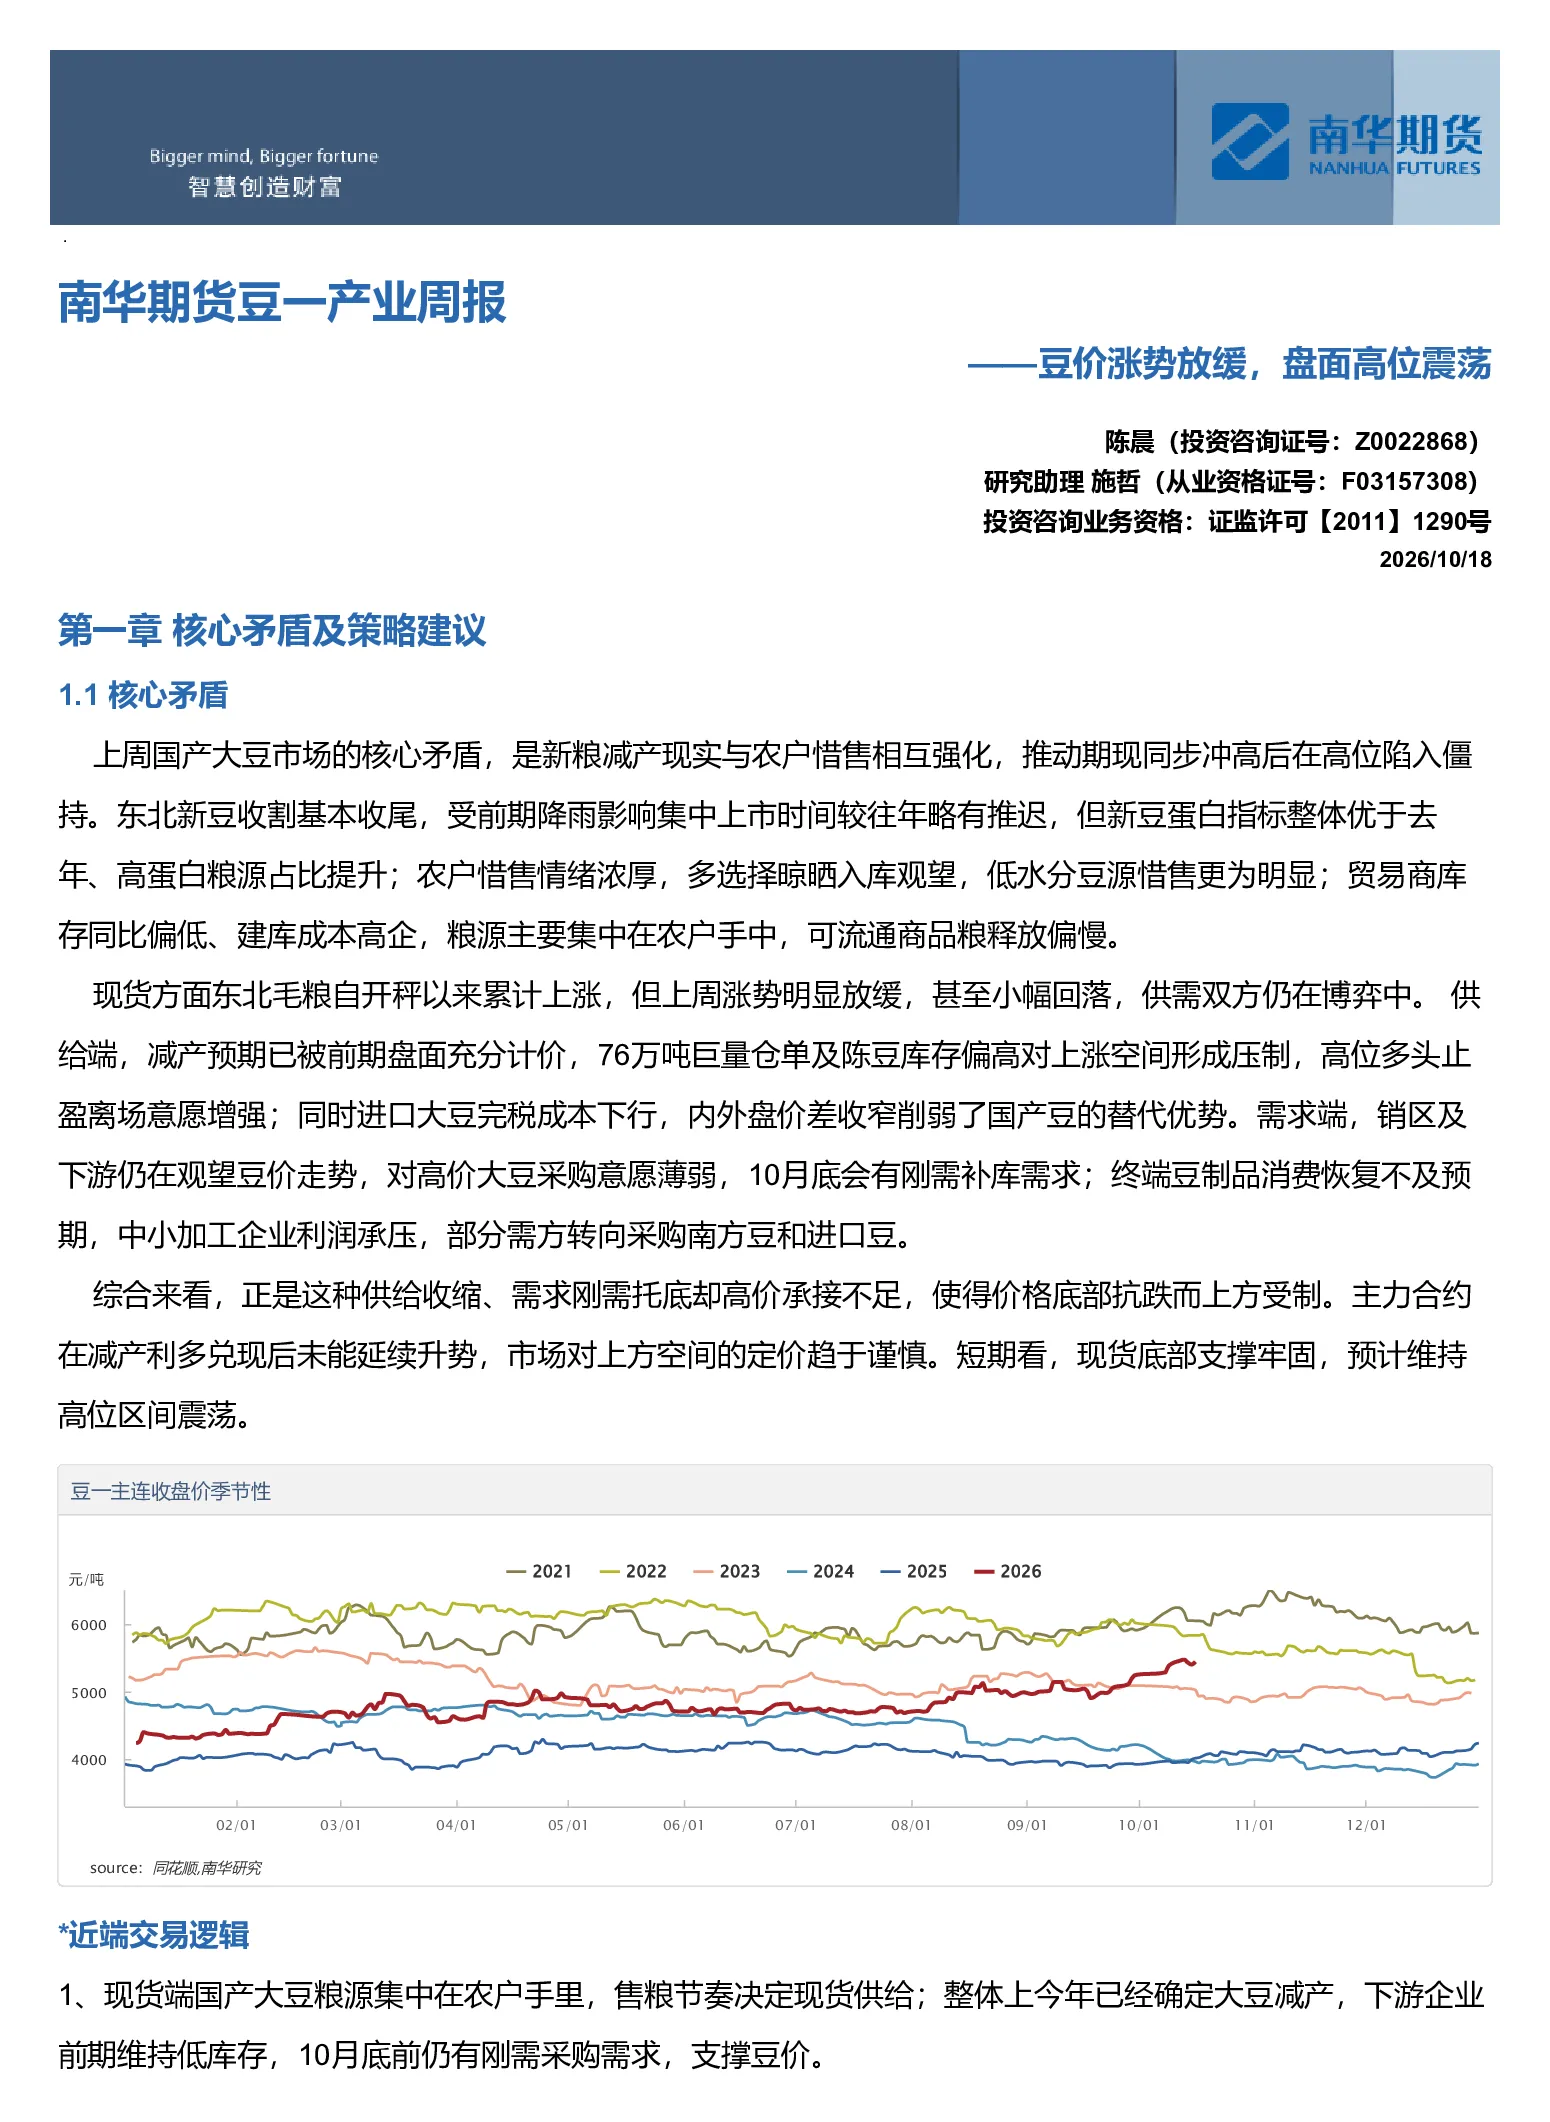
上周国产大豆市场核心矛盾为新粮减产现实与农户惜售相互强化,推动期现同步冲高后在高位陷入僵持。东北新豆收割基本收尾,受前期降雨影响集中上市时间较往年略有推迟,但新豆蛋白指标整体优于去年、高蛋白粮源占比提升;农户惜售情绪浓厚,多选择晾晒入库观望,低水分豆源惜售更为明显;贸易商库存同比偏低、建库成本高企,粮源主要集中在农户手中,可流通商品粮释放偏慢。
现货方面东北毛粮自开秤以来累计上涨,但上周涨势明显放缓,甚至小幅回落,供需双方仍在博弈中。供给端,减产预期已被前期盘面充分计价,76万吨巨量仓单及陈豆库存偏高对上涨空间形成压制,高位多头止盈离场意愿增强;同时进口大豆完税成本下行,内外盘价差收窄削弱了国产豆的替代优势。需求端,销区及下游仍在观望豆价走势,对高价大豆采购意愿薄弱,10月底会有刚需补库需求;终端豆制品消费恢复不及预期,中小加工企业利润承压,部分需方转向采购南方豆和进口豆。
综合来看,供给收缩、需求刚需托底却高价承接不足,使得价格底部抗跌而上方受制。主力合约在减产利多兑现后未能延续升势,市场对上方空间的定价趋于谨慎。短期看,现货底部支撑牢固,预计维持高位区间震荡。
近端交易逻辑
- 现货端国产大豆粮源集中在农户手里,售粮节奏决定现货供给;整体上今年已经确定大豆减产,下游企业前期维持低库存,10月底前仍有刚需采购需求,支撑豆价。
- 豆一盘面高位震荡,该价格处于高位,在需求端增量有限的情况下,盘面下跌风险较大;同时高仓单压制上行空间。
远端交易预期
- 世界气象组织(WMO)认为本轮厄尔尼诺将在2026年底冲到强度峰值,持续到2027年2月的概率接近100%。若后续厄尔尼诺持续增强,可能影响2027年大豆种植,届时全球粮食危机或将集中爆发。
- 当前豆一巨量仓单难以消化,一旦远月升水结构被打破或高仓单持续至3月底被迫注销,那么市场上就会流出近76万吨的大豆,届时供需格局发生改变。
1.2 价格及价差的走势研判
【行情定位】
- 趋势判断:高位震荡
- 价格区间:主力合约关注-5600元/吨的潜在压力
- 单边策略:单边策略上由于当前价格处于高位博弈阶段,存在高位回落风险,持观望态度。
【基差、月差及对冲套利策略】
【风险点】
- 风险:东北农户出货积极性大幅提升;中储粮大量拍卖国产大豆
第二章本周重要信息及下周关注事件
2.1 本周重要信息
【利多信息】
- 天气方面本周天气晴好,但周末东北北部雨雪降温,新收潮粮晾晒受阻,导致豆子容易捂霉,也会短暂影响收购节奏。目前东北新豆收割基本收尾,基层存在一定挺价惜售情绪。
- 四季度进口大豆到港预期递减,榨利处于亏损状态,油厂采购谨慎;进口豆主要用于榨油,不直接冲击国产食用大豆价格,但全球豆类大环境会影响市场整体情绪。
【利空信息】
- 中储粮14日宣布将在周二(10月20日)竞价销售50.4万吨国储进口大豆。这将是本月第二次举行大规模国储大豆拍卖,也是今年中储粮举行的第九次国储大豆拍卖活动,旨在腾出库存空间,以便接收即将涌入中国的美国大豆。
2.2 下周重要事件关注
- 关注新季大豆的上市节奏和价格情况。
- 关注中储粮后续的大规模国产大豆拍卖情况。
第三章盘面解读
3.1 价量及资金解读
单边走势和资金动向
上周豆一盘面分歧加剧,涨势放缓,2701合约周中最低价触及5380元/吨,收于5449元/吨,上涨43元/吨,夜盘大涨31元/吨至5453元/吨。持仓量上涨至34.55万手,成交量大幅上涨至128.8万手。
基差月差结构
基差结构
当前豆一基差处于贴水状态且有所修复。期货端豆一周内冲高至5526元/吨后回落至5409元/吨,黑龙江国标一等大豆现货报价2.53元/斤,约5060元/吨,现货涨幅小于期货涨幅,盘面前半周资金推动特征明显,基差一度继续下探;但随着下半周期价回落,基差被动修复。目前现货端贸易商挺价惜售、东北现货底部支撑牢固,而盘面对减产已充分定价、上方空间受限,期现两端同时僵持。短期基差预计维持低位震荡:若后续盘面多头大量止盈离场,基差有望继续小幅走强;若贸易粮拍卖放量成交、现货松动,则基差存在进一步走弱风险。后续重点关注实际产量验证、农户售粮节奏及国储收购政策落地情况。
月差结构:
豆一主力合约高位震荡,前期减产预期确定的情况下远月持续走强、全合约上涨,但随着利多兑现、多头高位止盈,远月涨幅收敛。11-1月差处于历史低位区间,近月11合约交易新季上市与现货强势,基差修复逻辑支撑近月相对抗跌;远月则受仓单及陈豆库存偏高、进口成本下移的压制更明显,但减产叙事下远月下方同样有支撑。短期内新季持续上量叠加贸易粮拍卖增加近月供给,近月承压相对更大;但农户惜售使得上量释放偏慢,月差缺乏单边驱动,预计低位区间内震荡。
第四章估值和利润分析
4.1 产业链上下游利润跟踪
从主流种植水平来看,黑龙江大豆亩产约为350-400斤,根据当前市场价格2.5-2.6元/斤计算,对应亩均产值为850-988元。在剔除补贴的情况下,高价大豆在不含补贴的情况下净利超过170元/亩,高蛋白大豆收益更高。在加入黑龙江生产者补贴后,大豆种植的综合净收益超过520元/亩。从利润结构来看,农户卖大豆收益远超玉米,当前黑龙江地区高价格格局下企业观望态度或变浓厚,农户惜售心态或将松动。
从压榨利润上看国产大豆现货维持高价,上周国产大豆压榨利润为-55元/吨左右,处于亏损区间,巴西大豆到港完税理论成本在4880元/吨左右,远低于黑龙江本地国产大豆5300往上价格。
第五章供需及库存推演
5.1 供应端及推演
供给端,国产大豆的供给问题重点在于释放节奏。黑龙江收获已接近完成,10月下旬可能出现售粮高峰。今年几乎确定性减产,但具体减产量仍需确认;若验证减产幅度不及预期,前期涨幅需回吐。拍卖情况上10月10日九三集团9800吨市场化自有粮源全部成交,成交均价达到5210元/吨,充分印证当前产区抢粮情绪高涨;目前国产大豆相对紧缺的情况下,后续需关注是否会出台针对植物蛋白加工企业的国产粮定向配售、保供稳价相关政策,一旦相关举措落地,将直接对东北现货高价形成抑制作用。
5.2 需求端及推演
今年国内大豆消费整体表现偏弱,下游企业普遍采取随采随用策略,主动累库意愿不高。南方市场购销氛围平淡,定价以质论价,持货商继续观望出货意愿不高。在主产区豆价高企的背景下,下游加工企业利润受原料涨价挤压,对高价原料的接受度不断下降,采购以刚需补库为主,普遍不愿高位大规模建库。与此同时,市场对10月中下旬新豆集中上市后价格可能下跌的担忧升温,进一步强化了企业的观望心态,采购策略整体偏向谨慎。