猜你想问
多晶硅近期行情如何?
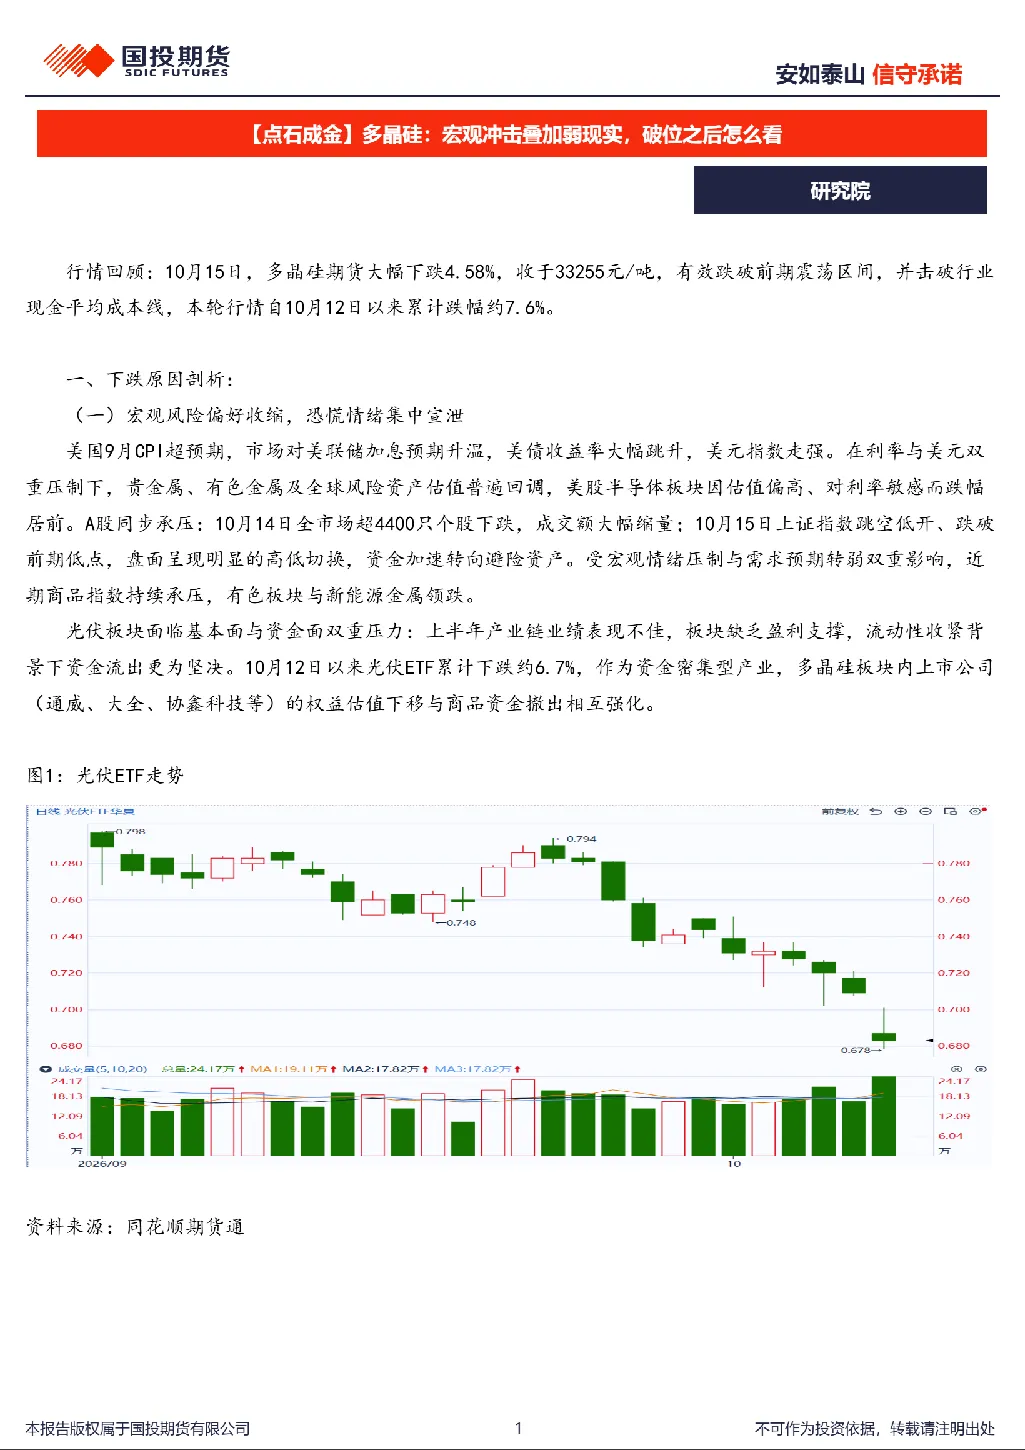
10月15日,多晶硅期货大跌4.58%,收于33255元/吨,跌破前期震荡区间及行业现金平均成本线,累计跌幅约7.6%。下跌主因包括宏观风险偏好收缩和基本面弱现实。宏观上,美国9月CPI超预期,美联储加息预期升温,导致贵金属、有色金属及风险资产回调。基本面方面,供需缺口延续但累库未止,9月国内产量12.04万吨,硅片需求仅9.4万吨,库存升至57.2万吨,10月减产未能扭转累库趋势。
多晶硅行业未来趋势怎样?
宏观层面,美联储加息预期修正可能未完成,风险资产上行动力不足,光伏板块短期仍承压,资金避险情绪未消,对多晶硅情绪拖累持续。基本面层面,库存拐点需大厂开工率下降、库存见顶回落、现货成交放大验证挺价。预计多晶硅短期维持宽幅震荡。
本报告主要分析了什么?
本报告回顾了多晶硅期货近期大跌的原因,包括宏观风险偏好收缩和基本面弱现实。分析了美国CPI超预期、美联储加息预期升温等宏观因素,以及国内产量、硅片需求、库存等基本面数据。展望了多晶硅短期维持宽幅震荡的可能性。
当前多晶硅市场处于什么状态?
当前多晶硅市场处于宏观冲击叠加弱现实的压力下。期货价格跌破前期震荡区间及行业现金平均成本线,显示市场情绪偏弱。供需缺口延续但累库未止,库存升至57.2万吨,对价格形成压制。资金避险情绪也对多晶硅情绪造成拖累。
本报告有哪些风险提示?
本报告基于公开信息,不保证准确性或完整性。多晶硅市场受宏观经济、政策调控、供需关系等多重因素影响,存在不确定性。投资者在决策时需充分考虑市场风险,结合自身风险承受能力进行操作。报告内容不构成投资建议,客户需自行承担风险。
你可能感兴趣
纸浆周报:终端需求偏弱叠加宏观走弱,纸浆破位下行
国投期货2024-06-03
PVC周报:宏观货币政策叠加产业弱需求价格破位下行,跌破现货成本线。
华龙期货2022-06-26
PVC周报:宏观货币政策叠加产业弱需求价格破位下行。
华龙期货2022-06-19
纸浆周报:终端需求偏弱叠加宏观走弱,纸浆破位下行
安信期货2024-06-04
镍:镍价破位下行,承压震荡运行 不锈钢:弱现实压制钢价,但下方难言广阔
国泰君安期货2025-11-21
镍:镍价破位下行,承压震荡运行 不锈钢:弱现实压制钢价,但下方难言广阔
国泰君安期货2025-11-16
镍:镍价破位下行,承压震荡运行 不锈钢:弱现实压制钢价,但下方难言广阔
国泰君安期货2025-11-17
镍:镍价破位下行,承压震荡运行,不锈钢:弱现实压制钢价,但下方难言广阔
有色金属国泰君安证券2025-11-20
PVC周报:弱现实延续,跟随黑色系破位大跌
华联期货2022-06-21
焦煤焦炭周报:弱现实弱预期,煤焦破位下行
宝城期货2023-05-27