猜你想问
这份研报主要分析了什么内容?
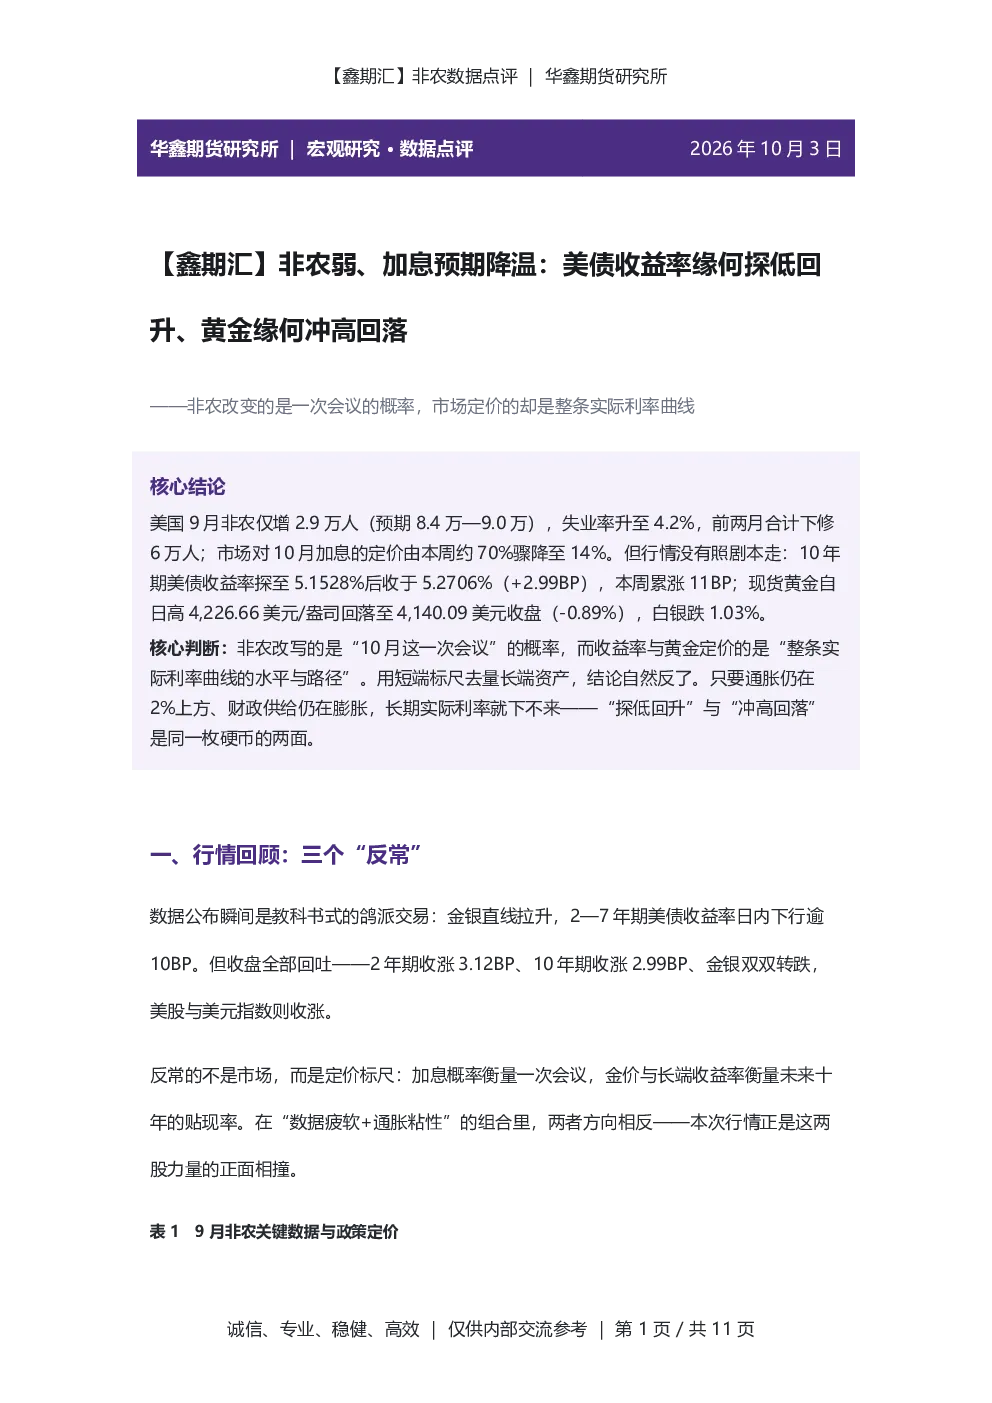
这份研报主要分析了美国9月非农就业数据发布后,市场对加息预期的变化以及美债收益率和黄金价格的走势。报告指出,非农数据疲软导致市场对10月加息预期大幅降低,但美债收益率和黄金价格并未出现预期中的大幅波动,反而呈现探低回升和冲高回落的态势。报告深入探讨了美债收益率探低回升的原因,包括通胀与实际利率、财政供给和美联储政策路径等因素,以及黄金价格冲高回落的原因,强调了长期实际利率对金价的影响。
当前美债收益率和黄金价格的走势有何特点?
当前美债收益率和黄金价格的走势呈现一些反常的特点。美债收益率在非农数据公布后短暂下行,但随后探低回升,显示市场认为这不是紧缩结束,只是单月暂停。黄金价格在非农数据公布后冲高,但随后回落,主要原因是长期实际利率对金价形成压制。报告指出,市场定价的是整条实际利率曲线的水平与路径,而非单次会议的加息概率。
报告重点分析了哪些方向?
报告重点分析了美债收益率和黄金价格的驱动因素,以及市场对非农数据和加息预期的反应。报告详细探讨了美债收益率探低回升的原因,包括通胀与实际利率、财政供给和美联储政策路径等因素,以及黄金价格冲高回落的原因,强调了长期实际利率对金价的影响。此外,报告还分析了市场对非农数据的反应,指出市场不再将单月就业数据视为转向信号。
当前市场对加息预期有何变化?
当前市场对加息预期发生了显著变化。非农数据公布后,市场对10月加息的预期由约70%骤降至14%。然而,市场反应并非如预期般剧烈,10年期美债收益率探低回升,现货黄金和白银则下跌。报告指出,市场定价的是整条实际利率曲线的水平与路径,而非单次会议的加息概率。市场认为这不是紧缩结束,只是单月暂停。
这份研报有哪些风险提示?
这份研报提示了市场在当前环境下的一些风险。报告指出,在‘高实际利率+高财政供给’的范式下,事件驱动反弹大概率以回吐收场。市场不再将单月就业数据视为转向信号,真正值得下注的拐点只有实际利率趋势性回落或财政定价被打破。此外,报告还提示了投资者应尊重区间波动,而非预测方向,因为在当前环境下,区间波动可能更为显著。