猜你想问
东方甄选研报的核心内容是什么?
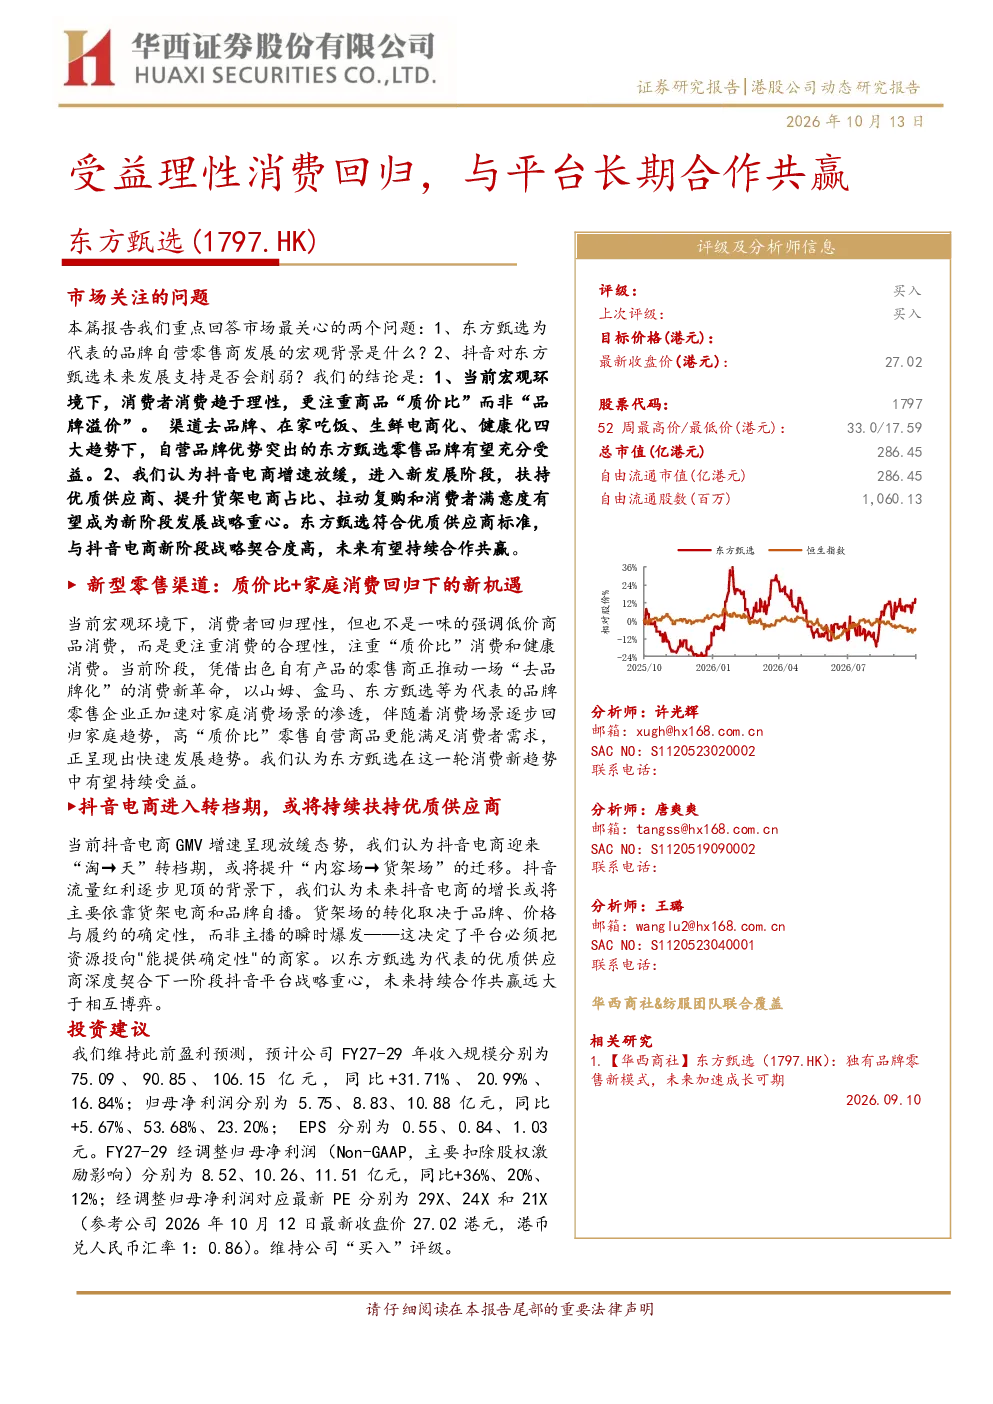
东方甄选研报分析了理性消费回归背景下,东方甄选如何受益于渠道去品牌化、在家吃饭、生鲜电商化、健康化等趋势。报告指出东方甄选的自营品牌优势使其在新零售渠道中表现突出,并探讨了抖音电商从内容场向货架场转变的趋势,以及平台对优质供应商如东方甄选的扶持政策。此外,研报还提供了东方甄选的盈利预测和风险提示。
报告主要分析了哪些赛道/行业发展趋势?
报告重点关注了新型零售渠道的机遇,特别是消费者消费逻辑从品牌溢价转向渠道背书的变化。同时分析了抖音电商进入货架场占比提升的转档期,以及中国自有品牌发展的窗口期,指出当前我国自有品牌渗透率仅8%,未来5年有望提升至20%-30%。
研报的重点分析方向是什么?
研报重点分析了东方甄选与抖音电商平台的长期合作共赢模式。报告指出东方甄选自营产品GMV达54亿元,占整体比重达52.9%,持续降低对单一主播的依赖,形成稳定增长。同时,抖音电商将资源倾斜至能提供确定性的商家,利好东方甄选作为优质供应商的地位。
报告对市场现状有何判断?
报告认为当前宏观环境下,消费者消费趋于理性,更注重商品质价比。新零售渠道中,聚焦生鲜零售、精简SKU、高质价比模式、高自有品牌占比的范式呈现逆势增长。抖音电商虽然增速放缓,但货架场占比提升,达播转向品牌自播符合平台长期利益。
研报提到了哪些风险提示?
研报提示了东方甄选自营产品战略发展不及预期、抖音渠道流量成本持续上升、线下门店发展不及预期以及产品质量风险等四项主要风险。这些风险可能影响公司的长期发展,投资者需关注相关动态。
你可能感兴趣
受益理性消费回归,与平台长期合作共赢
华西证券2026-10-15
携手出海,共赢全球:购物中心与本地品牌跨境合作新机遇
商贸零售安永2025-10-13
石化行业事件快评:中伊沙发表联合声明,中国与海湾国家合作共赢
化石能源国泰君安证券2023-03-13
开放银行的全球实践与展望:打破藩篱 合作共赢
金融麦肯锡2019-06-17
战略科技(计算机)行业周报:自主可控与合作共赢
信息技术华安证券2022-11-06
国企改革大步推进,开启与海航合作共赢新时代
休闲服务国信证券2016-03-07
与代理商合作共赢
金融胜三(R3)2023-05-06
重大事项点评:与ATL强强联合,合作共赢
交通运输华创证券2021-04-29
海外科技行业跟踪点评:抖音与腾讯视频达成合作,长短视频携手共赢
信息技术国泰君安证券2023-04-07
与上海鼓风机厂强强联合,推动产品领域合作共赢
机械设备太平洋证券2018-06-18