猜你想问
华莱士的债券评级被下调的原因是什么?
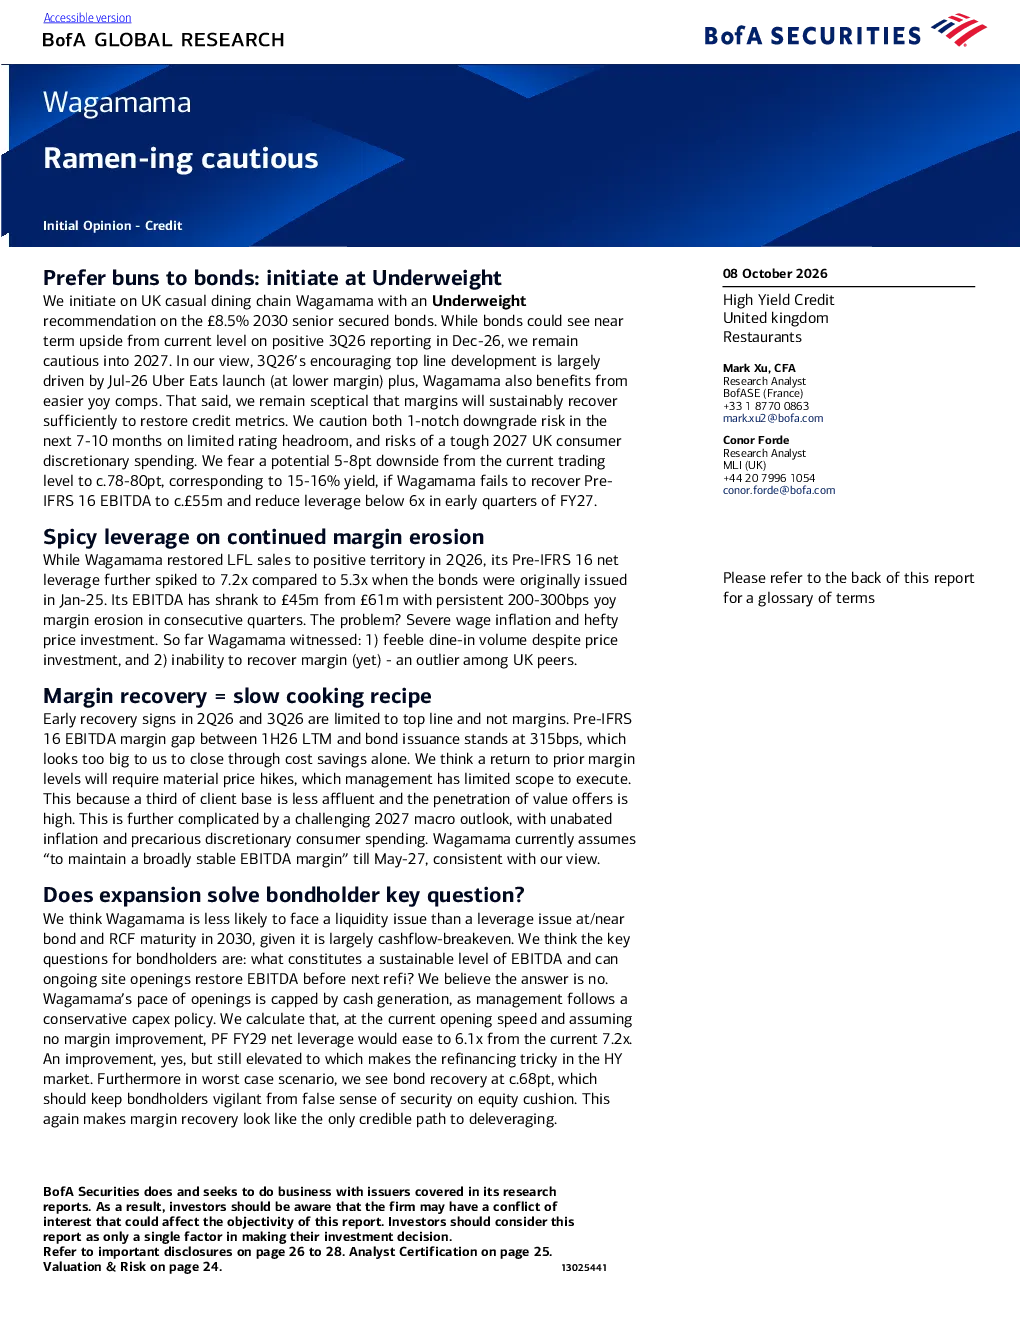
华莱士的债券评级被下调主要因为其IFRS 16之前的净杠杆率从2025年1月的5.3倍上升至7.2倍,同时EBITDA从6100万英镑降至4500万英镑,利润率连续多个季度被侵蚀。主要问题在于工资通胀和高额价格投资导致成本压力增大,影响了其财务表现和信用状况。
休闲餐饮行业在英国的发展趋势如何?
英国休闲餐饮行业面临挑战,消费者信心低迷,收入增长乏力,仅为勉强高于通货膨胀率。成本压力加剧,竞争激烈,线上增长导致利润率稀释,这些因素共同影响了行业的发展趋势。企业需要应对成本上升和需求疲软的困境,寻找提升利润率和现金流的有效途径。
报告主要分析了华莱士的哪些方面?
报告主要分析了华莱士的财务状况,包括其EBITDA变化、利润率侵蚀、净杠杆率上升等关键数据。同时,报告还探讨了其门店扩张速度、现金流产生能力、管理层政策以及未来盈利能力恢复的可能性,全面评估了其当前的信用风险和未来发展前景。
当前市场对华莱士的看法如何?
当前市场对华莱士的看法较为谨慎,投资者关注其财务健康状况和信用指标修复的迹象。报告指出,华莱士的利润率恢复是去杠杆化的关键,但管理层提高价格的空间有限。市场对华莱士能否在2027年初恢复EBITDA至约5500万英镑并降低杠杆率持观望态度,这对其未来融资能力有重要影响。
华莱士面临哪些主要风险?
华莱士面临的主要风险包括成本压力加剧、消费者支出疲软、竞争激烈以及线上增长带来的利润率稀释。此外,其过度依赖促销导致价格上调不足,难以提升人均消费额,也增加了经营风险。报告还提示,若其未能及时改善财务状况,可能面临债券价格下跌和再融资困难的风险。
你可能感兴趣
是否进行担保:虽然高级-次级利差相对于历史水平看起来较窄,且相对于评级直接下降的情况而言,在持续的衰退风险中无担保债券相对回收率的上升证明了这一点。我们筛选了资本结构上下的个别转换机会。
金融巴克莱银行2025-05-23
英国对品牌目的的态度 - 在广告中表达观点的影响
yougov2024-01-15