猜你想问
这份研报的核心内容是什么?
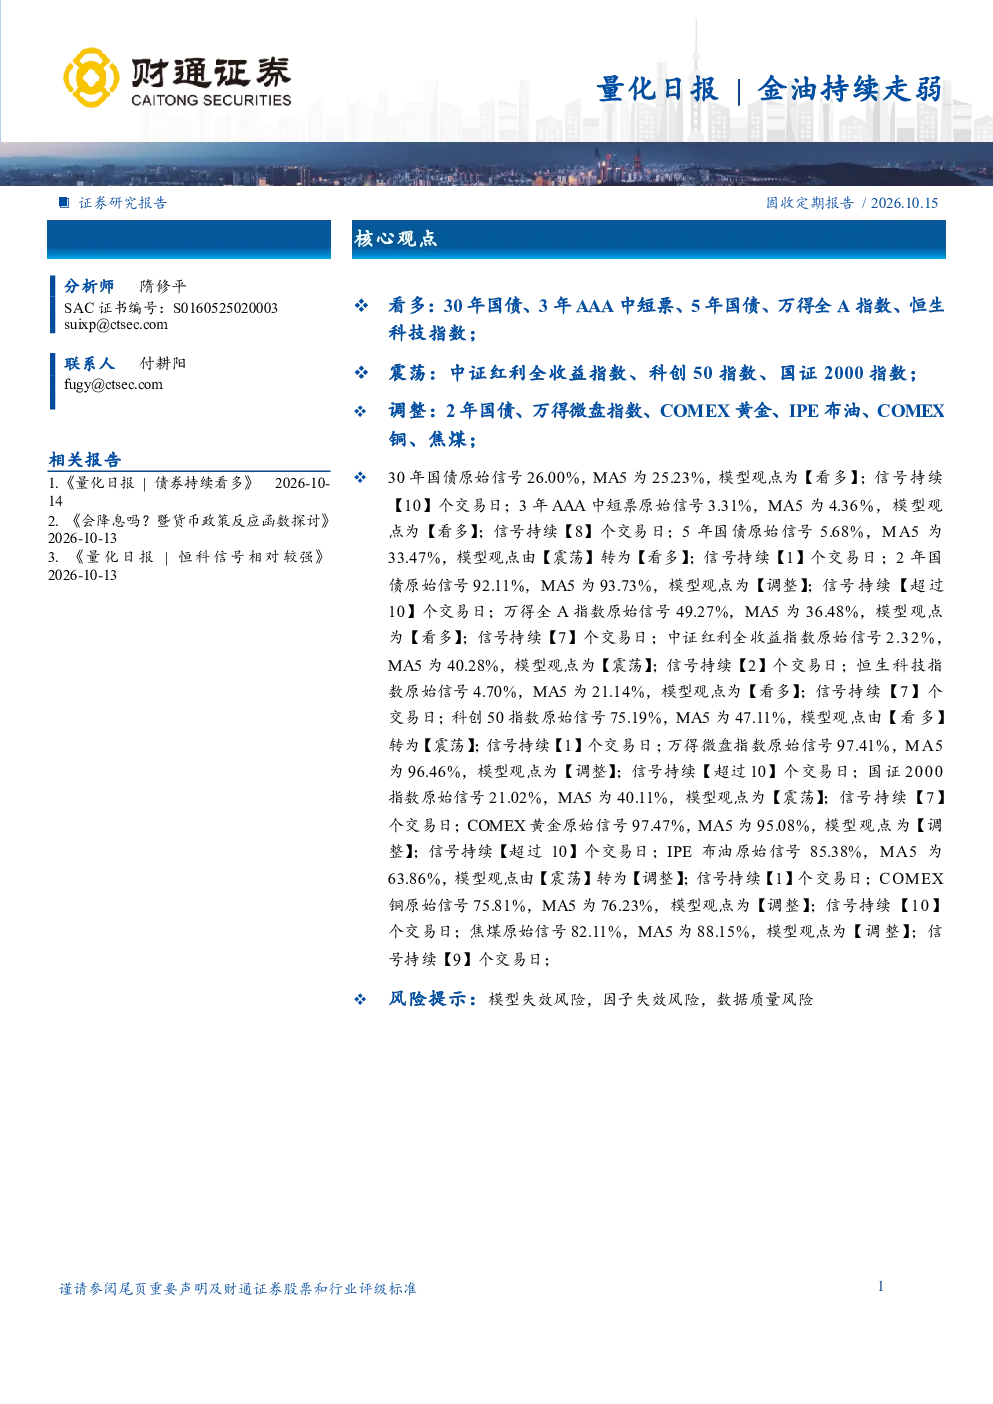
本报告主要分析了国债、股票指数及大宗商品的量化信号。看多30年国债、3年AAA中短票、5年国债、万得全A指数、恒生科技指数;震荡中证红利全收益指数、科创50指数、国证2000指数;调整2年国债、万得微盘指数、COMEX黄金、IPE布油、COMEX铜、焦煤。30年国债和3年AAA中短票持续看多,5年国债由震荡转为看多,需关注其信号变化。
报告关注的赛道/行业发展趋势如何?
报告聚焦于固定收益和权益类资产量化分析。国债市场方面,长端国债表现较好,短端国债持续调整;权益市场方面,万得全A和恒生科技指数被看多,科创50和国证2000指数处于震荡状态。大宗商品整体表现不佳,多数品种处于调整状态。投资者可关注长端利率债和优质权益资产的配置机会。
报告重点分析了哪些方向?
报告重点分析了国债、中短期票据、股票指数和大宗商品的量化交易信号。具体包括30年国债、3年AAA中短票、5年国债、万得全A指数、恒生科技指数、中证红利全收益指数、科创50指数、国证2000指数、2年国债、万得微盘指数、COMEX黄金、IPE布油、COMEX铜、焦煤等品种的原始信号和MA5信号对比,以及其对应的模型观点和信号持续天数。
当前市场现状如何判断?
从报告分析看,国债市场分化明显,长端看多短端调整;权益市场整体震荡,部分指数如万得全A和恒生科技指数表现相对较好;大宗商品多数处于调整状态,COMEX黄金、IPE布油等品种表现疲软。市场整体呈现结构性行情特征,投资者需关注不同资产间的轮动机会。
研报有哪些风险提示?
本报告存在模型失效风险、因子失效风险和数据质量风险。模型观点基于历史数据计算,未来可能失效;所选因子可能无法完全反映市场变化;数据可能存在误差或滞后。投资者在参考报告时需注意这些风险,结合自身情况独立决策,并关注报告信息披露中的免责声明。
你可能感兴趣
量化日报:贵金属持续走弱
有色金属财通证券2026-09-01
【聚酯产业链周报】调油逻辑持续走弱,产业链成本端支撑延续弱势
国海良时期货2024-09-13
南华期货LPG周报:PDH利润持续回落后,FEI/布油比价开始走弱
南华期货2024-09-23
LPG:PDH利润持续回落后,FEI_布油比价开始走弱
南华期货2024-09-22
量化日报金油信号出现波动
财通证券2026-03-16
量化日报:量化日报金油企稳,长端修复
有色金属财通证券2026-03-30
燃料油市场日报:周边市场继续走弱,沪油弱势
银河期货2010-11-26
橡胶甲醇原油日报:多空分歧仍在 油涨醇胶走弱
宝城期货2023-04-07
能源化工产业链日报:市场情绪走弱,布油跌破80
东海期货2023-03-14
燃料油市场日报:股市继续走弱,沪油回落
银河期货2010-12-28