猜你想问
汇丰研报对UPL的评级和目标价有何调整?
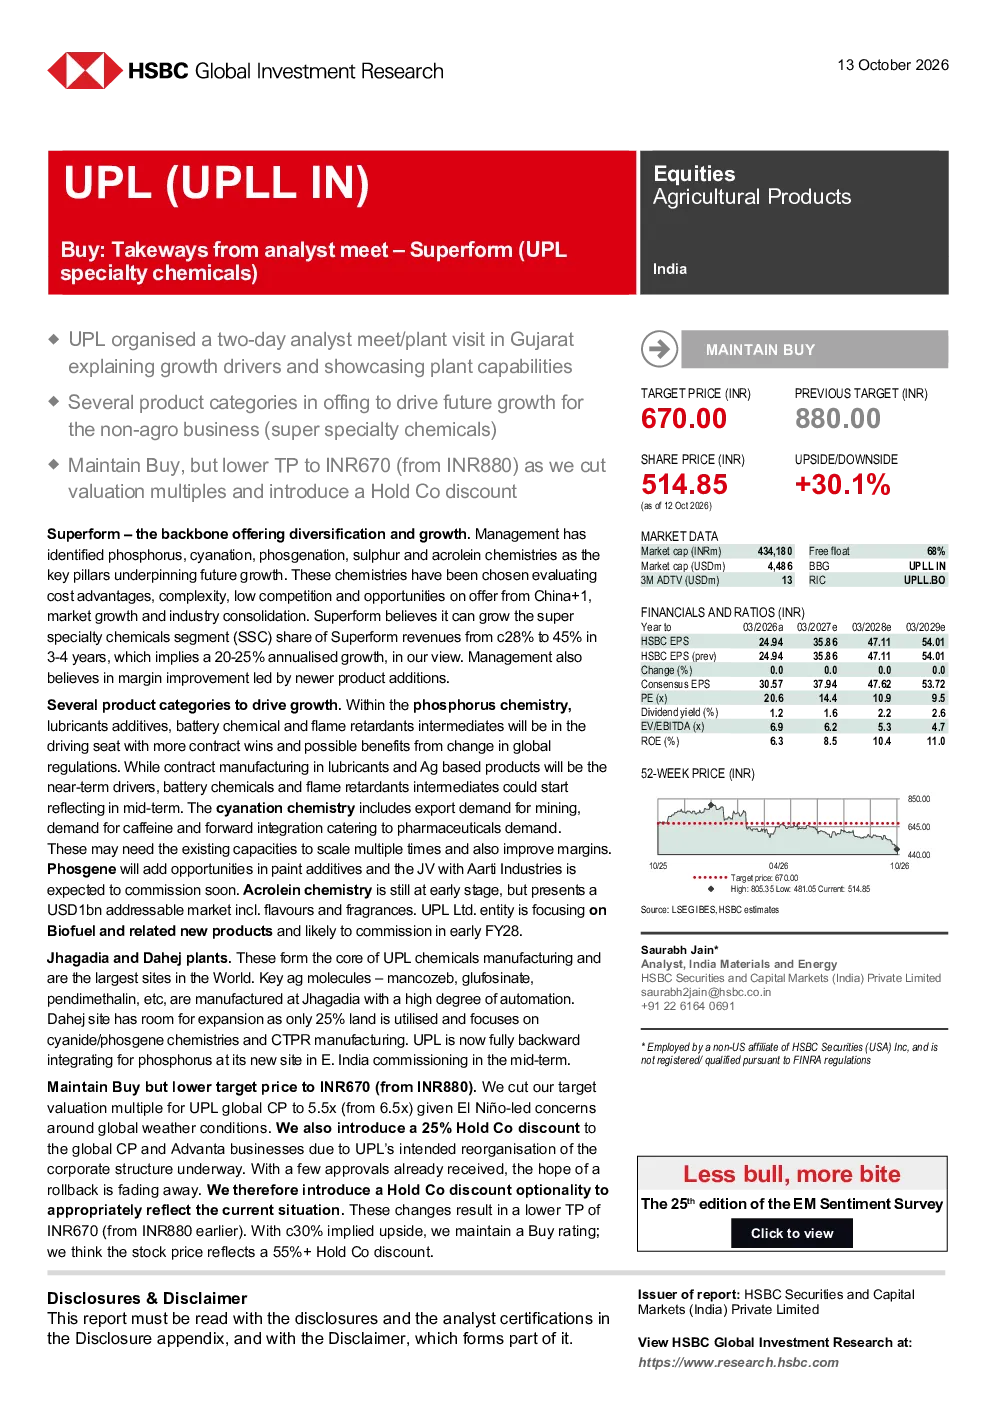
汇丰维持对UPL的“买入”评级,但将目标价从880印度卢比下调至670印度卢比。分析师认为UPL的非农业务(特种化学品)增长潜力巨大,核心增长驱动力来自磷、氰化、光气化、硫和丙烯醛化学领域,这些领域具有成本优势、低竞争和广阔的市场机会。UPL计划在3-4年内将特种化学品(SSC)收入占比从28%提升至45%,对应20-25%的年化增长。此外,公司通过新增产品组合提升利润率。目标价下调主要基于当前市场环境和业绩预期调整。
UPL特种化学品业务的发展前景如何?
UPL特种化学品业务发展前景广阔,核心增长驱动力来自磷、氰化、光气化、硫和丙烯醛化学领域。磷化学方面,润滑油添加剂、电池化学品和阻燃剂中间体是近期增长引擎,全球法规变化可能带来额外机遇。氰化化学方面,矿业出口需求、咖啡因需求和医药行业整合将推动产能扩张和利润率提升。光气化化学方面,涂料添加剂和与Aarti Industries的合资企业即将投产。丙烯醛化学方面,早期阶段但面向100亿美元市场规模(香料和香水)。UPL计划在3-4年内将特种化学品(SSC)收入占比从28%提升至45%,对应20-25%的年化增长。公司通过新增产品组合提升利润率,多元化布局增强业务韧性。
研报主要分析了UPL的哪些业务方向?
研报主要分析了UPL的特种化学品业务方向,包括磷化学、氰化化学、光气化化学、硫化学和丙烯醛化学。磷化学聚焦润滑油添加剂、电池化学品和阻燃剂中间体;氰化化学关注矿业出口、咖啡因需求和医药行业整合;光气化化学重点在于涂料添加剂和与Aarti Industries的合资企业;硫化学和丙烯醛化学分别面向工业和香料香水市场。此外,研报也提及UPL的生物燃料及关联产品,预计在2028年初投产。分析师认为特种化学品业务是核心增长引擎,计划在3-4年内将特种化学品(SSC)收入占比从28%提升至45%。
当前UPL的市场估值情况如何?
当前UPL的市场估值情况如下:目标价为670印度卢比,较原目标价880印度卢比下调23.5%。估值方法采用基于EV/EBITDA的SOTP方法,采用11%折现率。子公司估值方面,UPL全球特种化学品估值5.5x EV/EBITDA(原6.5x,因厄尔尼诺天气风险下调),UPL印度SAS估值15x EV/EBITDA(维持),UPL种子(Advanta)估值17x EV/EBITDA(维持,因利润率提升空间有限),其他业务估值6.9x EV/EBITDA(较特种化学品溢价25%)。此外,因UPL正进行公司结构调整,引入25%持股公司折价,反映当前情况。当前股价可能低估了UPL的价值,存在55%+的持股公司折价。
研报提示了哪些主要风险因素?
研报提示了以下主要风险因素:厄尔尼诺导致的极端天气可能影响业绩;不利的收购可能压缩估值;关键分子失去或未续约将显著影响业绩;过高的资本支出可能损害现金流;地缘政治紧张局势加剧原材料供应风险。此外,分析师认为UPL的多元化布局和特种化学品业务潜力巨大,但需关注天气和地缘政治风险。当前股价可能低估了UPL的价值,存在55%+的持股公司折价。若交易反转、增长超预期、利润率改善或债务降低,估值可能扩张。