猜你想问
这份研报的核心内容是什么?
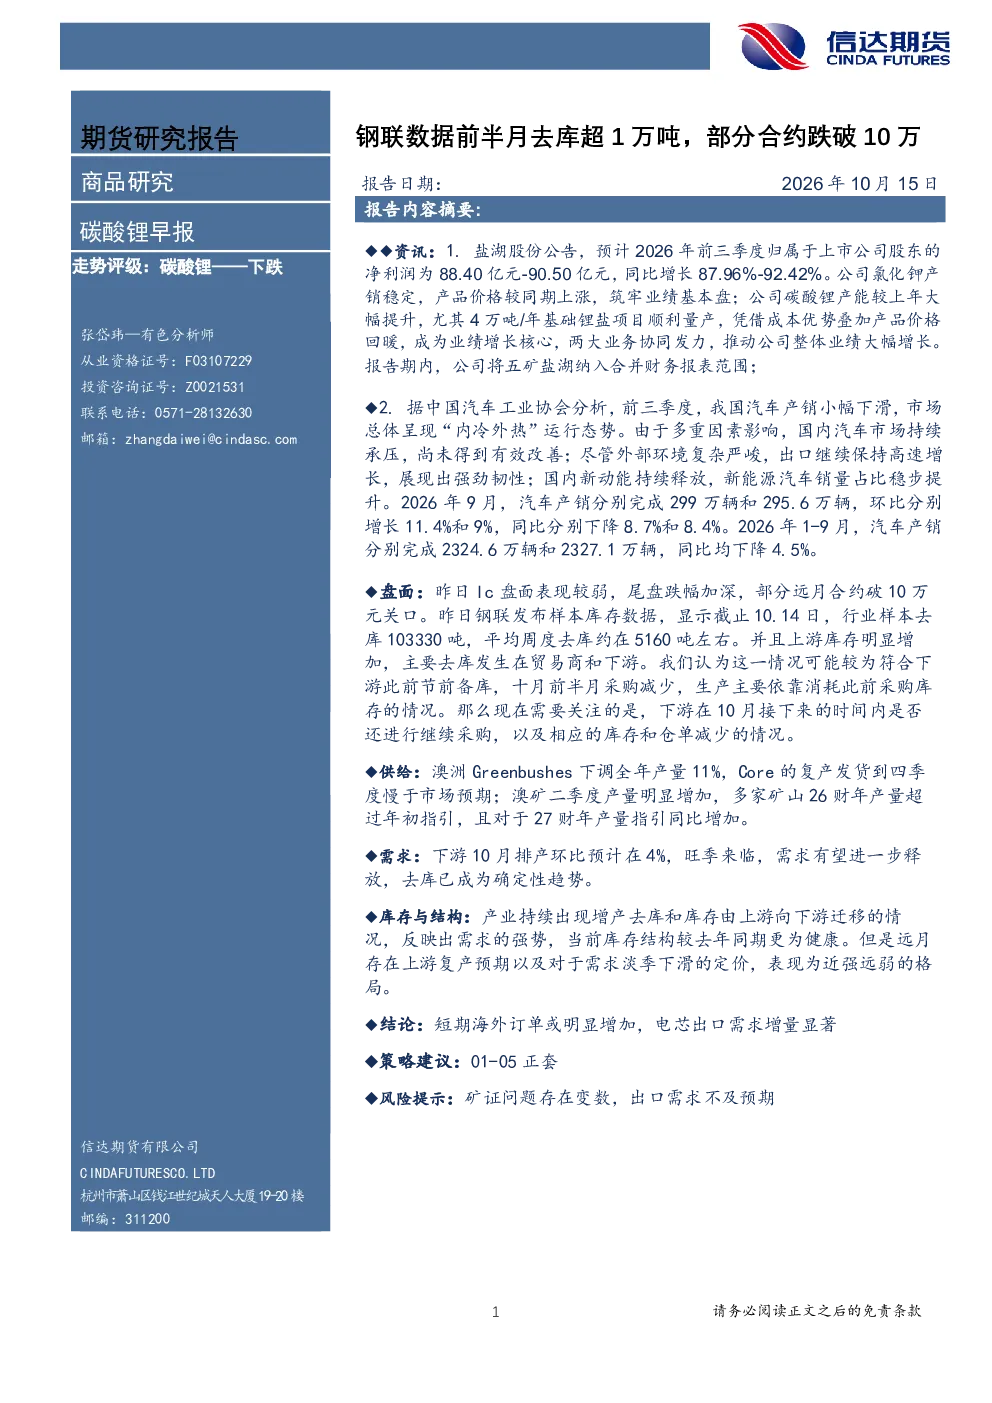
该研报主要分析了碳酸锂市场的供需情况。报告指出,截止10月14日,行业样本去库103330吨,平均周度去库约5160吨,显示下游和贸易商去库明显,但上游库存增加。供给方面,澳洲Greenbushes下调全年产量11%,Core复产发货慢于预期,但澳矿二季度产量增加,多家矿山26财年产量超年初指引,27财年产量指引同比增加。需求方面,10月排产环比预计增长4%,旺季来临,需求有望进一步释放。库存结构显示产业增产去库,库存由上游向下游迁移,反映需求强势,但远月存在上游复产预期和需求淡季定价,呈现近强远弱格局。短期海外订单或明显增加,电芯出口需求增量显著。
碳酸锂所属赛道的发展趋势如何?
中国汽车市场呈现“内冷外热”态势,新能源汽车销量占比持续提升。碳酸锂作为新能源汽车关键材料,其需求与新能源汽车市场景气度高度相关。报告显示,10月碳酸锂排产环比预计增长4%,旺季来临,需求有望进一步释放。同时,短期海外订单或明显增加,电芯出口需求增量显著。但需注意,远月合约存在上游复产预期和需求淡季定价,呈现近强远弱格局。总体来看,碳酸锂赛道受益于新能源汽车市场增长和出口需求,但需关注供给端变化和库存结构变化。
研报重点分析了哪些方向?
研报重点分析了碳酸锂市场的供需平衡、库存结构变化以及价格走势。在供给方面,报告关注了主要矿山的生产情况,包括澳洲Greenbushes的产量下调、Core的复产进度以及澳矿的整体产量变化。在需求方面,报告分析了10月排产环比增长的情况,以及海外订单的潜在增量。库存方面,报告指出行业样本去库明显,但上游库存增加,库存结构由上游向下游迁移。价格方面,报告观察到部分远月合约跌破10万元关口,呈现近强远弱格局。
当前碳酸锂市场的现状如何判断?
当前碳酸锂市场呈现供需两旺但结构分化的态势。供给端,澳洲和国内矿山产量变化复杂,部分矿山减产而部分矿山增产,整体供给压力存在不确定性。需求端,新能源汽车产销小幅下滑但占比提升,10月排产环比增长,旺季需求有望释放,海外订单增量显著。库存方面,下游和贸易商去库明显,但上游库存增加,库存结构由上游向下游迁移,反映需求强势。价格方面,部分远月合约跌破10万元关口,近强远弱格局明显。市场整体处于去库趋势,但远月价格承压。
研报提示了哪些风险?
研报提示了矿证问题和出口需求不及预期的风险。在矿证问题方面,供给端存在不确定性,如主要矿山的产量变化和复产进度可能影响市场预期。在出口需求方面,虽然短期海外订单或明显增加,但长期出口需求存在不及预期的可能性,需关注海外市场变化。此外,价格方面,远月合约存在上游复产预期和需求淡季定价,可能导致价格承压。这些因素都可能对碳酸锂市场产生影响,投资者需密切关注。