猜你想问
碳酸锂最新走势如何?
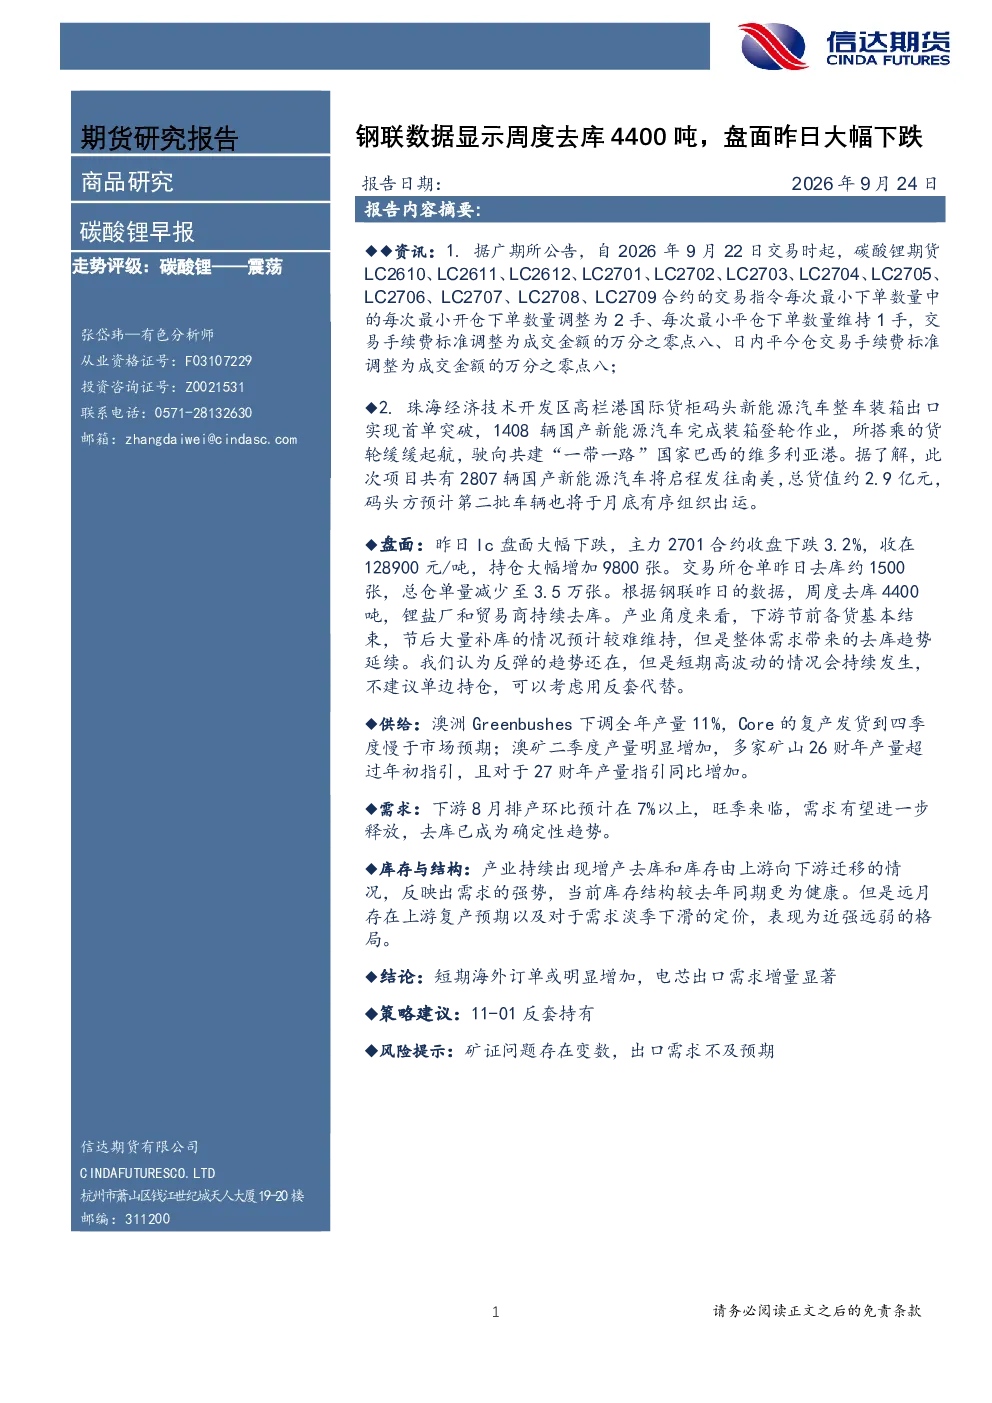
昨日主力2701合约收盘下跌3.2%,收于128900元/吨,持仓增加9800张。交易所仓单去库约1500张,总仓单量减少至3.5万张。钢联数据显示,周度去库4400吨,锂盐厂和贸易商持续去库。短期反弹趋势仍在,但高波动情况会持续,不建议单边持仓,建议考虑反套。
碳酸锂行业发展趋势如何?
澳洲Greenbushes下调全年产量11%,Core的复产发货到四季度慢于市场预期。澳矿二季度产量明显增加,多家矿山26财年产量超过年初指引,且对27财年产量指引同比增加。下游8月排产环比预计在7%以上,旺季来临,需求有望进一步释放,去库已成为确定性趋势。产业持续增产去库,库存由上游向下游迁移,反映需求强势。当前库存结构较去年同期更健康,但远月存在上游复产预期和需求淡季下滑定价,表现为近强远弱的格局。短期海外订单或明显增加,电芯出口需求增量显著。
报告重点分析了哪些方向?
报告重点分析了碳酸锂的盘面走势、供给情况、需求预期、库存结构及风险提示。盘面方面,昨日主力合约大幅下跌,持仓增加,仓单去库明显。供给方面,澳洲矿山产量变化及国内增产去库情况被关注。需求方面,下游排产环比预计增长,旺季需求有望释放。库存结构方面,库存由上游向下游迁移,反映需求强势。风险提示方面,矿证问题及出口需求存在不确定性。
当前碳酸锂市场现状如何?
当前碳酸锂市场呈现供需两旺态势,但高波动性特征明显。主力合约价格虽短期反弹,但受供给端增产预期及需求淡季定价影响,近强远弱格局持续。交易所仓单及钢联数据均显示去库趋势,但下游节后补库情况预计难持续。产业持续增产去库,库存结构较去年同期更健康,但远月价格承压。海外订单或明显增加,电芯出口需求增量显著。
研报提示了哪些风险?
研报提示的风险点主要包括矿证问题存在变数,可能影响供给端稳定性;出口需求不及预期,或对下游排产和库存形成压力。此外,上游复产预期和需求淡季下滑定价共同导致远月价格承压,近强远弱格局持续。短期海外订单增加虽带来利好,但高波动性仍需警惕,不建议单边持仓。需关注供需两端动态变化及政策影响。