猜你想问
这份研报主要分析了什么内容?
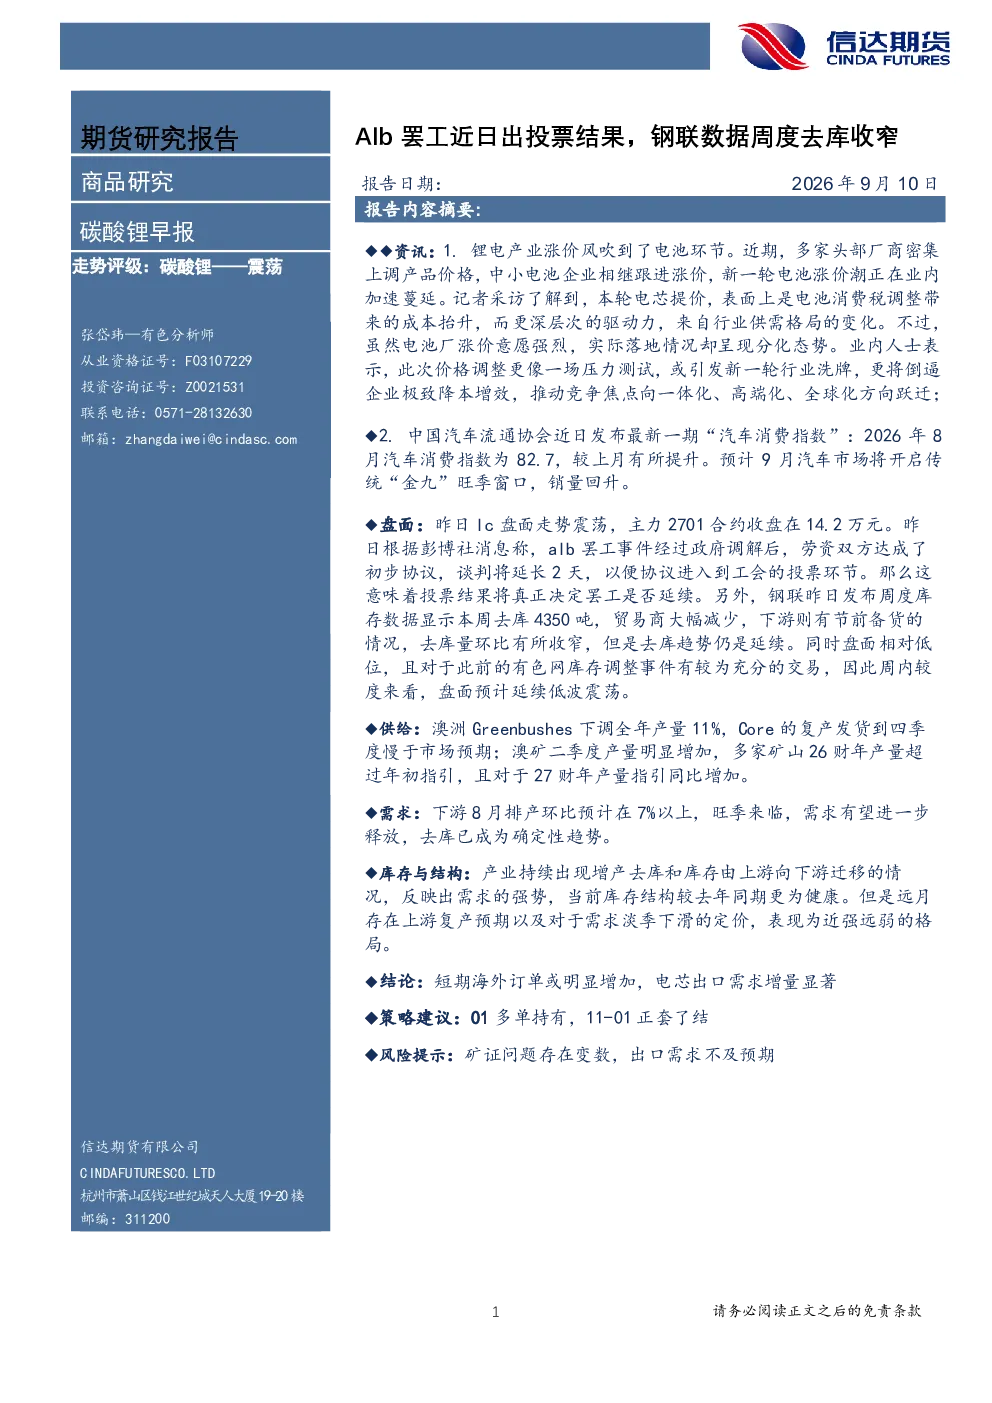
这份研报主要分析了碳酸锂市场的供需情况、价格走势以及相关风险。报告指出,Alb罢工事件经政府调解达成初步协议,投票结果将决定罢工是否延续,这对碳酸锂价格有重要影响。同时,钢联数据显示本周去库4350吨,但下游备货导致去库量环比收窄,预计盘面将延续低波震荡。此外,报告还分析了澳洲矿山的产量变化和下游汽车行业的需求情况,指出需求有望在旺季进一步释放。最后,报告提到了库存由上游向下游迁移的现象,反映需求强势,但远月存在上游复产预期和需求淡季定价,形成近强远弱格局。
碳酸锂赛道未来发展趋势如何?
碳酸锂赛道未来发展趋势显示供给端存在不确定性,澳洲Greenbushes下调全年产量11%,但Core复产发货慢于预期;同时澳矿二季度产量增加,26财年产量超预期,27财年产量指引同比增加。需求端方面,下游8月排产环比预计增7%以上,旺季来临需求有望进一步释放,去库已成确定性趋势。市场情绪方面,中国汽车流通协会发布的汽车消费指数显示8月有所提升,预计9月汽车市场将开启“金九”旺季,销量回升。整体来看,碳酸锂市场短期内预计将延续震荡走势,但长期发展仍受多种因素影响。
研报重点分析了哪些方向?
研报重点分析了碳酸锂市场的供需关系、价格走势以及相关风险因素。在供给端,报告关注了澳洲矿山的产量变化,包括Greenbushes的下调产量和Core的复产情况,以及澳矿的整体产量增长。在需求端,报告分析了下游汽车行业的排产情况,预计8月排产环比增7%以上,旺季需求有望进一步释放。此外,报告还分析了库存变化,指出库存由上游向下游迁移,反映需求强势,但远月存在上游复产预期和需求淡季定价,形成近强远弱格局。最后,报告关注了Alb罢工事件和钢联数据周度去库情况,这些因素对碳酸锂价格有重要影响。
当前市场现状如何判断?
当前市场现状判断显示碳酸锂市场短期内预计将延续低波震荡走势。供给端方面,澳洲矿山的产量变化存在不确定性,Greenbushes下调产量而Core复产慢于预期,同时澳矿产量增加。需求端方面,下游汽车行业排产环比预计增7%以上,旺季需求有望进一步释放,去库已成确定性趋势。市场情绪方面,中国汽车流通协会发布的汽车消费指数显示8月有所提升,预计9月汽车市场将开启“金九”旺季,销量回升。库存方面,产业增产去库,库存由上游向下游迁移,反映需求强势,但远月存在上游复产预期和需求淡季定价,形成近强远弱格局。综合来看,市场短期内预计将延续震荡走势。
研报提到了哪些风险提示?
研报提到了几个风险提示。首先是矿证问题存在变数,Alb罢工事件的投票结果尚未确定,这可能对碳酸锂供给端产生重大影响。其次是出口需求不及预期的风险,虽然报告指出短期海外订单或明显增加,电芯出口需求增量显著,但出口需求的变化也存在不确定性。此外,报告还提到了远月存在上游复产预期和需求淡季定价的风险,这可能对碳酸锂价格形成压力。最后,报告也提醒投资者关注宏观经济环境和政策变化,这些因素也可能对碳酸锂市场产生影响。