猜你想问
这份研报的核心内容是什么?
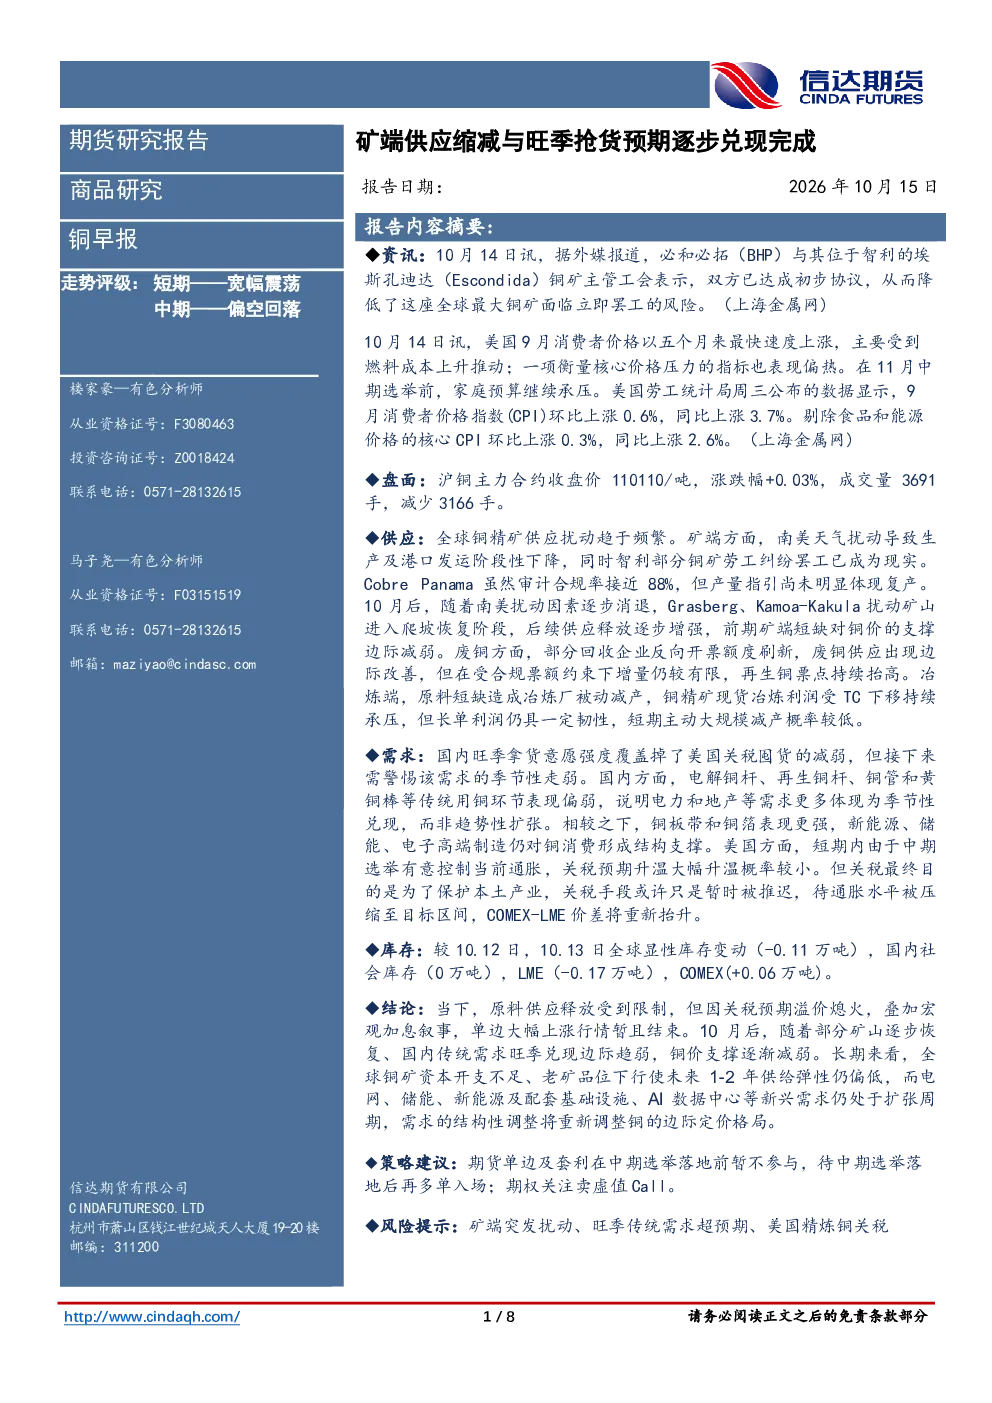
这份研报分析了铜市场短期和长期的趋势。短期来看,美国通胀数据强劲但政策预期趋于稳定,关税预期溢价熄火,导致铜价短期支撑减弱。长期来看,全球铜矿资本开支不足及老矿品位下降使供给弹性偏低,而新兴需求如电网、储能、新能源等仍处于扩张周期,需求结构调整将影响铜价边际定价。报告还提到了矿端供应扰动趋于频繁,南美天气及智利罢工影响阶段性下降,但Grasberg、Kamoa-Kakula逐步恢复将增强供应。废铜供应边际改善,但合规票额约束增量有限,再生铜票点持续抬高。冶炼端原料短缺导致被动减产,长单利润仍具韧性,短期主动减产概率低。国内旺季拿货意愿强于美国关税囤货减弱,但需警惕季节性走弱。传统用铜环节季节性兑现,新能源、储能、电子高端制造仍提供结构支撑。美国关税预期升温概率较低,但长期仍可能为保护本土产业而实施。
铜行业的发展趋势如何?
铜行业的发展趋势主要围绕供需关系变化展开。从供应端看,全球铜精矿供应扰动趋于频繁,南美天气及智利罢工影响阶段性下降,但大型矿山的逐步恢复将增强供应。废铜供应边际改善,但合规票额约束增量有限,再生铜票点持续抬高。冶炼端原料短缺导致被动减产,长单利润仍具韧性,短期主动减产概率低。从需求端看,国内旺季拿货意愿强于美国关税囤货减弱,但需警惕季节性走弱。传统用铜环节(电力、地产)季节性兑现,新能源、储能、电子高端制造仍提供结构支撑。长期来看,全球铜矿资本开支不足及老矿品位下降使供给弹性偏低,而新兴需求如电网、储能、新能源等仍处于扩张周期,需求结构调整将影响铜价边际定价。这些因素共同决定了铜行业的未来发展趋势。
报告重点分析了哪些方向?
报告重点分析了铜市场的供需关系和价格趋势。在供应方面,重点关注了全球铜精矿供应的扰动情况,特别是南美天气和智利罢工的影响,以及Grasberg、Kamoa-Kakula等大型矿山的恢复情况。同时,也分析了废铜供应的改善情况和合规票额的约束。在冶炼端,报告指出原料短缺导致的被动减产情况,以及长单利润的韧性。在需求方面,报告分析了国内旺季拿货意愿的变化,以及传统用铜环节的季节性兑现情况,并强调了新能源、储能、电子高端制造等新兴需求的重要性。此外,报告还分析了美国关税政策对铜价的影响,以及长期来看供需结构调整对铜价边际定价的影响。
当前铜市场的现状如何?
当前铜市场的现状表现为短期支撑减弱和长期结构性需求仍存。短期来看,美国通胀数据强劲但政策预期趋于稳定,关税预期溢价熄火,导致铜价短期支撑减弱。同时,全球显性库存变动为负,显示市场供应相对紧张。从供应端看,全球铜精矿供应扰动趋于频繁,南美天气及智利罢工影响阶段性下降,但大型矿山的逐步恢复将增强供应。废铜供应边际改善,但合规票额约束增量有限,再生铜票点持续抬高。冶炼端原料短缺导致被动减产,长单利润仍具韧性,短期主动减产概率低。从需求端看,国内旺季拿货意愿强于美国关税囤货减弱,但需警惕季节性走弱。传统用铜环节季节性兑现,新能源、储能、电子高端制造仍提供结构支撑。美国关税预期升温概率较低,但长期仍可能为保护本土产业而实施。这些因素共同构成了当前铜市场的现状。
研报提到了哪些风险提示?
研报提到了几个关键风险提示。首先,矿端突发扰动是一个重要风险,例如南美天气异常或智利罢工等事件可能导致铜精矿供应中断。其次,旺季传统需求超预期也可能对市场产生影响,例如如果旺季需求不及预期,可能导致铜价承压。第三,美国精炼铜关税政策也是一个潜在风险,如果美国对精炼铜实施关税,可能对铜价造成负面影响。此外,报告还提到了宏观加息叙事对铜价单边上涨行情的影响,以及长期来看供需结构调整可能带来的不确定性。这些风险因素需要投资者密切关注。