猜你想问
聚烯烃日报主要分析了哪些内容?
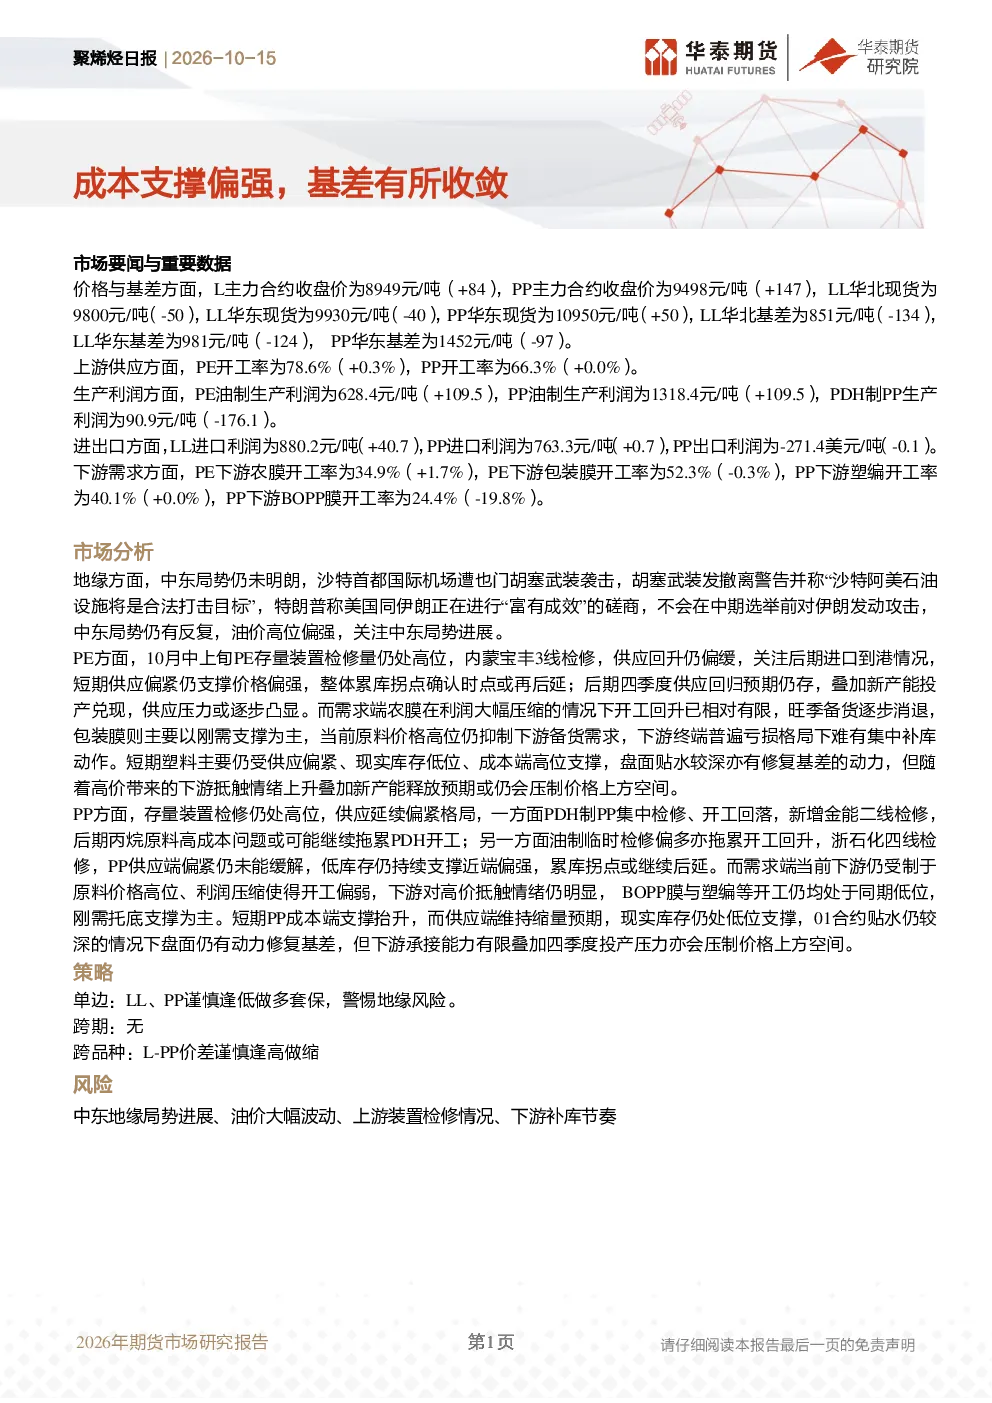
聚烯烃日报主要分析了LL、PP、PE的价格与基差变化、上游供应情况、生产利润、进出口利润、下游需求情况以及地缘风险对市场的影响。报告指出,L、PP主力合约上涨,LL、华东现货下跌,基差有所收敛。PE、PP开工率稳定,但PDH制PP开工回落。油制利润上涨,进口利润上涨,出口利润下跌。下游农膜、包装膜、塑编、BOPP膜开工率变化各异,显示需求分化。中东局势不明朗,油价高位偏强,需关注进展。
聚烯烃行业未来发展趋势如何?
聚烯烃行业未来发展趋势需关注供应与需求的变化。报告显示,PE供应回升缓慢,后期进口到港需关注,四季度新产能投产或带来压力。PP供应延续偏紧,PDH制PP开工或受丙烷成本拖累。需求端原料高位抑制下游备货,农膜旺季备货消退,BOPP膜与塑编开工处于低位。整体看,供应端存在压力,需求端表现分化,市场需关注新产能投产节奏和下游补库情况。
报告中重点分析了哪些方向?
报告中重点分析了聚烯烃各品种的价格基差变化、供需平衡以及成本利润情况。具体包括LL、PP、PE主力合约及现货价格变动,华北、华东基差走势,各品种开工率与利润水平,进出口利润变化,以及下游农膜、包装膜、塑编、BOPP膜开工率与利润情况。此外,报告还分析了地缘风险对油价的影响,以及新产能投产对市场可能带来的压力。
当前聚烯烃市场现状如何判断?
当前聚烯烃市场现状表现为供应端偏紧与需求端分化并存。LL、PP主力合约上涨,但现货价格有所回落,基差收敛。PE、PP开工率稳定,但PDH制PP开工回落。油制利润上涨,进口利润上涨,出口利润下跌。下游开工率变化显示需求分化,农膜开工回升有限,包装膜刚需为主,塑编、BOPP膜开工处于低位。整体看,市场短期受供应偏紧、库存低位支撑,但下游抵触情绪和新产能压制价格上方空间。
研报提示了哪些风险因素?
研报提示的主要风险因素包括中东地缘局势进展、油价大幅波动、上游装置检修情况以及下游补库节奏。中东局势不明朗,沙特遭袭击,胡塞武装威胁石油设施,可能影响油价走势。上游装置检修情况将影响短期供应,需持续关注检修动态。下游补库节奏将影响需求表现,农膜旺季备货情况尤为关键。这些因素都可能对聚烯烃市场带来不确定性。