猜你想问
这份报告主要分析了韩国家禽及产品的哪些方面?
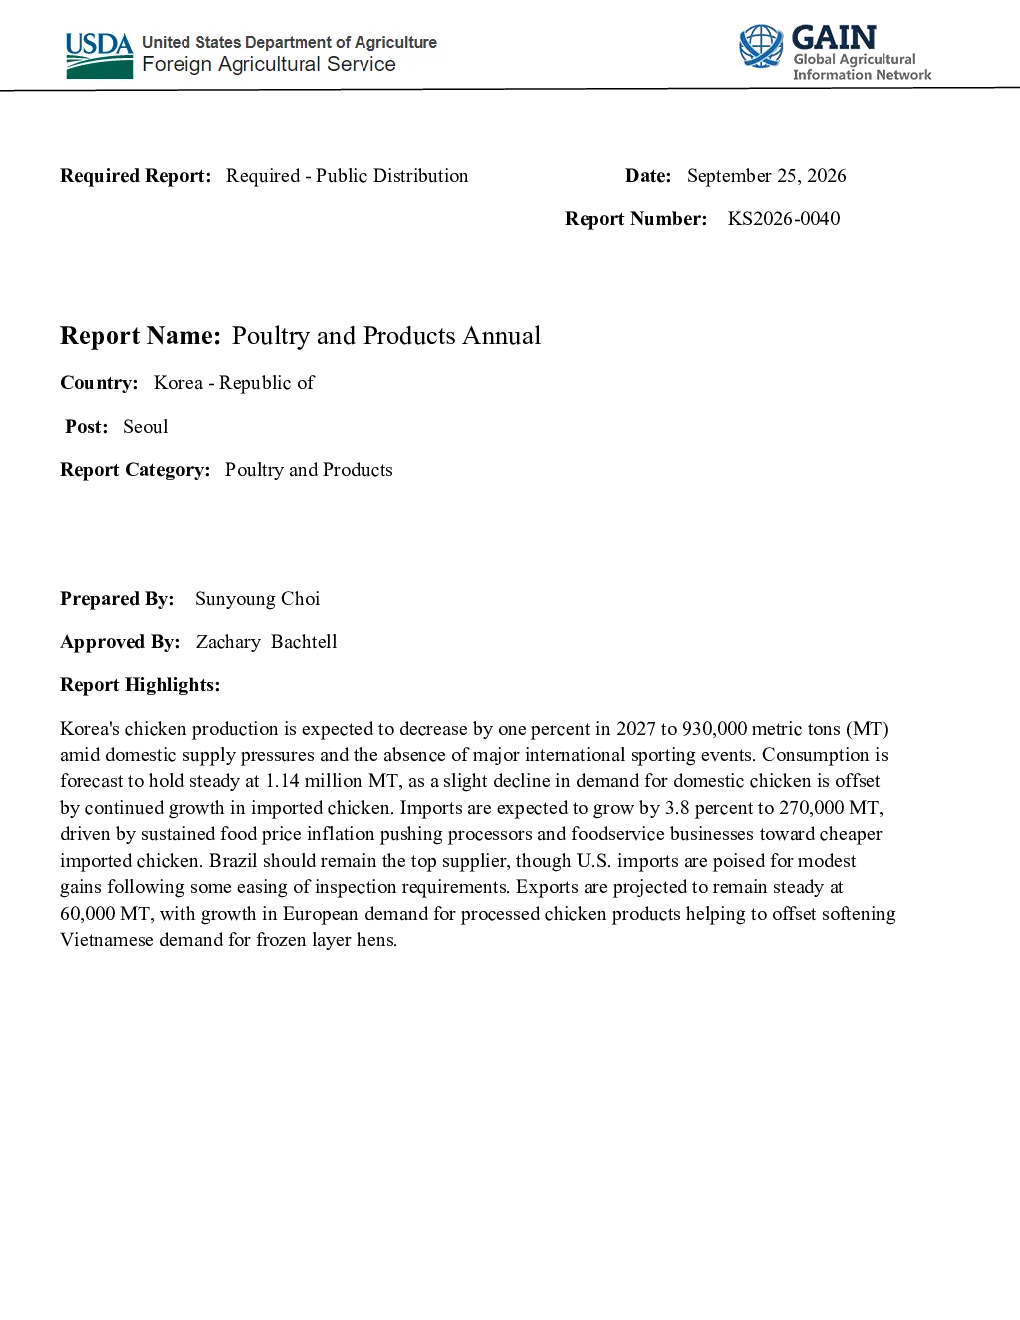
这份报告主要分析了韩国家禽及产品的生产、消费和贸易情况。在生产方面,报告预测了2026年和2027年的鸡肉产量变化,并分析了鸡肉品种、库存和HPAI疫情的影响。在消费方面,报告预计了鸡肉消费量的趋势,并探讨了消费趋势和消费渠道。在贸易方面,报告分析了鸡肉的进口和出口情况,包括主要供应国、进口增长原因和出口趋势。
韩国家禽及产品行业的发展趋势如何?
韩国家禽及产品行业的发展趋势显示,鸡肉产量在2026年预计增长1%至94万吨,但在2027年预计下降1%至93万吨。消费方面,鸡肉消费量预计在2027年稳定在114万吨,受进口鸡肉增长抵消国内需求 slight 下降。贸易方面,进口量预计在2027年增长3.8%至27万吨,主要供应国为巴西、泰国、中国和美国。出口量预计在2027年稳定在6万吨,冷冻肉鸡占90%以上。这些趋势反映了行业在供应、消费和贸易方面的动态变化。
报告重点分析了哪些方向?
报告重点分析了韩国家禽及产品的生产、消费和贸易三个方向。在生产方面,报告详细分析了鸡肉产量、品种、库存和HPAI疫情的影响。在消费方面,报告探讨了鸡肉消费量的趋势、消费趋势和消费渠道。在贸易方面,报告分析了鸡肉的进口和出口情况,包括主要供应国、进口增长原因和出口趋势。这些分析为理解韩国家禽及产品行业的整体情况提供了全面视角。
当前韩国家禽及产品市场的现状如何?
当前韩国家禽及产品市场的现状显示,鸡肉产量在2026年预计增长1%至94万吨,但在2027年预计下降1%至93万吨。消费方面,鸡肉消费量预计在2027年稳定在114万吨,受进口鸡肉增长抵消国内需求 slight 下降。贸易方面,进口量预计在2027年增长3.8%至27万吨,主要供应国为巴西、泰国、中国和美国。出口量预计在2027年稳定在6万吨,冷冻肉鸡占90%以上。这些数据反映了市场在供应、消费和贸易方面的动态变化。
这份报告有哪些风险提示?
这份报告提示了韩国家禽及产品行业的一些风险。首先,HPAI疫情对家禽生产的影响仍然存在,可能导致供应失衡和价格波动。其次,国内食品成本的上升可能会抑制鸡肉消费。此外,进口鸡肉的增长可能会对国内生产商构成竞争压力。最后,国际市场的变化,如越南需求下降和欧洲需求增长,也可能对韩国家禽及产品的出口产生影响。这些风险需要投资者密切关注。