猜你想问
这份研报的核心内容是什么?
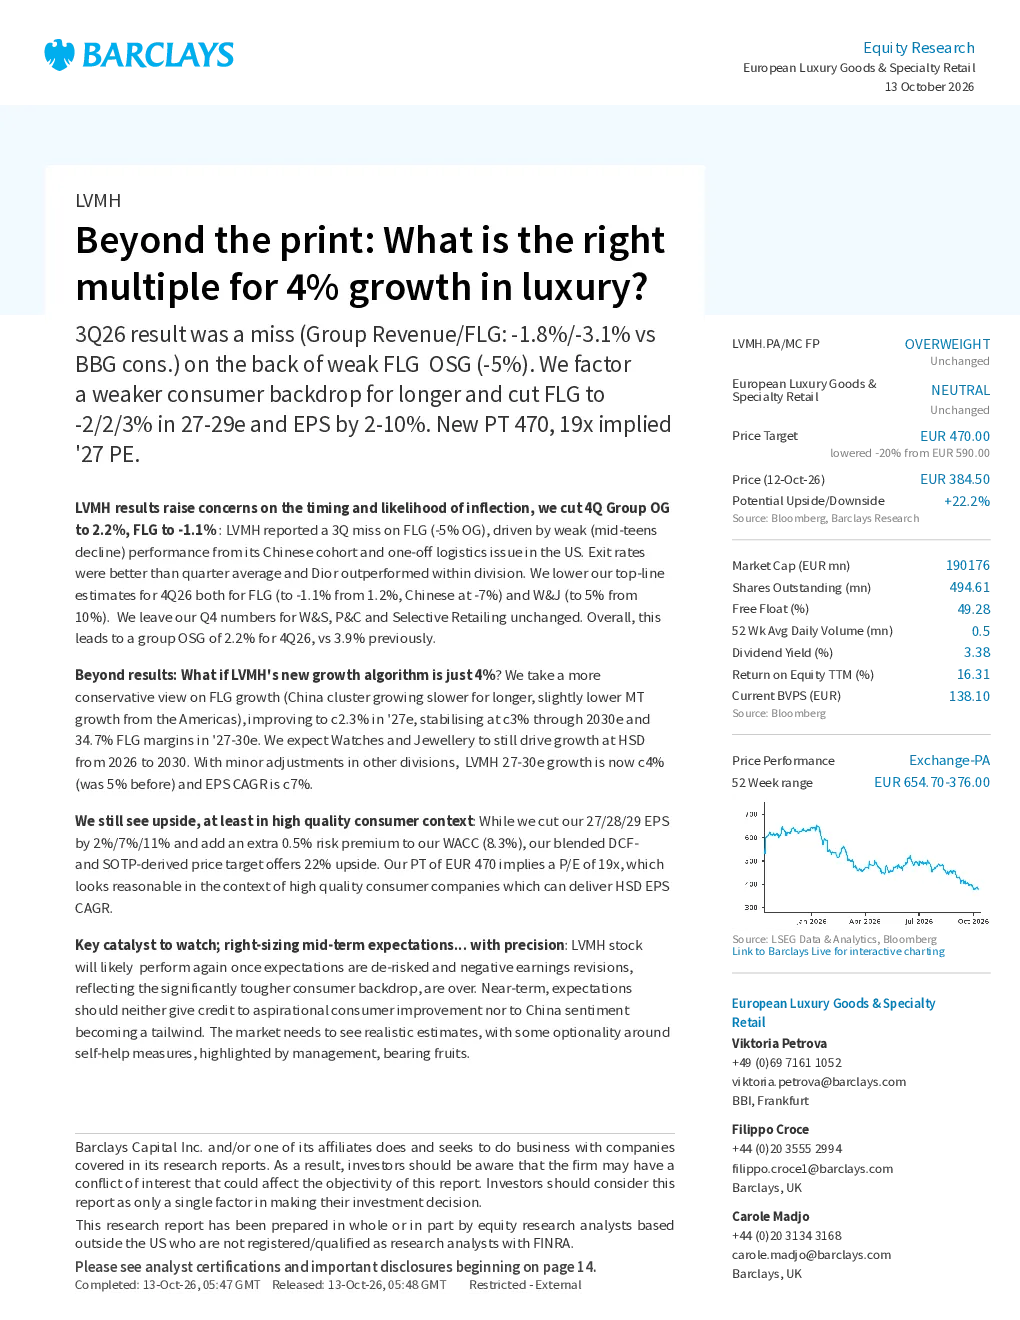
研报指出LVMH 2026年第三季度业绩不及预期,集团及FLG收入下滑,主要受中国区疲软和美国物流问题影响。分析师下调了FLG和W&J的业绩预期,并将FLG利润率下调至-90个基点,导致2026年EBIT利润率预期下降。预计中国区增长放缓,FLG利润率稳定在3%,W&J继续推动高奢增长。LVMH 2027-2030年集团收入增长率为4%,EPS年复合增长率为7%。分析师在WACC中增加0.5%风险溢价,长期增长预期下调至2.5%。基于DCF和SOTP的综合估值方法,目标价下调至470欧元,对应19倍市盈率,认为该估值在高质量消费公司中具有合理性。分析师强调市场需看到更现实的预期,并关注公司自我提升措施成果。
奢华品赛道未来发展趋势如何?
研报预计LVMH 2027-2030年集团收入增长率为4%,EPS年复合增长率为7%,其中W&J将继续推动高奢市场增长。分析师认为长期增长预期已下调至2.5%,但高奢市场仍具韧性。中国区增长放缓,FLG利润率稳定在3%左右。整体来看,奢华品赛道需关注全球宏观经济、消费者偏好变化及品牌自身战略调整,高质量消费公司估值仍具合理性。
研报重点分析了哪些方向?
研报重点分析了LVMH集团及核心品牌FLG和W&J的业绩表现,特别是中国区市场表现疲软的原因及影响。分析师对FLG增长持保守态度,预计其利润率将稳定在3%左右,并下调了其利润率预期。同时,研报关注W&J对高奢市场的推动作用,并基于DCF和SOTP方法对LVMH进行了估值分析,认为19倍市盈率在高质量消费公司中具有合理性。此外,研报还强调了市场需关注公司自我提升措施的成果。
当前市场对奢华品行业的现状判断是什么?
当前市场对LVMH的预期较为保守,分析师下调了其业绩预期,并将长期增长预期下调至2.5%。市场关注中国区市场表现疲软的原因及影响,以及公司如何应对全球宏观经济变化。同时,市场对LVMH的估值也较为谨慎,目标价下调至470欧元,对应19倍市盈率。整体来看,市场认为高质量消费公司估值仍具合理性,但需关注更现实的预期和公司自我提升措施的成果。
研报提示了哪些风险?
研报提示的主要风险包括中国区市场表现疲软和美国物流问题,这些问题导致LVMH集团及FLG收入下滑。此外,分析师对FLG增长持保守态度,预计其利润率将稳定在3%左右,并下调了其利润率预期。研报还提示市场需关注全球宏观经济变化对奢华品行业的影响,以及公司自我提升措施能否取得预期成果。此外,分析师在WACC中增加了0.5%的风险溢价,也反映了市场对LVMH未来增长的担忧。