猜你想问
跨境人民币债券市场最新发展情况如何?
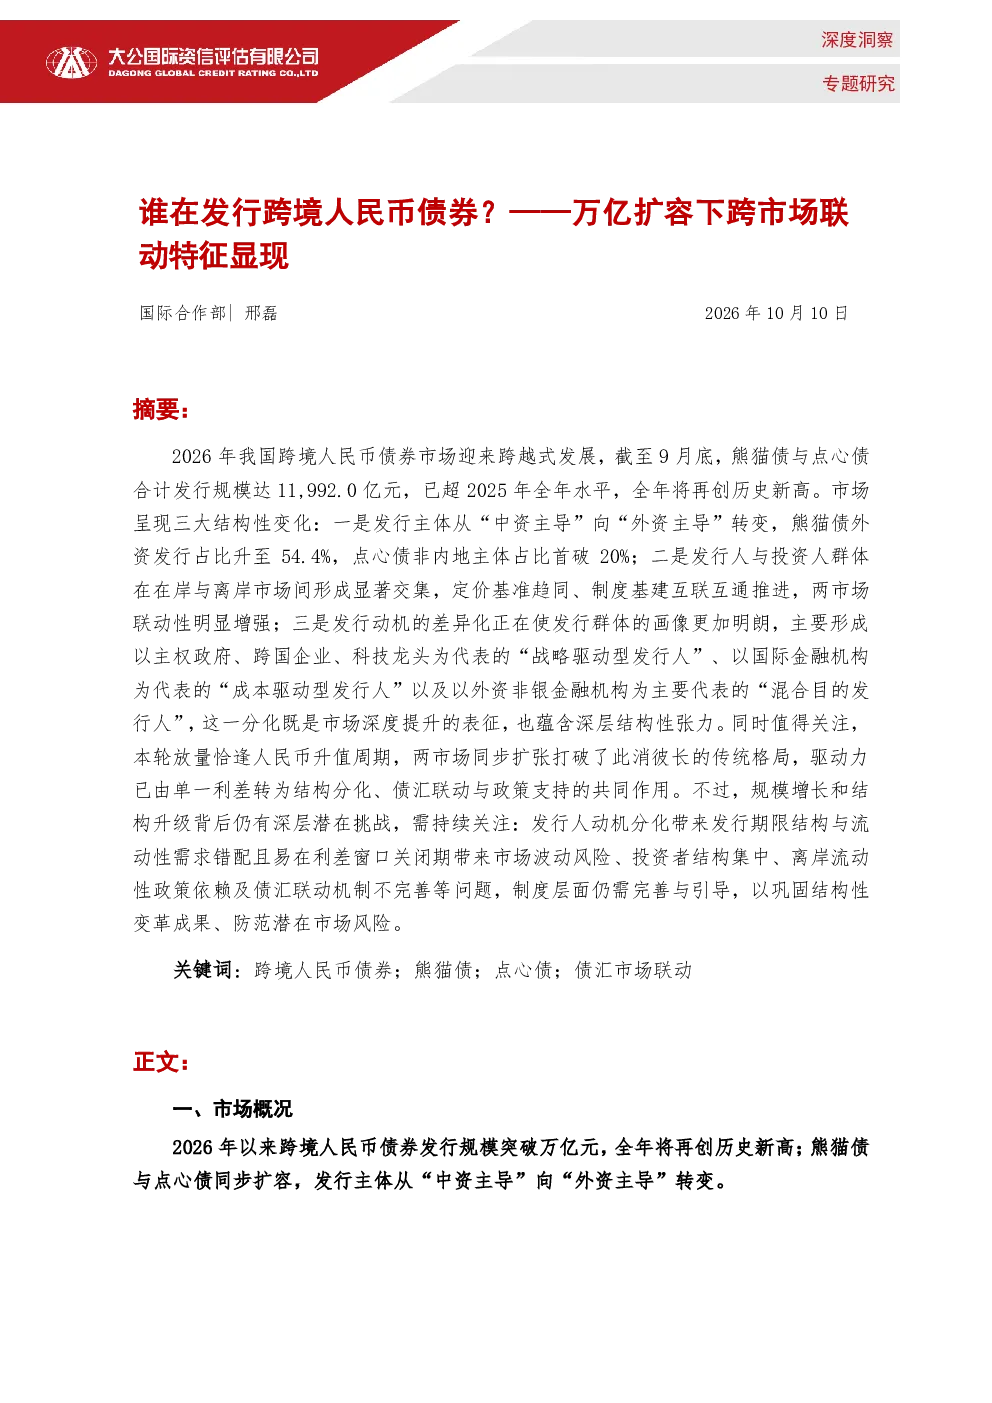
2026年我国跨境人民币债券市场迎来跨越式发展,截至9月底,熊猫债与点心债合计发行规模达11,992.0亿元,已超2025年全年水平,全年将再创历史新高。市场呈现三大结构性变化:发行主体从“中资主导”向“外资主导”转变,熊猫债外资发行占比升至54.4%,点心债非内地主体占比首破20%;市场联动增强,发行人与投资人群体在在岸与离岸市场间形成显著交集,定价基准趋同、制度基建互联互通推进;发行动机分化,主要形成“战略驱动型发行人”(主权政府、跨国企业、科技龙头)、“成本驱动型发行人”(国际金融机构)和“混合目的发行人”(外资非银金融机构)。同时,两市场同步放量打破传统此消彼长的格局,驱动力由单一利差转为结构分化、债汇联动与政策支持共同作用。
跨境人民币债券市场未来发展趋势是什么?
中长期看,人民币国际化持续推进,主权政府、跨国实体企业的真实人民币融资需求具备增长潜力。相关部门已推出债券通扩容、优化互换通机制等制度性安排,并计划丰富离岸人民币债券及衍生品供给。未来需优化投资人结构,增强市场韧性,并深入推进离岸汇率、利率、外汇衍生品等创新,以匹配债券投融资期限并对冲风险。但短期利差环境的窗口期特征需做好风险防范。
报告重点分析了哪些发行主体特征?
报告重点分析了跨境人民币债券市场的发行主体结构变化,从“中资主导”向“外资主导”转变,熊猫债外资发行占比升至54.4%,点心债非内地主体占比首破20%。主要发行动机分化为三类:一是“战略驱动型发行人”,包括主权政府、跨国企业、科技龙头,这类发行人通常具有长期人民币融资需求;二是“成本驱动型发行人”,主要是国际金融机构,这类发行人更关注融资成本和效率;三是“混合目的发行人”,主要是外资非银金融机构,这类发行人兼具战略和政策考量。这种分化使得市场深度提升,但也蕴含结构性张力。
当前跨境人民币债券市场现状如何?
当前跨境人民币债券市场呈现跨越式发展态势,截至9月底,熊猫债与点心债合计发行规模达11,992.0亿元,已超2025年全年水平,全年将再创历史新高。市场打破传统此消彼长的格局,两市场同步放量。发行人与投资人群体在在岸与离岸市场间形成显著交集,定价基准趋同、制度基建互联互通推进。但规模增长和结构升级背后仍有深层潜在挑战,需关注发行人动机分化导致期限结构与流动性需求错配,易在利差窗口关闭期带来市场波动风险;投资者结构集中、离岸流动性政策依赖及债汇联动机制不完善等问题。
跨境人民币债券市场存在哪些风险提示?
跨境人民币债券市场在规模增长和结构升级背后存在深层潜在挑战。首先,发行人动机分化导致期限结构与流动性需求错配,易在利差窗口关闭期带来市场波动风险。其次,投资者结构集中可能导致市场风险积聚,一旦出现风险事件,可能引发连锁反应。此外,离岸流动性政策依赖及债汇联动机制不完善等问题,也可能对市场稳定造成影响。虽然相关部门已推出债券通扩容、优化互换通机制等制度性安排,但市场仍需关注这些潜在风险。