猜你想问
这份富国银行招股说明书的主要内容是什么?
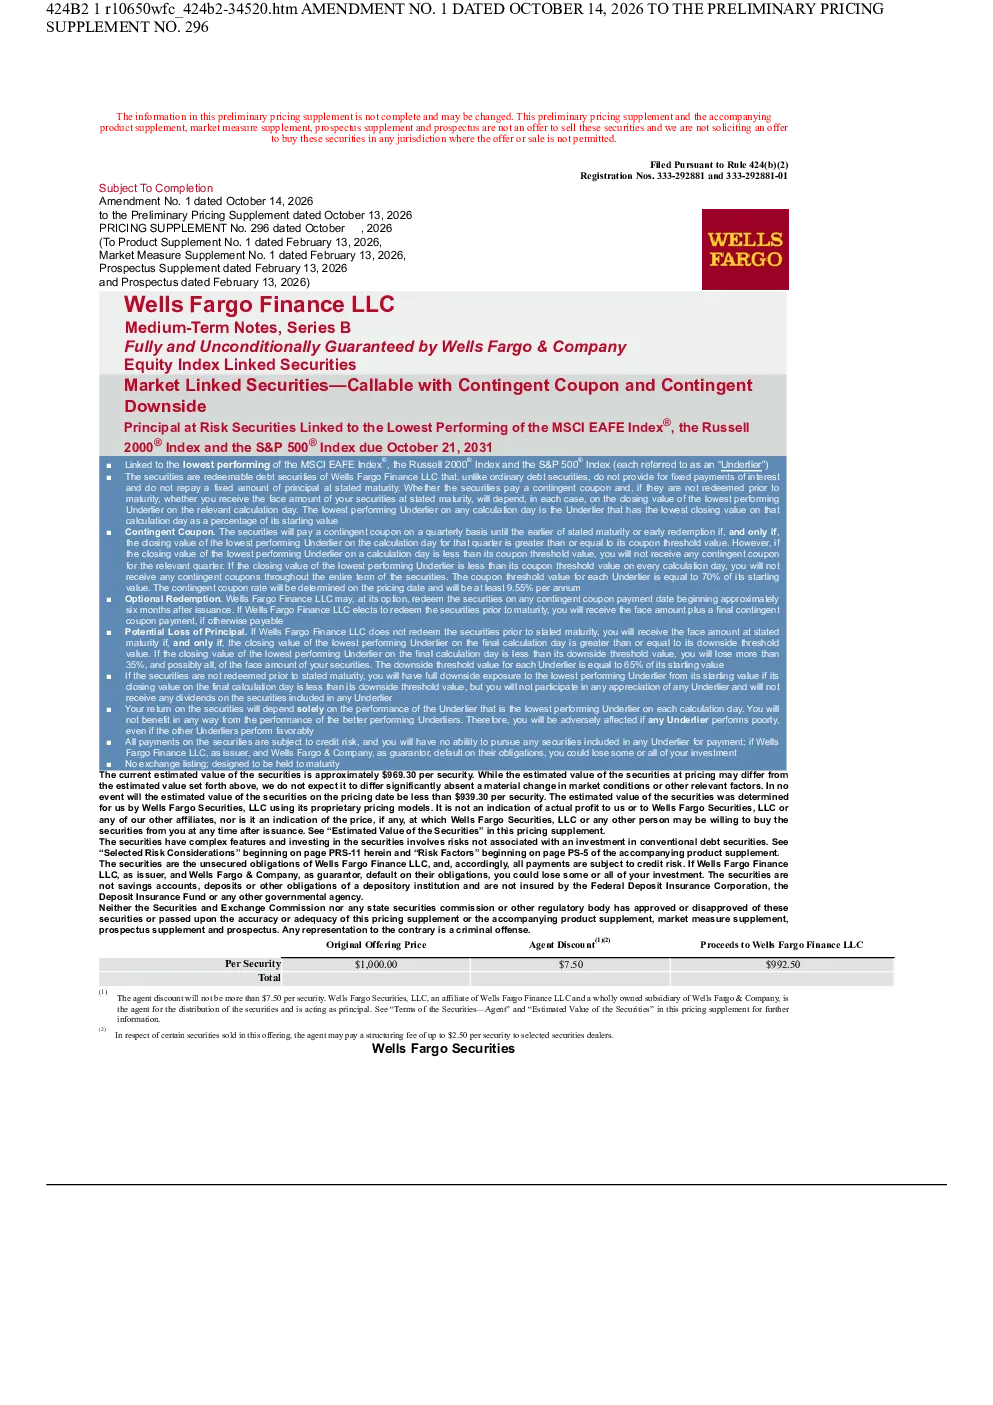
该说明书介绍了 Wells Fargo Finance LLC 发行的可赎回债务证券,该证券与 MSCI EAFE 指数、罗素 2000 指数和标普 500 指数中表现最差的指数挂钩,于 2031 年 10 月 21 日到期。该证券不提供固定利息支付,或有利息支付取决于相关计算日表现最差的指数的收盘价是否高于其息票阈值价值(每个指数的息票阈值价值等于其起始价值的 70%)。证券的当前估计价值约为每股 969.30 美元,定价日的估计价值不会低于每股 939.30 美元。
该证券的赛道或行业发展趋势如何?
该证券属于与表现最差的指数挂钩的复杂债务证券,其表现与 MSCI EAFE 指数、罗素 2000 指数和标普 500 指数中表现最差的指数直接相关。投资者需关注这些指数的整体表现,特别是表现最差的指数的变化,这将直接影响证券的或有利息支付和最终本金偿还情况。由于该证券不提供固定利息,其收益与市场波动紧密相关,体现了当前金融市场中复杂衍生品工具的应用趋势。
这份研报的重点分析方向是什么?
研报重点分析了 Wells Fargo Finance LLC 发行的可赎回债务证券的结构特征、风险因素和潜在回报。报告详细解释了或有利息的支付机制、可选赎回条款对投资者的影响、潜在的本金损失风险、证券的估计价值及其变动范围,以及与表现最差的 Underlier 相关的各种风险,包括全面风险、回报依赖性、Underlier 之间的关系风险和信用风险。
当前市场对这类证券的现状判断是怎样的?
当前市场对这类与表现最差的指数挂钩的复杂债务证券需谨慎评估。由于不提供固定利息支付,投资者面临潜在的本金损失风险,且回报完全依赖于表现最差的指数。市场需关注相关指数的波动性、Underlier 之间的相关性以及发行方的信用状况。此外,证券的估计价值虽有一定下限,但仍受市场状况变化影响,投资者应充分理解其复杂性。
该研报提示了哪些主要风险?
研报提示的主要风险包括:潜在的本金损失,若表现最差的指数收盘价低于下限阈值价值可能损失部分或全部本金;没有固定利息支付,可能因指数表现不佳而无法获得任何或有利息;与每个 Underlier 的全面风险,任何 Underlier 表现不佳都将对投资者产生负面影响;对表现最差的 Underlier 的回报依赖,无法从表现更好的 Underlier 中获益;Underlier 之间的关系风险,低相关性增加单个 Underlier 表现不佳的可能性;以及信用风险,发行方的信用状况可能影响证券价值。