猜你想问
开创国际(600097)这份研报主要分析了什么内容?
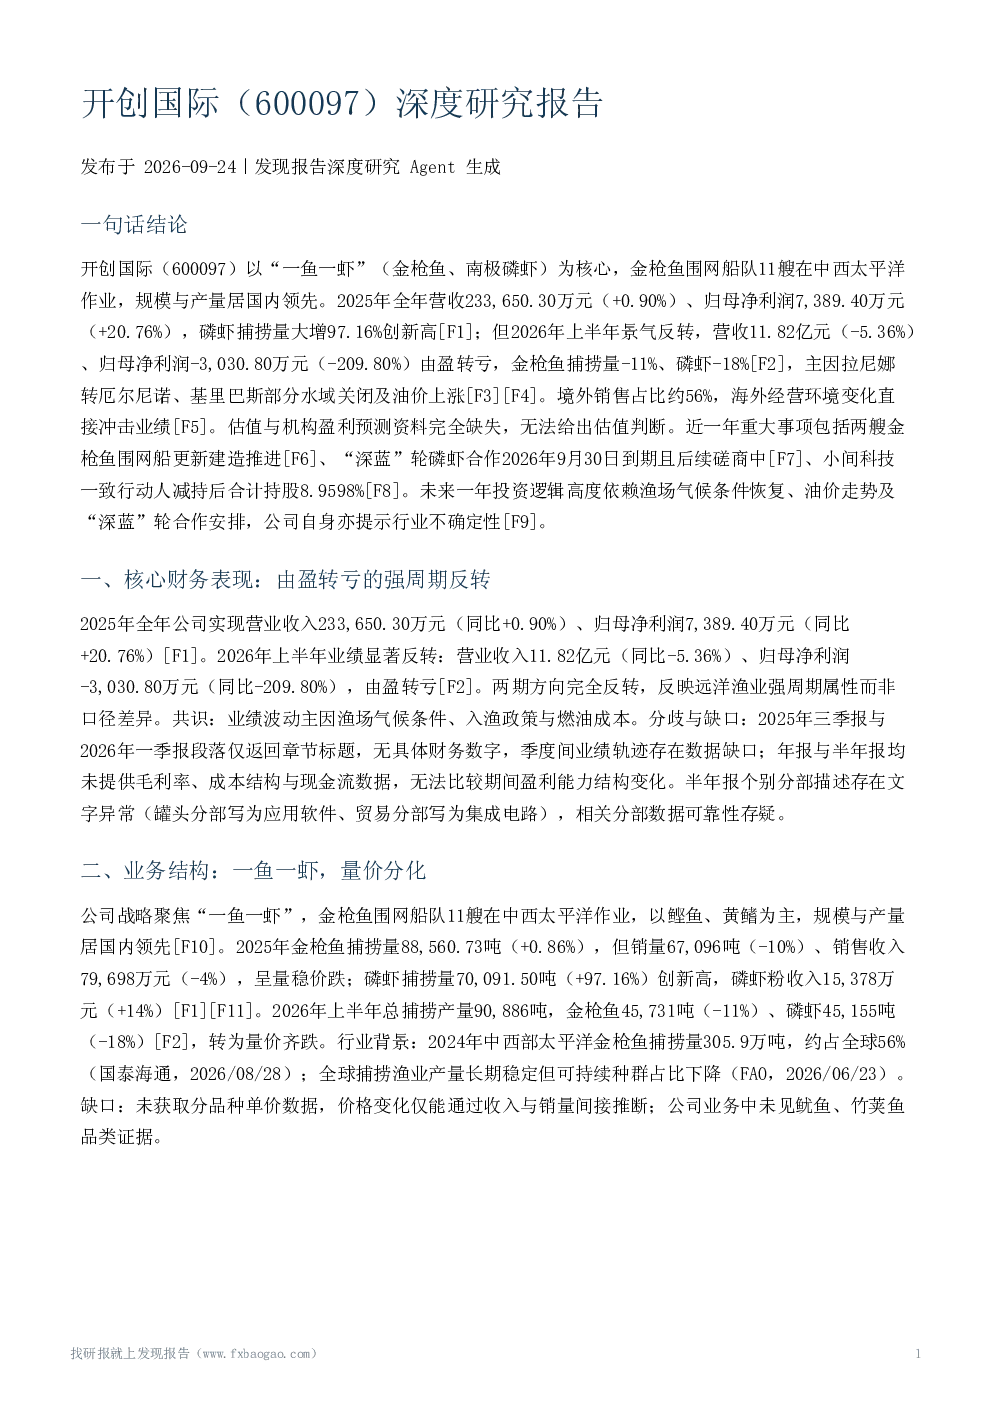
这份研报深度分析了开创国际(600097)的财务表现、业务结构、政策环境、海外风险等。报告指出公司2025年由盈转亏的强周期反转,聚焦金枪鱼和磷虾捕捞,但2026年上半年业绩显著下滑。报告还探讨了国际配额、气候波动、燃油成本等风险因素,以及公司新船建造和股权变动等重大事项,但未提供详细的估值和盈利预测数据。
远洋渔业行业的发展趋势如何?
远洋渔业行业受国际配额、气候环境和政策影响显著。报告显示,开创国际依赖中西太平洋和南极海域的捕捞,但面临基里巴斯水域关闭和拉尼娜转厄尔诺等挑战。行业整体在补贴改革和资源可持续性方面存在张力,未来发展需关注气候恢复、油价走势及国际监管政策变化。
这份报告重点分析了开创国际的哪些方面?
报告重点分析了开创国际的强周期性财务表现,特别是金枪鱼和磷虾的量价分化。同时,探讨了国际配额与入渔政策对其经营的影响,以及海外布局的地缘和汇率风险。报告还关注了公司新船建造、股东减持等重大事项,但未披露详细的毛利率、成本结构等盈利能力数据。
当前开创国际的市场状况如何?
开创国际市场状况呈现强周期波动特征。报告显示,公司2025年业绩有所改善,但2026年上半年因气候恶化、国际配额限制等因素由盈转亏。公司海外销售占比高,但汇率风险和境外资产规模未披露。市场需关注其新船进度和“深蓝”轮合作安排,但报告未提供明确的市盈率、市净率等估值指标。
这份研报提示了哪些主要风险?
报告提示的主要风险包括资源与气候波动(如拉尼娜转厄尔诺)、燃油成本上涨、国际配额与入渔政策变动。公司面临“深蓝”轮合作到期不确定性,且行业长期盈利空间可能受全球生物可持续种群下降和国际补贴监管趋严影响。此外,报告存在毛利率、成本结构、汇率风险等数据缺口,增加了经营判断的不确定性。
你可能感兴趣
开创电气(301448)深度研究报告
发现报告2026-10-10
开创电气深度研究报告:做难而正确的事,从代工出海走向品牌出海
源达信息2026-05-06
在线教育深度研究报告:互联网开创教育发展新纪元
信息技术安信证券2013-10-14
电子行业深度研究报告:从国际巨头DISCO发展看半导体切磨抛装备材料的国产化趋势
电子设备华创证券2023-03-01
深度研究报告:汽车智能化赋能者,智驾领航布局国际
交通运输华创证券2024-09-19
餐饮旅游行业深度研究报告:由九毛九国际上市看网红餐饮店发展逻辑
休闲服务华创证券2019-12-08
宣亚国际(300612)深度研究报告
发现报告2026-09-24
中钢国际(000928)深度研究报告
发现报告2026-09-17
国际医学(000516)深度研究报告
发现报告2026-09-16
国际复材(301526)深度研究报告
发现报告2026-10-10