猜你想问
常铝股份近一年财务表现如何?
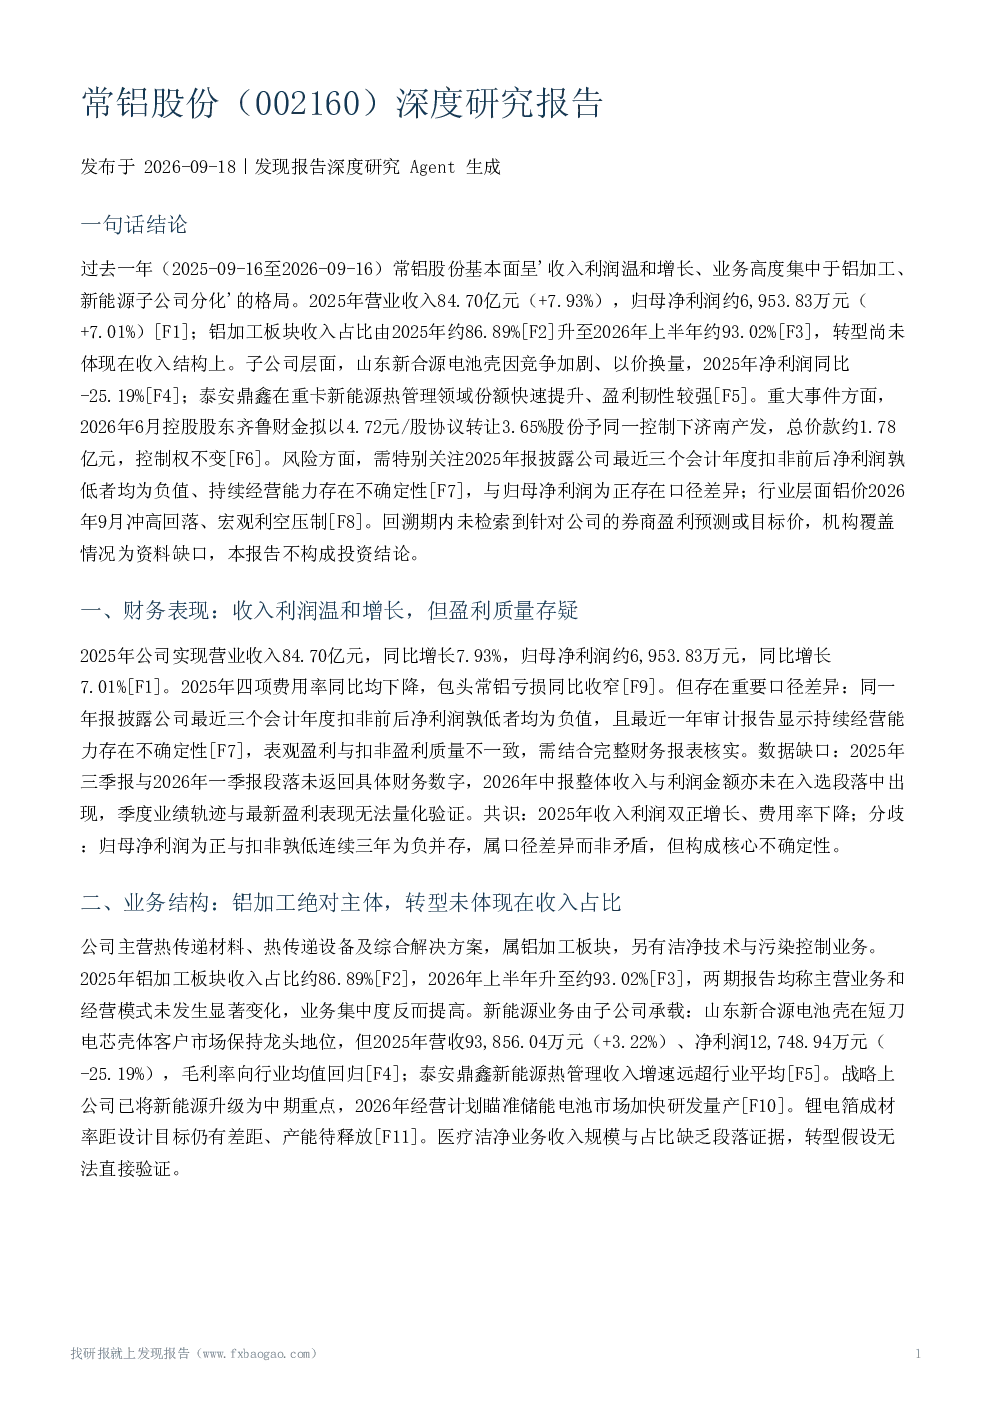
常铝股份2025年营收84.70亿元增长7.93%,归母净利润约6,953.83万元增长7.01%,但扣非净利润连续三年为负,持续经营能力存疑。铝加工业务占比约93.02%,转型未体现在收入结构上。
常铝股份新能源业务发展情况怎样?
铝加工为绝对主体,新能源子公司分化。山东新合源电池壳因竞争加剧、以价换量,2025年净利润同比-25.19%;泰安鼎鑫在重卡新能源热管理领域份额快速提升、盈利韧性较强。但公司自述的空调箔和汽车热交换领域领先地位缺乏第三方市占率数据验证。
常铝股份面临哪些主要风险?
持续经营风险(扣非净利润连续三年为负,审计报告提示不确定性)、原材料铝价风险(2026年9月铝价冲高回落,长期供需存在过剩压力)、下游竞争风险(电池壳领域以价换量)、业务集中风险(铝加工占比约93%)。
铝加工行业发展趋势如何?
铝加工行业高度集中,铝价长期供需存在过剩压力。电池壳领域竞争加剧,以价换量普遍。储能电池市场拓展与锂电箔成材率改善是行业关键变量。常铝股份需关注铝价走势及宏观利率环境变化。
常铝股份未来需关注哪些核心变量?
2026年中报完整财务数据及扣非净利润走向、储能电池市场拓展与锂电箔成材率改善进度、电池壳行业竞争格局与山东新合源毛利率回归幅度、股份协议转让过户进展。
你可能感兴趣
中小市值主题精选系列之常铝股份(002160)中报点评,中报符合预期,大订单彰显公司实力,维持强烈推荐评级
有色金属东兴证券2016-08-19
常润股份(603201)深度研究报告
发现报告2026-10-07
常宝股份(002478)深度研究报告
发现报告2026-09-19
中小市值主题精选系列之常铝股份深度报告:医疗大健康行业新秀,借并购东风快速成长
有色金属东兴证券2016-08-15
乳制品行业深度研究报告:常、低温乳品差异化发展,高端化演进并行不悖
食品饮料民生证券2021-03-02
常友科技(301557)深度研究报告
发现报告2026-10-11
常铝股份:2019年半年度报告
财报2019-08-28
常铝股份:2021年半年度报告
财报2021-08-06
常铝股份:2012年第三季度报告全文(更新后)
财报2013-04-20
常铝股份:2016年半年度报告
财报2016-08-19