猜你想问
好上好(001298)深度研究报告主要讲了什么内容?
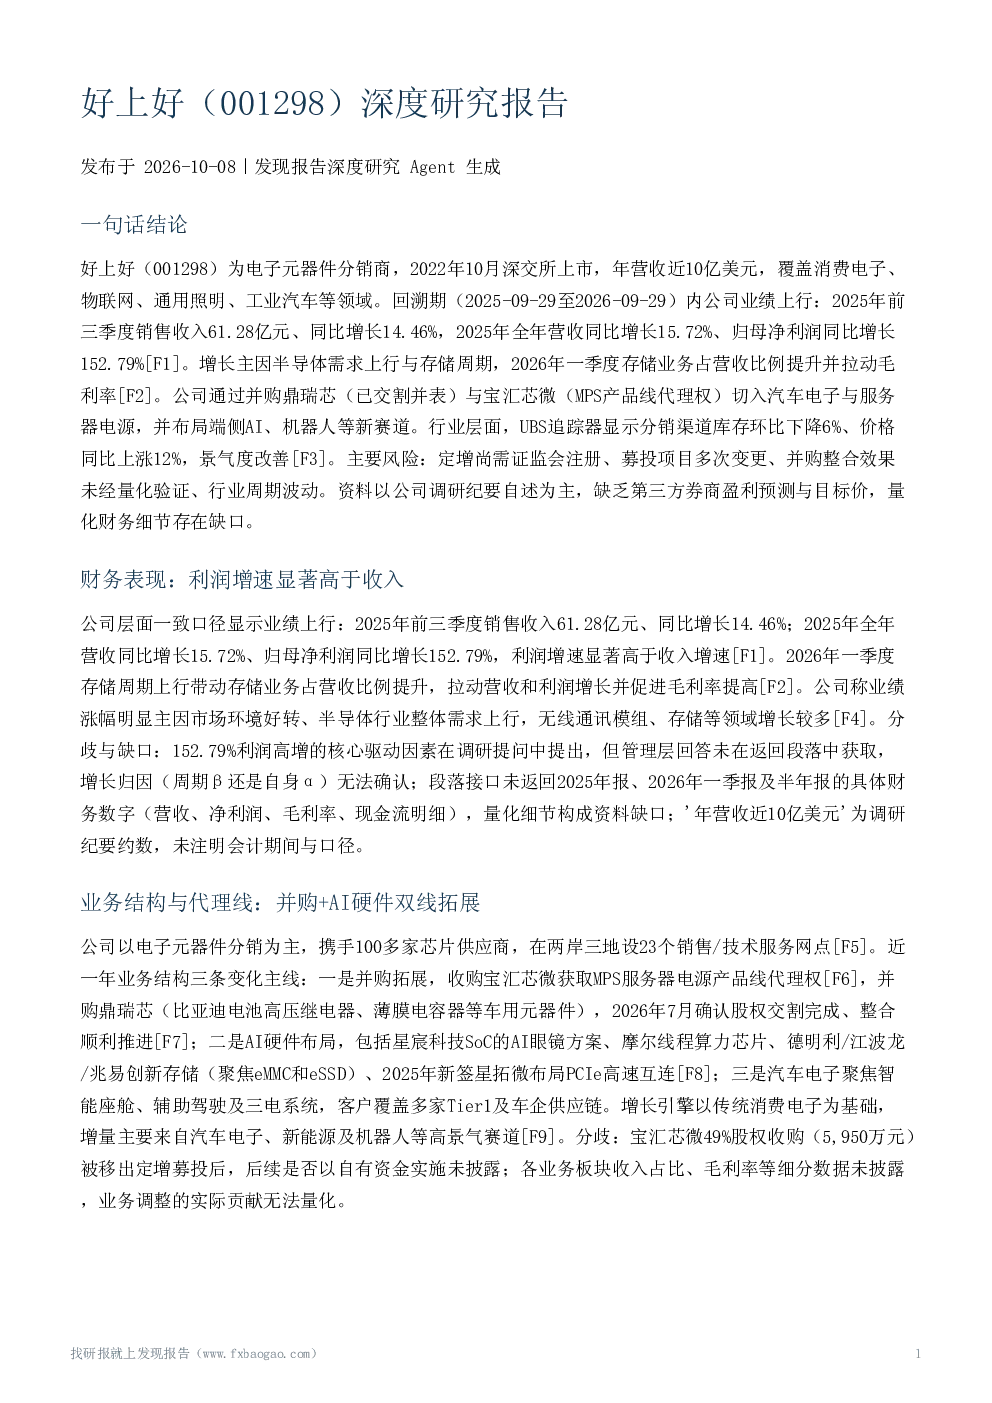
该报告深度分析了好上好(001298)作为电子元器件分销商的核心业务、业绩表现、财务状况、行业竞争地位及未来发展趋势。报告指出公司2025年前三季度及全年业绩显著增长,主要得益于半导体需求上行与存储周期,并通过并购鼎瑞芯与宝汇芯微拓展业务,布局AI硬件、汽车电子等新赛道。报告还探讨了公司财务结构、代理线变化、行业景气度、竞争策略及潜在风险,但未披露具体业务板块收入占比、毛利率等细分数据,且缺乏第三方机构预测与量化财务细节。
电子元器件分销行业未来发展趋势如何?
电子元器件分销行业未来发展趋势呈现多元化特点。一方面,随着消费电子、物联网、汽车电子等领域的快速发展,对电子元器件的需求持续增长,推动分销商业务扩张。另一方面,行业集中度提升,头部分销商优势明显,中小分销商面临并购整合压力。技术型分销商凭借商务服务能力、技术支持能力及整体方案优化,更具竞争优势。同时,AI硬件、机器人等新兴领域为分销商带来新的增长机遇,但行业周期波动、库存管理、客户集中度等仍是主要风险因素。
好上好(001298)报告重点分析了哪些方向?
好上好(001298)报告重点分析了公司业绩增长驱动因素、业务结构变化、并购整合效果及行业竞争格局。报告指出公司业绩增长主要来自半导体需求上行与存储周期,并通过并购鼎瑞芯与宝汇芯微拓展汽车电子与服务器电源代理业务。同时,公司积极布局AI硬件、机器人等新赛道,但各业务板块的具体贡献未披露。报告还探讨了公司竞争优势、客户集中度、账期管理及行业竞争趋势,但缺乏与头部分销商的量化对比数据。
当前电子元器件分销市场现状如何判断?
当前电子元器件分销市场呈现景气度改善态势。分销渠道库存环比下降,价格同比上涨,UBS追踪器显示行业景气度提升。原厂涨价扩散至分销商,但UBS预计2026年下半年可能需要补货。华源电子认为存储行业走向长期景气周期,分销商板块利润释放可持续性较高。然而,上述均为行业层面证据,好上好(001298)的具体经营情况需结合公司自身数据进一步分析。
好上好(001298)报告提示了哪些风险?
好上好(001298)报告提示的主要风险包括:定增募资尚需证监会注册、募投项目多次变更及延期、并购整合效果未经量化验证、行业周期波动风险。此外,公司自述的竞争优势与财务数据缺乏第三方验证,客户集中度提升可能带来的账期压力也未明确证实。报告还指出,中小型分销商份额压力程度、机构观点维度缺失等因素,均可能导致公司未来经营存在不确定性。