猜你想问
飞凯材料2025-2026年业绩增长点有哪些?
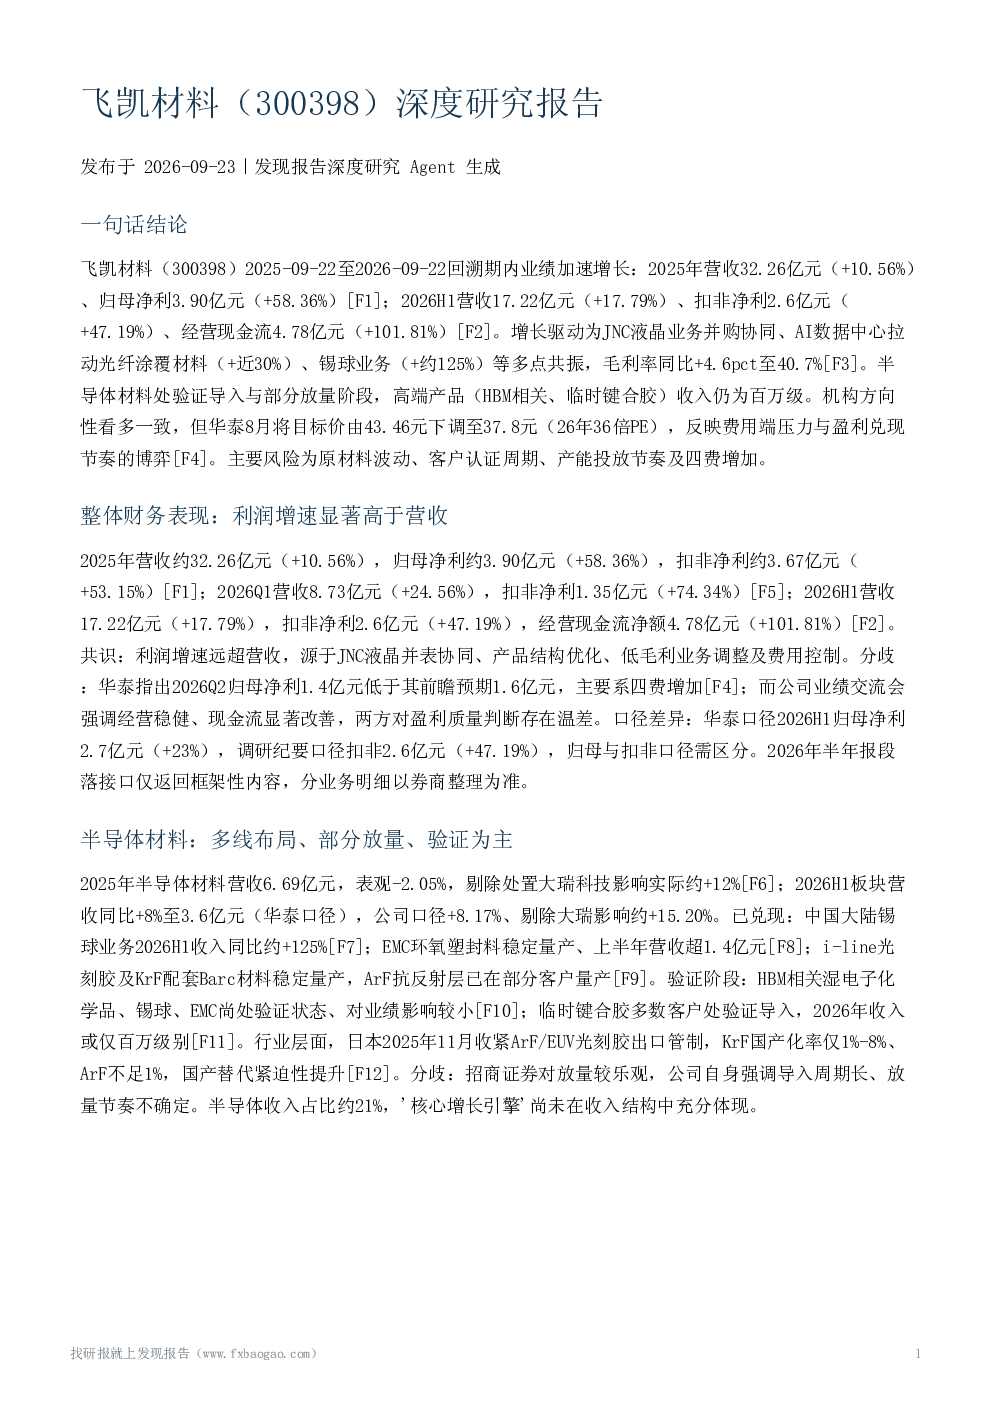
飞凯材料2025-2026年业绩增长主要来自JNC液晶业务并购协同、AI数据中心拉动光纤涂覆材料增长近30%、锡球业务增长约125%等多点共振,推动营收和利润加速增长。具体数据显示,2025-2026H1营收分别为32.26亿元和17.22亿元,归母净利分别为3.90亿元和2.6亿元,利润增速显著高于营收。毛利率同比提升4.6个百分点至40.7%。这些增长点共同作用,展现了公司业务的强劲发展势头。
半导体材料业务发展现状如何?
半导体材料业务方面,飞凯材料已多线布局锡球、EMC、光刻胶等材料,部分产品已开始放量,但目前仍处于验证导入与部分放量阶段,尚未成为核心增长引擎。该业务板块收入占比约21%,未来发展潜力较大,但需持续关注其市场验证和客户拓展进展。公司正积极推动半导体材料业务的发展,以实现长期增长目标。
AI行业对飞凯材料紫外固化材料业务有何影响?
AI行业的发展对飞凯材料紫外固化材料业务产生了积极影响,推动其呈现量价齐升态势。受益于AI数据中心等需求拉动,2025年紫外固化材料营收达6.99亿元,2026H1预计营收4.0亿元,增长近30%。特别是光纤涂覆材料业务,在AI需求下增长显著,体现了公司紫外固化材料业务的良好发展前景。未来,随着AI行业的持续发展,该业务有望保持较高增长速度。
飞凯材料报告中的主要风险有哪些?
飞凯材料报告提示的主要风险包括原材料价格波动、客户认证周期、产能投放节奏、费用端压力以及国际局势影响等已验证风险。此外,还需关注客户集中度、商誉减值风险等未验证假设。这些风险可能对公司经营业绩和未来发展产生影响,投资者需密切关注相关风险变化。
报告对飞凯材料整体发展有何判断?
报告认为,飞凯材料业绩增长多点共振,但盈利兑现节奏存在不确定性,短期盈利质量受费用端压力影响。半导体材料业务尚处于发展初期,尚未成为核心增长引擎,但未来发展潜力较大。紫外固化材料业务在AI需求下呈现良好增长态势。机构普遍看多公司发展方向,但估值预期存在分歧,需综合评估公司发展前景和潜在风险。