猜你想问
炬光科技最新研究报告核心内容是什么?
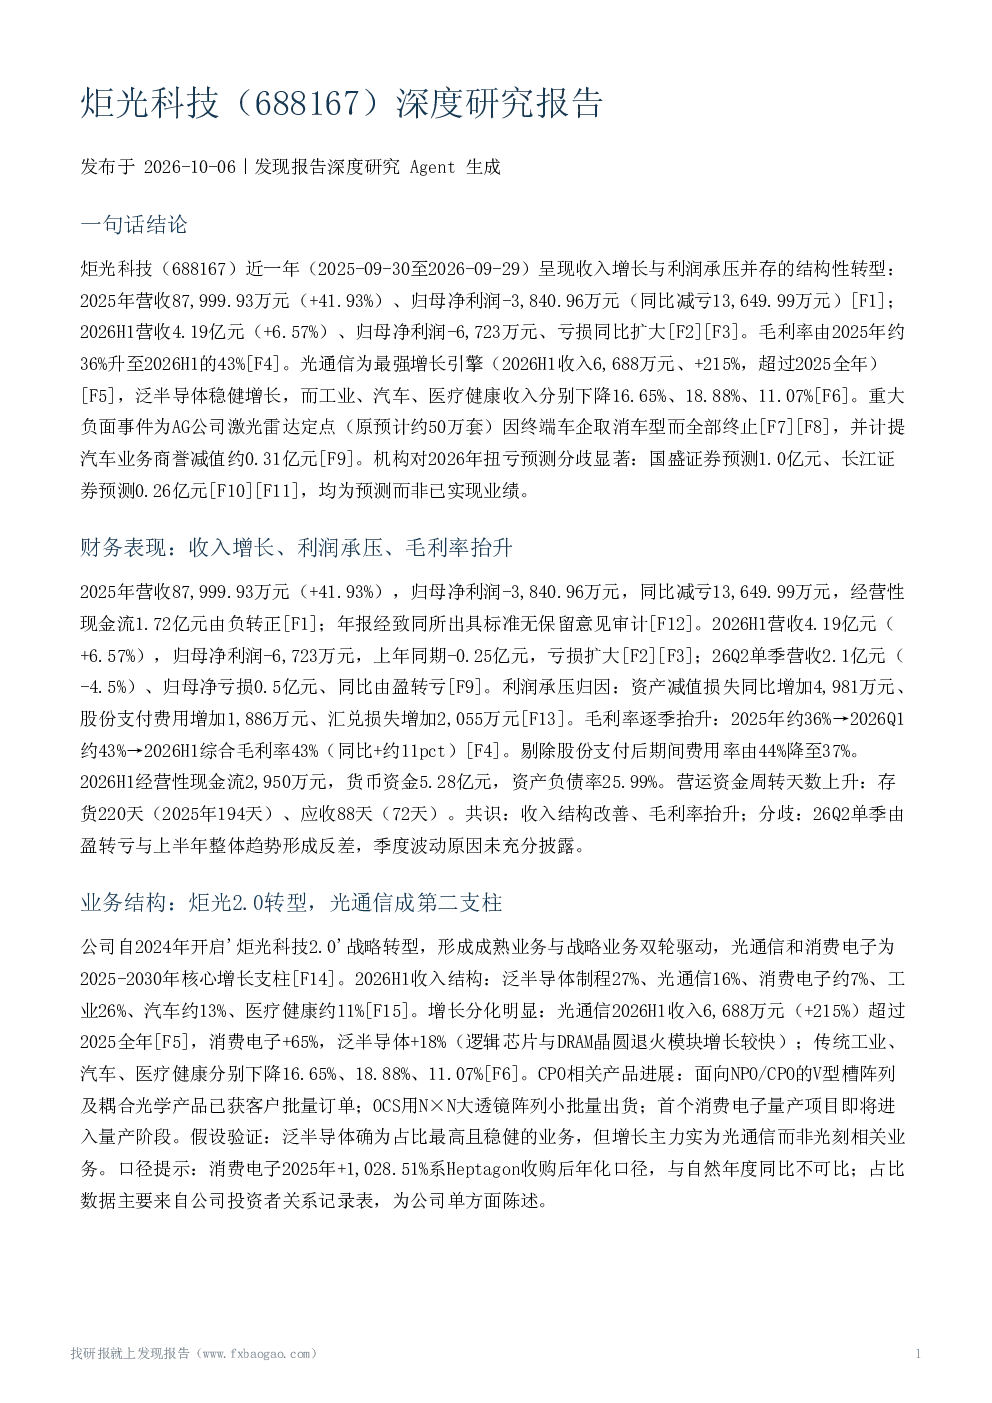
炬光科技近一年呈现收入增长与利润承压并存的结构性转型。2025年营收增长41.93%,归母净利润同比减亏13,649.99万元至-3,840.96万元;2026H1营收增长6.57%至4.19亿元,但亏损扩大至6,723万元。毛利率由2025年约36%升至2026H1的43%。公司通过并购瑞士炬光切入光通信领域,整合成效显著,光通信业务快速放量,毛利率由负转正。但汽车业务遭遇挫折,因终端车企取消车型终止AG公司定点并计提商誉减值约0.31亿元,拖累利润。
报告分析的光通信赛道发展趋势如何?
报告显示,炬光科技通过并购瑞士炬光切入光通信领域成效显著,整合后大幅降低生产运营成本,毛利率由负转正。光通信业务已成为公司核心增长支柱之一,2026H1收入达6,688万元(+215%),超过2025全年。公司研发的光场匀化器打破国外垄断,已应用于光刻机曝光系统。但国内尚无企业具备DUV/EUV光刻机整机光源商业化量产能力,光通信供应链及CPO放量速度存在不确定性,技术路线迭代也面临挑战。
报告重点分析了哪些业务方向?
报告重点分析了炬光科技的业务结构转型,即“炬光2.0”战略,形成成熟业务与战略业务双轮驱动。核心增长支柱为光通信和消费电子,2025-2030年将重点发展。2026H1收入结构中,泛半导体制程占27%,光通信占16%,消费电子约7%,工业26%,汽车约13%,医疗健康约11%。增长分化明显,光通信和消费电子表现突出,而工业、汽车、医疗健康业务出现下滑。
当前炬光科技的市场现状如何?
炬光科技当前市场现状呈现结构性转型特征。一方面,公司积极拓展战略业务,光通信和消费电子业务增长强劲,2026H1综合毛利率达43%。另一方面,传统业务收缩压力持续,汽车业务遭遇重大挫折,因终端车企取消车型导致AG公司定点终止并计提商誉减值约0.31亿元,拖累整体利润。公司整体仍处于亏损状态,2026H1归母净利润为-6,723万元。
报告提示了哪些主要风险?
报告提示的主要风险包括:传统业务持续收缩、汽车业务商誉减值存在进一步风险、AG公司定点终止结果不确定、光通信供应链及CPO放量速度存在不确定性、AI基建投入及光通信技术路线迭代存在不确定性、新业务拓展不及预期等。此外,公司半年报未经审计、调研纪要未经独立审计、历史预测记录缺失、部分风险条目及财务数据未披露,行业报告存在时间空窗,增加了分析的局限性。