猜你想问
这份报告的核心内容是什么?
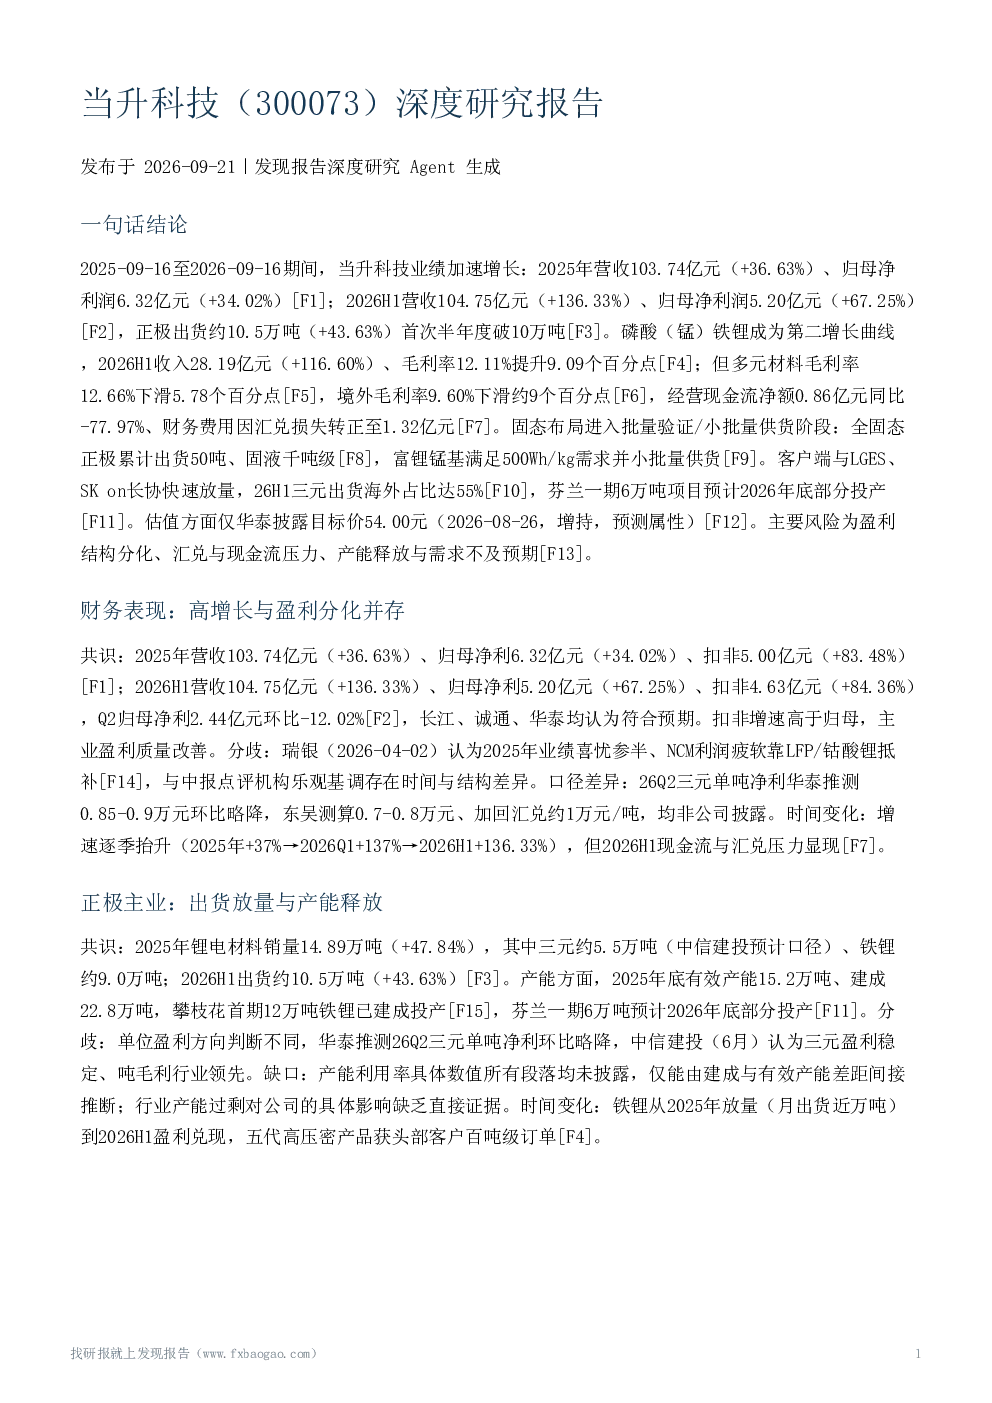
报告显示当升科技业绩加速增长,2025年营收和净利润分别增长36.63%和34.02%,2026H1营收大幅增长136.33%,净利润增长67.25%。磷酸铁锂成为第二增长曲线,2026H1收入增长116.60%,毛利率提升9.09个百分点。固态电池布局取得进展,全固态正极累计出货50吨,富锂锰基满足500Wh/kg需求并小批量供货。公司与LGES、SK on的长期供货协议快速放量,26H1三元出货海外占比达55%。
磷酸铁锂赛道的发展趋势如何?
磷酸铁锂赛道呈现高增长态势,当升科技2026H1磷酸铁锂收入达28.19亿元,同比增长116.60%。磷酸铁锂电池凭借成本和安全性优势,正成为新能源汽车电池的重要选择。行业方面,碳酸锂价格在经历7月承压后8月回升,需求端锂电排产年内逐月环增,预计四季度为全年需求高点。但行业也存在分歧,如海证期货和大越期货对2027年碳酸锂供需预测不同,显示市场存在不确定性。
报告重点分析了哪些方面?
报告重点分析了当升科技的业绩增长、产品结构变化、固态电池布局、客户端与海外布局以及财务表现。业绩方面,公司营收利润持续高增,但盈利分化问题凸显,多元材料和境外业务毛利率下滑。固态电池方面,公司已进入小批量供货阶段,但收入贡献、毛利率及规模化盈利时间表未披露。海外布局方面,公司与LGES、SK on的长期供货协议快速放量,芬兰基地一期项目预计2026年底部分投产。
当前锂电池市场的现状如何?
当前锂电池市场呈现景气态势,碳酸锂价格在7月承压后8月回升,电池级现货价格从144100元/吨回升至150100元/吨。需求端,锂电排产年内逐月环增,预计四季度为全年需求高点。但市场也存在不确定性,如海证期货认为2027年供需可能偏短缺,而大越期货则认为供给宽松将压制价格。此外,当升科技等企业正积极布局固态电池等新技术,以应对市场变化。
报告提示了哪些风险?
报告提示了当升科技面临的多重风险。盈利结构分化风险,多元材料和境外业务毛利率下滑,经营现金流净额同比大幅下降77.97%。项目推进风险,如芬兰项目存在延期可能影响当期和远期业绩。碳酸锂价格波动风险可能带来存货减值。此外,固态电池技术路线替代风险、客户集中度风险以及财务数据未交叉核验等风险也需关注。