猜你想问
中国广核装机规模和机组进展情况如何?
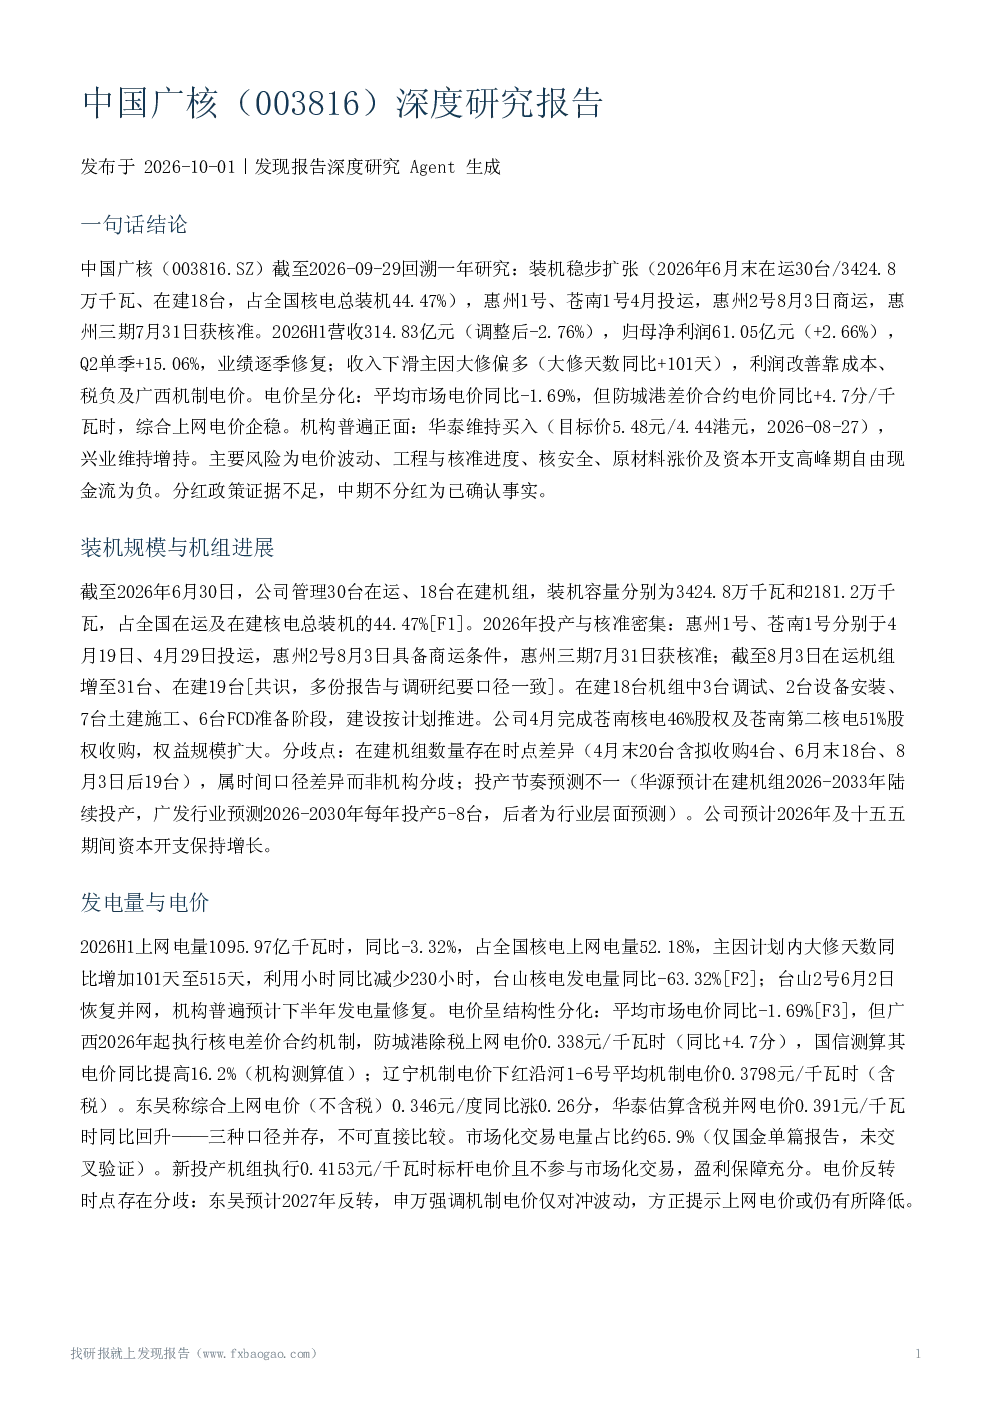
截至2026年6月末,中国广核管理30台在运、18台在建机组,装机容量分别为3424.8万千瓦和2181.2万千瓦,占全国在运及在建核电总装机的44.47%。2026年投产与核准密集,惠州1号、苍南1号投运,惠州2号商运,惠州三期获核准。在建18台机组建设按计划推进。公司完成苍南核电46%股权及苍南第二核电51%股权收购,权益规模扩大。
核电行业发展趋势如何?
核电核准常态化,十五五进入投产高峰期,预计每年投产5-8台。电价机制从市场化波动向'机制电价+差价合约'托底演进。竞争格局呈寡头特征,中国广核厂址储备居国内前列。
报告重点分析了哪些方面?
报告重点分析了中国广核的装机规模与机组进展、发电量与电价、财务表现、分红政策、行业政策与竞争格局。特别关注了公司2026H1的营收、净利润表现,以及电价机制对盈利的影响。
当前核电市场现状如何?
2026年上半年,中国广核上网电量1095.97亿千瓦时,同比-3.32%,主因计划内大修。电价呈结构性分化,平均市场电价同比-1.69%,但部分差价合约电价上涨。市场化交易电量占比约65.9%。
报告提示了哪些风险?
报告提示了电价风险、工程与核准风险、核安全风险、成本风险、现金流与分红风险、厂址盈利分化风险。其中,电价风险尤为突出,平均市场电价下滑,存量厂址盈利分化,机制电价部分对冲。此外,资本开支高峰期自由现金流为负,需关注现金流压力。
你可能感兴趣
中国广核003816调研纪要20260713
未知机构2026-07-13
003816 中国广核 中国广核投资者关系活动记录表2026-005
未知机构2026-08-26
003816 中国广核 中国广核投资者关系活动记录表2026-004
未知机构2026-07-13
新股询价报告:中国广核(003816)
华鑫证券2019-07-31
中国广核深度研究报告:中国核电双寡头之一,装机规模稳健,受益于审批加速与自主化提速
智研咨询2026-09-30
【安信环保公用邵琳琳/周喆团队】继续推荐低估值优质电源【中国广核】深度
未知机构2023-05-05
中国广核机构调研纪要
公用事业发现报告2026-03-26
中国广核机构调研纪要
公用事业发现报告2025-07-08
中国广核机构调研纪要
公用事业发现报告2025-09-11
中国广核机构调研纪要
公用事业发现报告2024-10-28